領収書とレシートの違いは?税務調査でレシートが最強な理由と経理の正解
「会社の経費精算には、レジから出るレシートではなく手書きの領収書をもらわなければならない」――こうした思い込みは、日本のビジネス現場に根強く残っています。しかし、税法や実際の税務調査の現場に目を向けると、この常識は完全に覆ります。実務上、支払いの証拠として圧倒的な信用力を持つのは、手書きの領収書ではなく、購入明細が克明に印字されたレシートです。
インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の抜本改正を経た現在、形式的な紙の領収書に固執する行為は、むしろ業務効率を落とすだけでなく、税務リスクを高める要因になりかねません。本稿では、税理士や元国税調査官への取材知見をもとに、領収書とレシートの本質的な違い、税務調査における有効性、そして損をしないための経理ルールを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査において最も強い証拠力を持つのは、品名・単価・日時が機械印字されたレシートであり、「手書き領収書が確実」という認識は現場の実態と乖離している。
- 要点2:インボイス制度下では、飲食や小売などの特定業種において「適格簡易請求書(簡易インボイス)」としてレシートの交付が公式に認められており、宛名なしでも法的に有効である。
- 要点3:会社独自の「レシート不可」規定は昭和型の社内慣行に過ぎないケースが多く、改ざん防止や電帳法対応の観点からもレシート保存へのシフトが急速に進んでいる。
【決定的な違い】「手書き領収書が確実」は大間違い!税務調査でレシートが有利になる理由
レジで会計を済ませる際、店員の手を止めてまで「手書きの領収書をください。宛名は空欄で、但し書きはお品代で」と頼む光景は珍しくありません。しかし、国税局関係者や税理士の証言によると、こうした手書きの紙片こそが税務調査官の目を光らせる引き金になります。
税務調査において調査官が確認したい核心は、「その支出が真に事業に関連するものかどうか」という点に尽きます。手書き領収書で頻繁に使われる領収書 但し書き 品代という表記は、具体的に何を購入したのかが一切分かりません。文具を買ったのか、事業とは無関係な私物の高級腕時計やゲーム機を買ったのか、書面上からは判別不能です。
一方、レジから自動発行されるレシートには、購入日時、店舗名、品目名、単価、数量、適用税率が改ざん不能な形で印字されています。飲食費であれば、何名でどのような料理を注文したのかまで一目瞭然です。国税OBの税理士は「品目が特定できない手書き領収書は私的流用を疑われやすく、裏付け確認のために店舗への反面調査に発展することもある。現場ではレシート 税務調査 有効性の高さこそが自明の理とされている」と明かします。
手作業で数字を記入する伝票には、金額の改ざんや宛名の偽造といった不正のリスクが常に付きまといます。機械的に発行されるレシートは、その客観性の高さゆえに、税務署から見ても最も信頼できる一次証拠として扱われるのです。
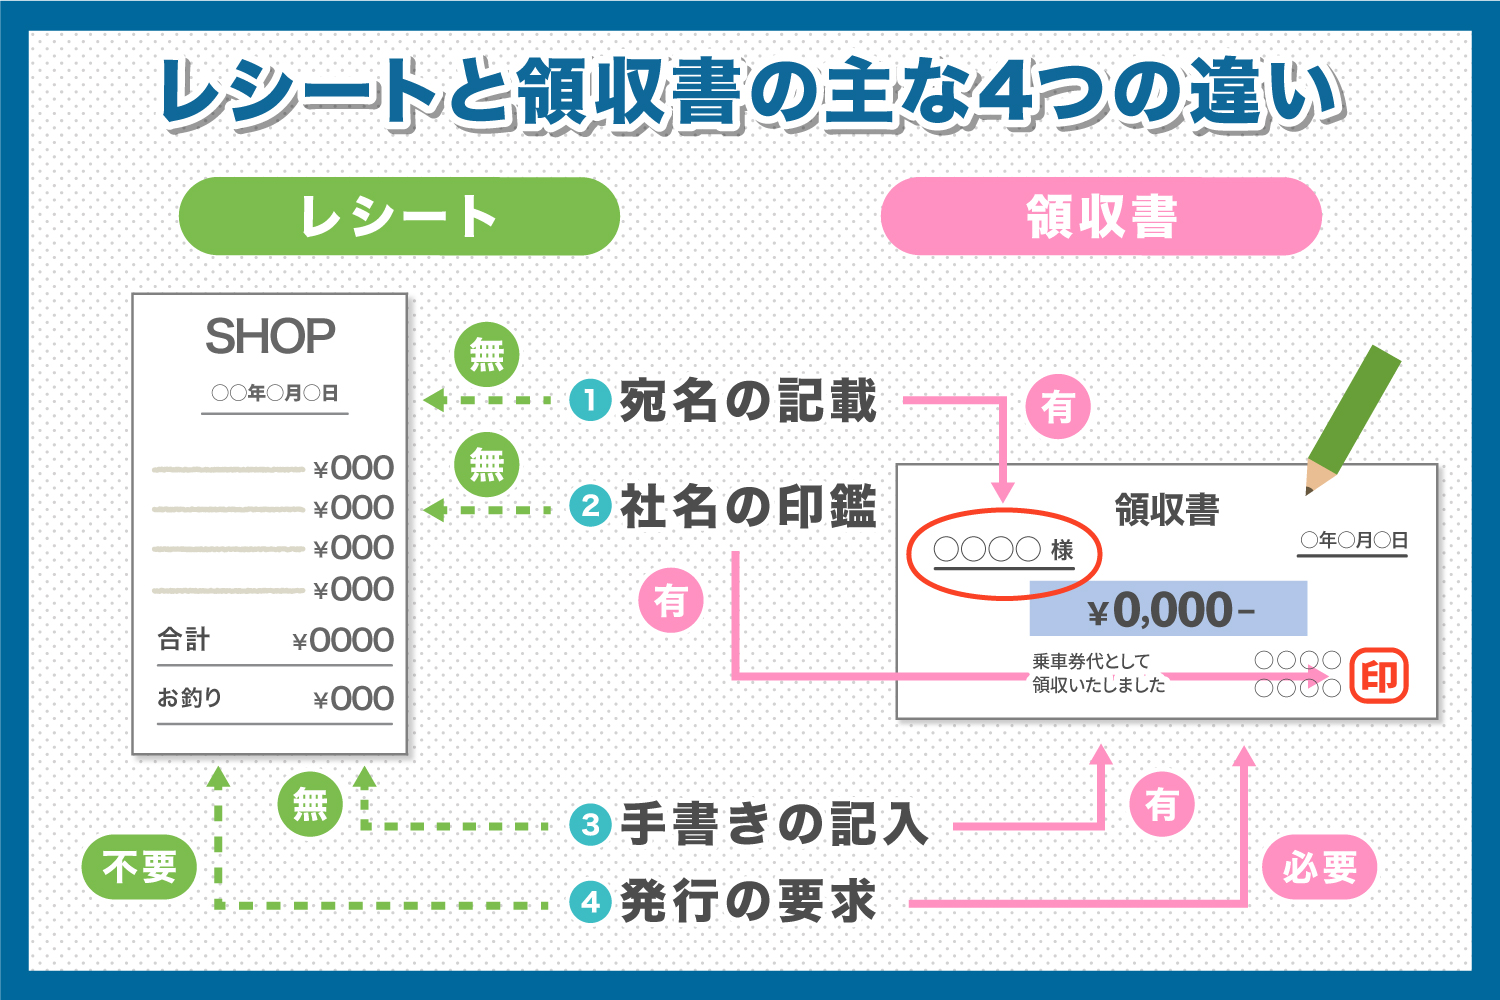
領収書とレシートの税法上の効力と実務比較|一目でわかる完全対比表
「結局、領収書 レシート 経費 どっちで処理するのが正しいのか」という疑問を抱く方は少なくありません。法律上の定義や証拠力、インボイス制度における位置付けを整理すると、両者の実務的な立ち位置が鮮明になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税法上の効力(所得税・法人税) | 支払いの事実を証明できれば双方同等に有効 | 必須5要件(発行者・日付・金額・内容・宛名※)を満たすこと | 税法上の効力 領収書 レシートに優劣はなく、内容の具体性でレシートが勝る |
| 税務調査での証拠力(品目明細) | レシート:購入品名が100%印字/手書き:品代などの曖昧表記が多い | 事業関連性の立証責任は納税者側にある | 私的支出との混同を疑われないため、明細付きレシートが圧倒的に安全 |
| 改ざん・不正リスク | 手書き領収書は金額加筆・白紙領収書等のリスク残存 | 社内横領・不正受給事件の約6割で手書き伝票が悪用される傾向 | 手書き領収書 レシート 改ざんリスクの観点から企業ガバナンス上はレシート推奨 |
| 適格簡易請求書(インボイス)適格性 | 小売・飲食・タクシー等の指定業種なら宛名なしで交付可能 | 登録番号、取引日、内容、税込金額、税率別対価の記載が必要 | インボイス対応レジの普及により、現行レシートの大半が適格性を完備 |
| 保管の手間・退色性 | 感熱紙は熱や光で退色する恐れあり(電子スキャン保存で解消) | 保存期間は原則7年間(法人)、白色・青色確定申告は5〜7年 | 電子帳簿保存法 レシート保存を活用し、スマホ撮影によるデータ保存が合理的 |
法律上、金銭の授受を証明する証憑書類として満たすべき要件は、「発行者の名称」「受領日」「金額」「取引内容」「受取人の氏名または名称」の5点です。しかし消費税法において、不特定多数と取引する小売業や飲食業では「受取人の氏名」の省略が認められています。つまり、領収書 宛名なし レシートであっても、経費処理や税額控除において法的に何ら問題ありません。
インボイス制度と電子帳簿保存法が変えた常識|適格簡易請求書の実態
消費税の仕入税額控除を適用するための枠組みとして定着した適格請求書等保存方式 レシートの取り扱いは、従来の手作業を前提とした商慣行を大きく変えました。
制度の原則では「宛名が記載された適格請求書」の受領が求められますが、不特定多数の顧客に対して領収証を手書きすることは取引を著しく停滞させます。そのため、小売業、飲食店、タクシー、写真業、旅行業、有料駐車場などでは、宛名記載を省略できる「適格簡易請求書(インボイス制度 簡易インボイス)」の発行が認められています。
大手コンビニエンスストア、スーパー、飲食チェーンが発行するレシートの印字面を見ると、「T」から始まる13桁の適格請求書発行事業者登録番号、適用税率(8%・10%)、税率ごとの消費税額が精密に計算・印字されています。事業主が手書き領収書を要求した場合、店舗スタッフが登録番号スタンプを手押しし、税率計算を手書きで行うことになりますが、これでは計算ミスや記載漏れが発生する確率が跳ね上がります。
さらに、企業のデジタル化を促す電子帳簿保存法 レシート保存の要件緩和が追い風となっています。かつて問題視された「感熱紙レシートの印字消え」は、受領後速やかにスマートフォンで撮影してクラウド会計ソフトへアップロードし、タイムスタンプを付与して保存することで完全に解決できます。原本の紙をファイリングする作業自体が不要となった現代において、長々と待たされて手書き領収書を受け取る行為は、生産性の面でも税務コンプライアンスの面でも非合理的と言わざるを得ません。
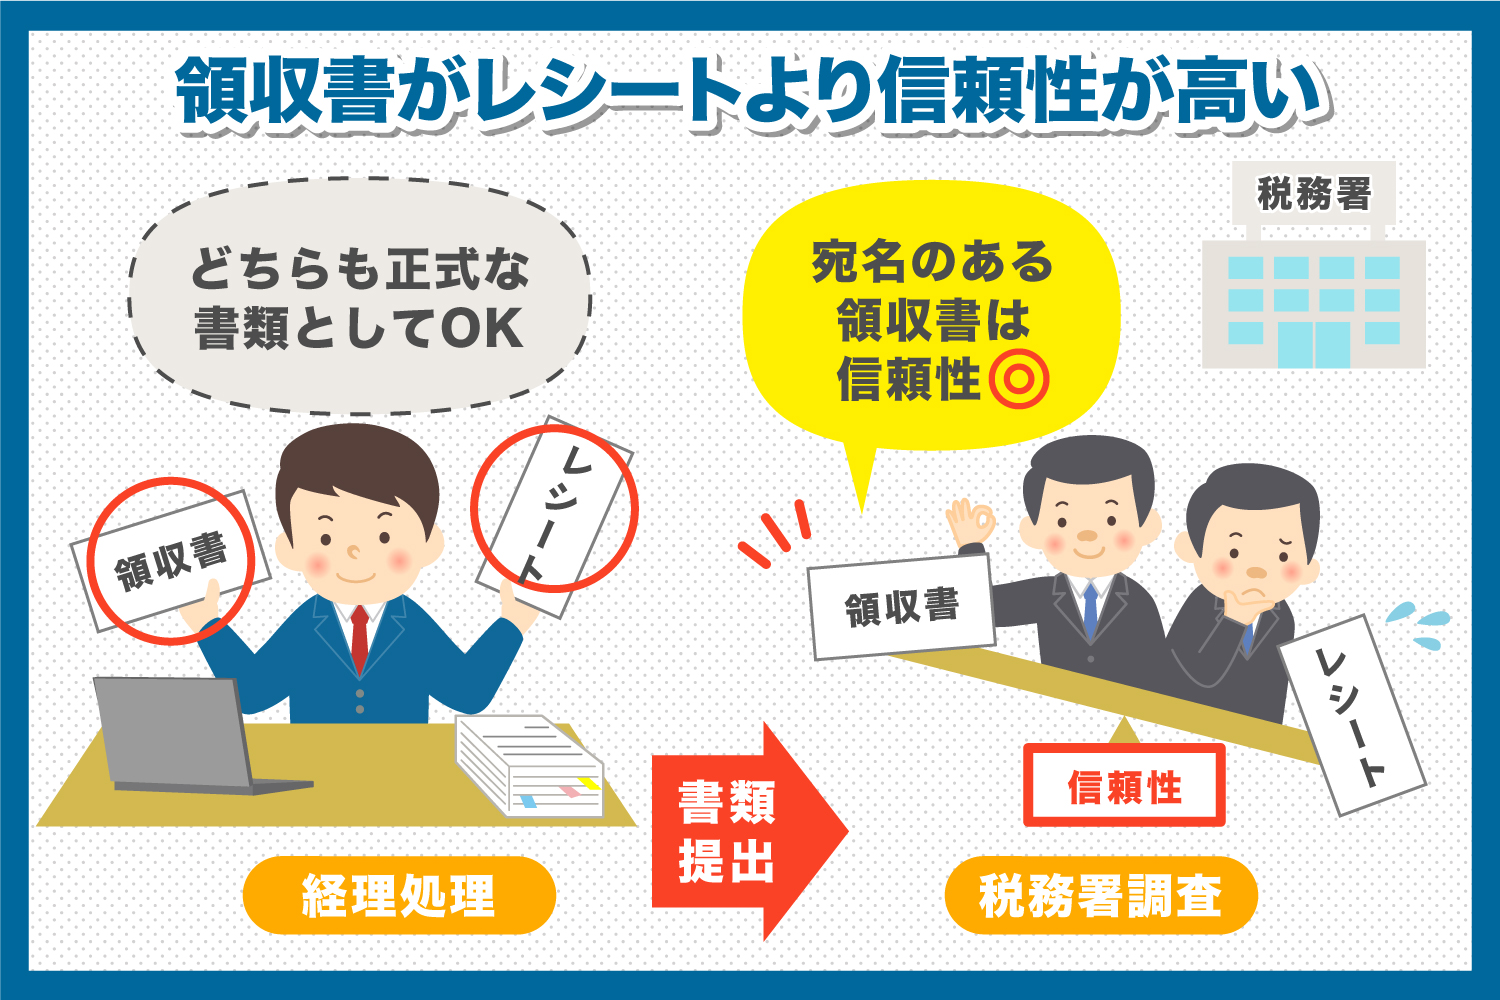
【実態検証】「会社でレシート不可」の謎に迫る|現場の悲鳴と昭和的商慣習の正体
税法上はレシートが優位であるにもかかわらず、なぜ多くのサラリーマンが「会社 経費精算 レシート不可 理由」という理不尽な社内ルールに苦しめられているのでしょうか。SNSや各種ビジネスコミュニティには、経理部に対する現場社員の不満が渦巻いています。
「出張先でスーパーの弁当を買ってレシートを出したら突き返された」「数百円の文具を買うためだけに手書き領収書を待たされるのが苦痛」といった投稿が後を絶ちません。クラウド請求書作成ソフト「Misoca」を展開する弥生株式会社の公式見解でも、「領収書とレシートを別個のものとして厳密に使い分ける慣行は日本独自のものであり、海外では言葉の上でも英語の『receipt』ひとつで統一されている」と指摘されています。
なぜ日本企業では領収書至上主義が根絶されないのか。その背景には、高度経済成長期から続く組織の「形式主義」と「責任回避の心理」が存在します。
日本の中小企業や旧態依然とした組織では、「宛名に自社名が入っていなければ、他人のレシートを拾って不正精算される恐れがある」という性善説への疑念から、宛名付き手書き領収書を義務付けてきた歴史があります。しかし、前述の通り手書き伝票は私的流用の温床になりやすく、品目をごまかせる手書き領収書こそが不正の抜け穴になってきたのが実態です。制度の趣旨を理解しないまま「前例踏襲」を美徳とする社内ルールが、現場の営業社員と経理担当者の双方に無駄な残業と精神的ストレスを強いています。
近年ではコンプライアンス意識の高い上場企業を中心に、規程改定を行って「品目明細のない領収書は受理不可、レシート添付を必須とする」方針へ舵を切る組織が主流となりつつあります。
トラブルを未然に防ぐ実務の鉄則|再発行と二重計上のリスク管理
レシートと領収書を巡る現場実務では、知らず知らずのうちに法令違反やトラブルに巻き込まれるケースがあります。特に注意が必要なのが、発行時の重複処理です。
レジでレシートを受け取った直後に「やはり会社用にもう1枚、手書きの領収書をください」と申し出る行為は極めて危険です。店舗側がレシートを回収せずに手書き領収書を渡してしまうと、同一の取引に対して証憑書類が2枚存在することになります。これは領収書 再発行 レシート 二重計上のリスクを生み、意図的な不正経理を疑われる重大な原因となります。
大手の家電量販店や飲食店ではマニュアルが徹底されており、手書き領収書を交付する際は必ずレシートの回収が求められます。万が一、紛失や機械トラブルで領収書 再発行を依頼する場合、店舗側は書類に「再発行」と明記する義務があります。受領側としても、二重発行された書類を社内精算に二重提出すれば、業務上横領や詐欺罪に問われる可能性があることを認識しなければなりません。
また、個人事業主やフリーランスの確定申告 レシート 領収書 違いについても基本は共通です。税務署への確定申告書提出時に領収書やレシートを添付する必要はありませんが、帳簿付けの根拠として5年〜7年の保存が義務付けられています。税務調査の連絡が入った段階で「何の費用か説明できない手書き領収書」の山を抱えている状態こそが、最も追徴課税のリスクを高める要因となります。
【プロの結論】領収書とレシートの正しい使い分けと失敗しない判断基準
経理実務において無用なトラブルを避け、税務上の安全性を最大化するための基準は明快です。自身の立場や取引の性質に応じて、以下の通り選択することをおすすめします。
【レシート精算を選ぶべきシチュエーション】
- コンビニ、スーパー、書店、家電量販店などでの消耗品・日用品の購入(品目明細の証明が必須)
- 少人数での日常的な飲食代、カフェでの打ち合わせ費用(人数やメニューの妥当性を証明)
- タクシー代やコインパーキング代(利用区間や時間帯の客観的証拠を残す)
- クラウド会計ソフトへスマホスキャンで即座にデータ連携したい場合
【手書きまたは専用の領収書(請求書)を求めるべきシチュエーション】
- 取引先への祝儀・不祝儀、高額な接待交際費など、社内稟議で厳格な宛名確認が求められる場合
- 10万円以上の固定資産に該当する高額な備品購入で、個別契約や詳細な内訳書を別途保管する場合
- 相手方が免税事業者であり、インボイス登録番号のない書類に対して個別の取引理由書を付記する必要がある場合
- 社内規程が未改定で、レシート提出に対して事前に経理部門の例外承認が得られていない場合
形式的な紙片をありがたがる文化から脱却し、真の証拠力を持つ明細レシートを正しく活用することが、健全な経理体制の第一歩となります。

【領収 書 レシート 違い】に関するよくある質問(FAQ)
Q1:宛名が書かれていないレシートでも、確定申告や会社の経費精算に使えますか?
A1:問題なく使用できます。税法上、小売業や飲食業、タクシー業などの不特定多数を相手にする取引では、宛名のないレシートであっても正当な証憑書類として認められています。インボイス制度においても「適格簡易請求書」として宛名なしで仕入税額控除の対象になります。ただし、勤務先の就業規則・経費精算規程で「宛名入り領収書必須」と明記されている場合は、社内トラブルを防ぐため事前に経理部へ相談してください。
Q2:手書き領収書の但し書きが「お品代」になっていると、経費として認められませんか?
A2:税法上ただちに無効となるわけではありませんが、税務調査において事業関連性を疑われる最大のリスク要因になります。調査官から「具体的に何を購入したのか」を質問された際、説明や裏付けができなければ経費否認(追徴課税)の対象となります。但し書きを書いてもらう場合は「書籍代」「事務用消耗品代」など具体名で記載してもらうか、購入明細レシートをホチキス留めして保管するのが鉄則です。
Q3:感熱紙のレシートは数年で文字が薄くなって消えてしまいますが、どう保管すればいいですか?
A3:感熱紙は日光、熱、手の皮脂、塩化ビニール製のクリアファイルとの接触で文字が退色します。最も確実な対策は、電子帳簿保存法に準拠した形式でスマートフォン撮影やスキャナ保存を行い、クラウド上に電子データとして保存することです。紙原本で保管する場合は、直射日光を避けて暗所に保管するか、受領直後にコピーを取って原本と一緒に保管してください。
Q4:店員から「領収書とレシートの両方を渡すことはできない」と断られました。法律違反ですか?
A4:法律違反ではなく、店舗側の対応が極めて正当です。代金の受領に対して2通の証憑を渡すと、経費の二重計上や不正受給といった脱税トラブルを誘発するため、多くの企業で二重発行を禁止しています。手書き領収書が必要な場合は、レジ発行のレシートを店舗側に回収してもらった上で交付を受ける必要があります。
まとめ:形式主義を脱却し「税務調査で負けない証拠力」を選び取る視点
「手書き領収書こそが公式で、レシートは簡易的な控えに過ぎない」という昭和の商慣習が生んだ誤解は、現代の税務現場では完全に通用しません。むしろ、購入した具体的な品目、日時、単価が機械印字されたレシートこそが、税務調査官に対する最強の防御壁となります。
インボイス制度が深く定着し、電子帳簿保存法によるペーパーレス化が加速する今、求められているのは無意味な形式美ではなく、客観的な証拠力です。無駄な手書き領収書の発行待ちを止め、詳細なレシートを適切にデジタル管理することこそが、ビジネスにおける時間短縮とコンプライアンス強化を同時に実現する最も賢明な選択と言えます。 (出典: 領収 書 レシート 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。