不動産小口化商品が選ばれる理由とREIT比較|利回りとリスクの真相
都心一等地にある数十億円規模のオフィスビルや商業施設への投資は、かつて潤沢な自己資金を持つ富裕層や機関投資家だけの特権だった。しかし、不動産特定共同事業法(不特法)の電子取引業務の定着に伴い、1口数万円から100万円単位で参加できる「不動産小口化商品」が個人投資家の間で急速に浸透している。日銀の金融政策正常化に伴う金利上昇やインフレ圧力のもとで、手元資金の目減りを防ぎつつ安定したインカムゲインを狙える現実的な手段として関心を集めている。
一口に不動産小口化商品といっても、相続税対策として絶大な支持を集める「任意組合型」から、手軽にオンライン完結できる「匿名組合型(不動産クラウドファンディング)」まで性質は大きく異なる。本稿では、なぜ今この投資手法が選ばれているのか、上場REITや現物不動産投資との決定的な相違点、想定利回りの現実と潜む元本割れリスクの真因に至るまで、2026年最新の現場データをもとに徹底解剖する。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産小口化商品は都心プライム物件へ1口1万〜100万円から共同出資できる仕組みであり、特に「任意組合型」は現物不動産と同等の相続税圧縮効果を誇る。
- 要点2:想定利回りは年利3.0%〜6.0%程度が主流で、毎日価格が乱高下するREITとは異なり日々の市場変動ストレスから解放される点が最大の支持理由となっている。
- 要点3:運用期間中の途中解約は原則として極めて困難であり、事業者の信用リスクや物件の稼働率低下に伴う元本割れの可能性を十分に精査した選定が欠かせない。
【2026年最新】不動産小口化商品が今選ばれている背景|都心好立地へのアクセス権
首都圏を中心とする都市部の不動産価格は高止まりを続けており、一般的な個人投資家が都心の一等地で区分マンションや一棟ビルを直接購入するハードルは極めて高くなった。数億円規模の借入を起こすには金利上昇リスクが重くのしかかり、融資審査の厳格化も進んでいる。こうした環境下で投資家の資金受け皿として存在感を高めているのが、国土交通省および金融庁が監督する不動産特定共同事業法に基づく不動産小口化商品だ。
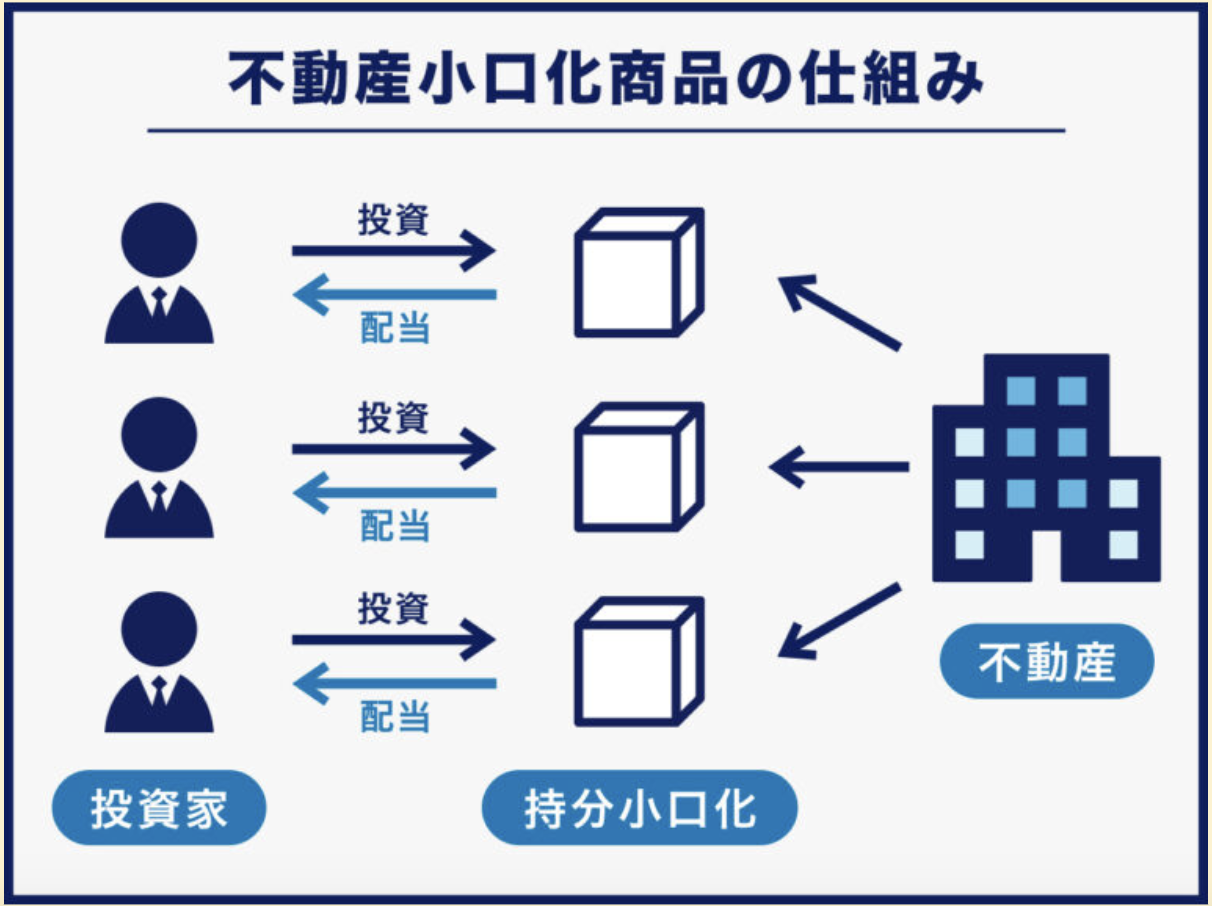
不動産小口化商品とは、1棟のオフィスビルや商業施設、賃貸マンションなどを事業者が取得・小口化し、複数の投資家が共同出資して得られた賃料収入や売却益を出資比率に応じて分配する金融商品を指す。個人では手が出ない銀座、表参道、丸の内周辺、主要ターミナル駅徒歩圏といった超一等地の優良不動産に対し、数十万円から数百万円程度の資金で実質的なオーナーシップを保有できる点が、他の投資商品にはない独自の強みとなっている。
金融資産を現金や預貯金のまま滞留させておくと実質的価値が目減りするインフレ局面において、「モノ」としての裏付けがある不動産は賃料改定や資産価値の連動によってインフレヘッジ機能を発揮しやすい。個人投資家の資金シフトを促す強力な推進力となっている。
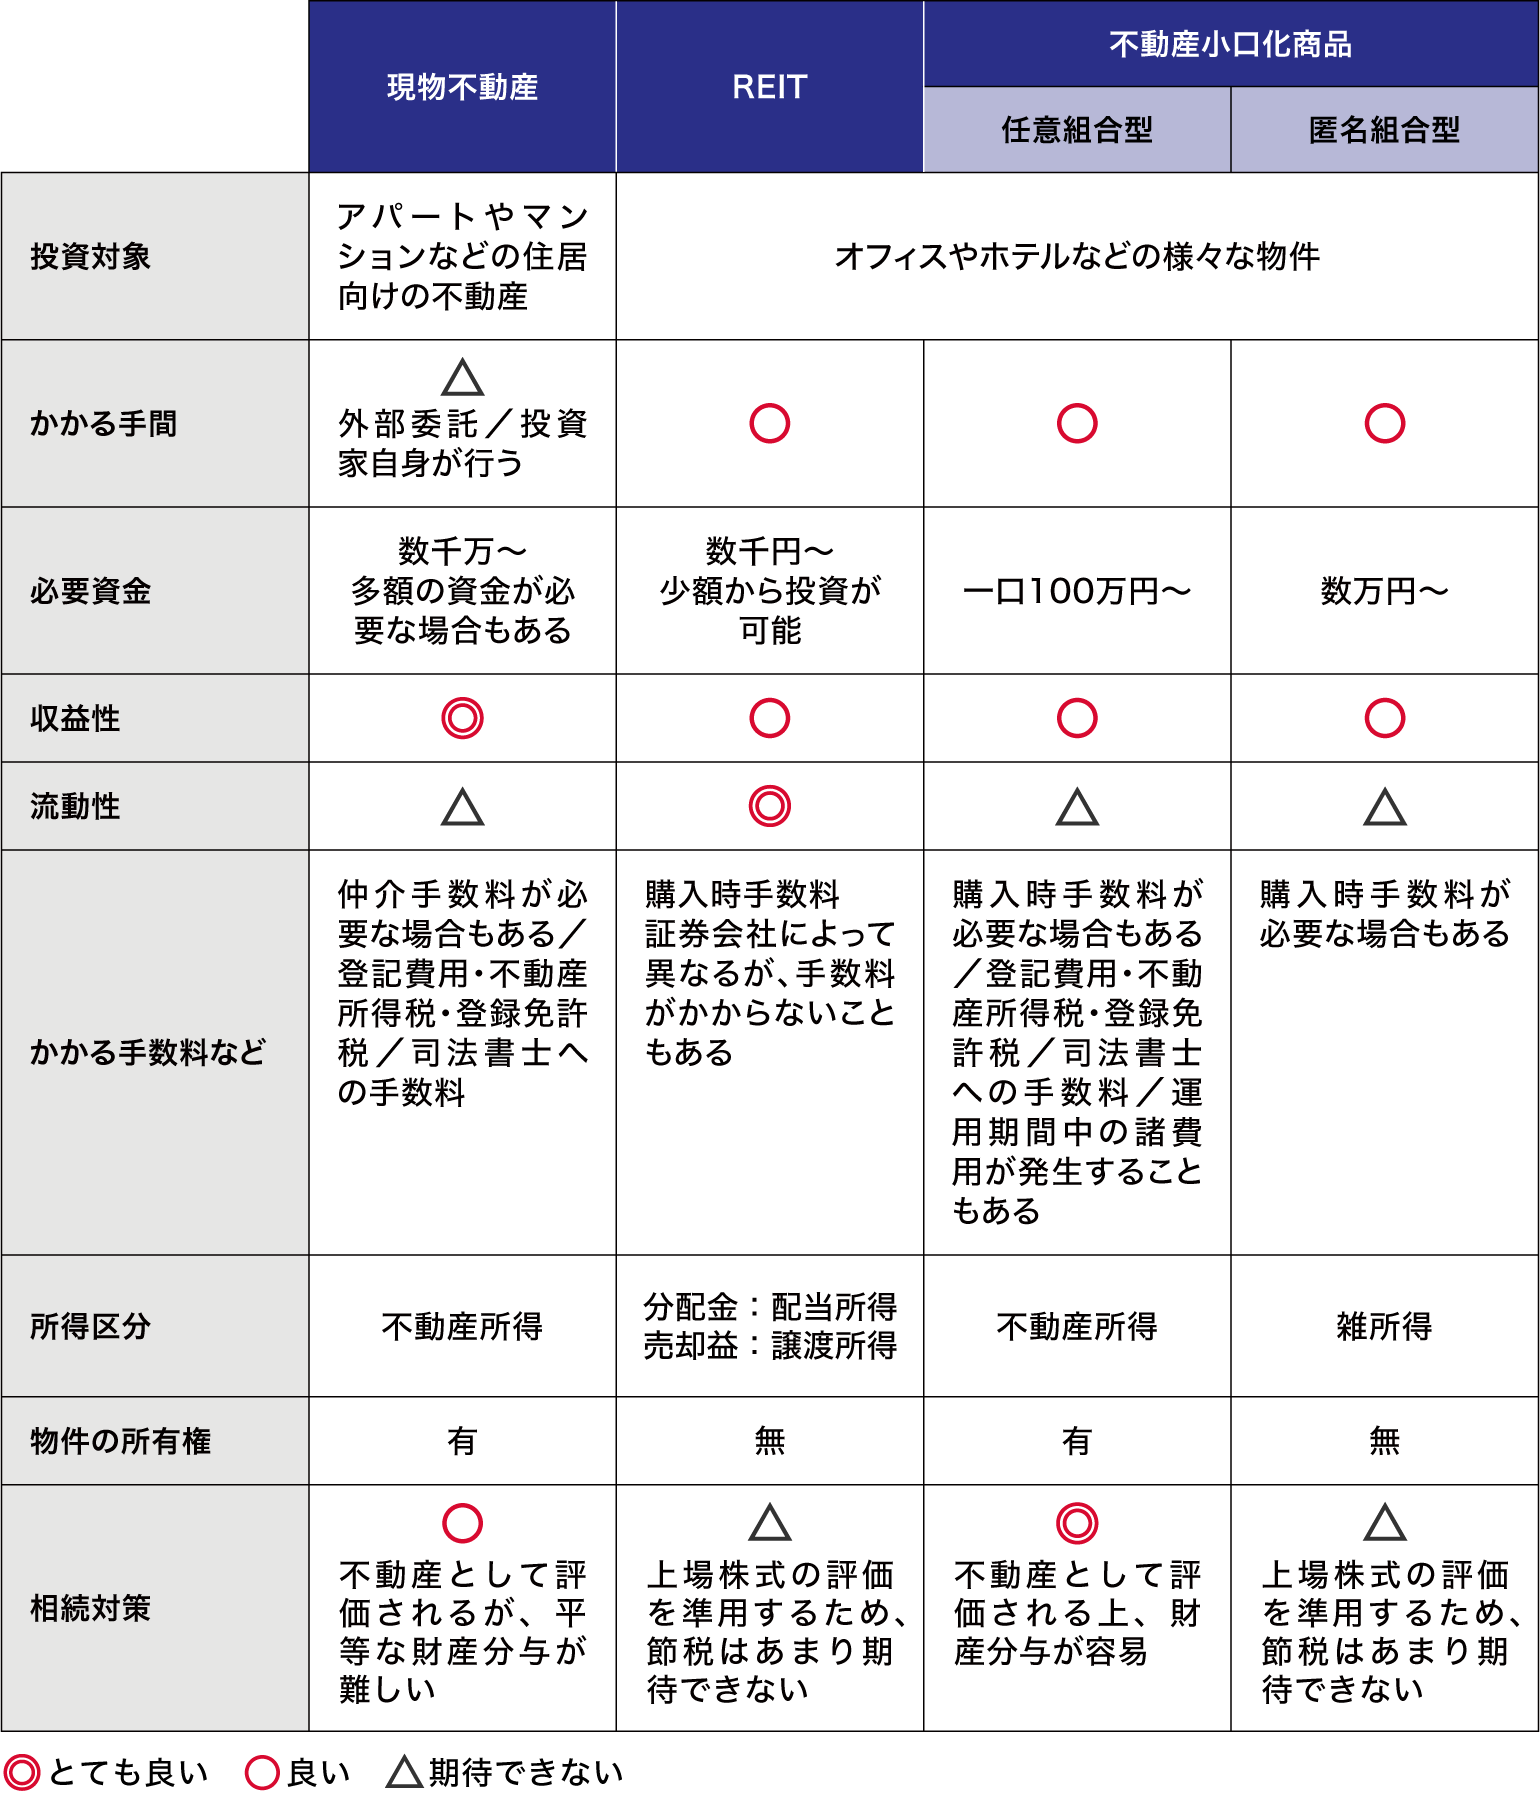
【徹底比較】不動産小口化商品・REIT・現物投資の違いがひと目でわかる一覧表
不動産小口化商品の実態を掴むうえで、最も頻繁に引き合いに出されるのが「REIT(上場不動産投資信託)」と「現物不動産投資(ワンルームや一棟アパート)」だ。これら3つの手法は、同じ不動産を投資対象としながらも、法的性格、税制上の扱い、流動性において全く異なる性質を持っている。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 最低投資金額 | 1口1万円〜100万円(商品種別による) | REIT:数万円〜数十万円 現物:数千万円〜数億円 | 現物のように多額のローンを背負う必要がなく、自己資金の範囲で無理なく都心優良物件へ分散できる。 |
| 価格変動性(ボラティリティ) | 運用期間中は評価額が原則固定 | REIT:株式市場で毎日値動き 現物:市場査定による緩やかな変動 | 株式市場の急落や世界的情勢不安による画面上の資産額乱高下に精神をすり減らしたくない層に極めて有利。 |
| 相続税対策効果 | 任意組合型は評価額を約70〜80%圧縮可能 | REIT:時価評価(圧縮なし) 匿名組合型:時価評価(圧縮なし) | 任意組合型を選択する最大の動機。現金で相続するよりも圧倒的に課税評価額を抑えられる。 |
| 換金性・中途解約 | 原則不可(譲渡は事業者の承諾が必要) | REIT:証券市場で即日売却可能 現物:仲介売却に3〜6ヶ月程度 | 最大のデメリット。流動性を犠牲にする代わりに安定的な配当を得る設計であることを忘れてはならない。 |
| 税務区分 | 任意組合型:不動産所得 匿名組合型:雑所得 | REIT:配当所得(申告分離可) 現物:不動産所得(損益通算可) | 匿名組合型は総合課税で累進税率が適用されるため、高所得者は税率跳ね上がりに注意が必要。 |
REITとの決定的な違いは、「投資法人の証券を保有しているのか、実質的な物件持分・事業権利を保有しているのか」という点に集約される。REITは東京証券取引所に上場しているためいつでも売却できる圧倒的な流動性を誇る半面、株式相場全体の暴落に巻き込まれて実物不動産の価値とは無関係に価格が急落する局面がある。対して不動産小口化商品は、株式市場のノイズから完全に切り離されており、期間満了まで手堅くインカムゲインを受け取り続ける設計になっている。
仕組みの分岐点|任意組合型と匿名組合型の違いと相続税対策の真価
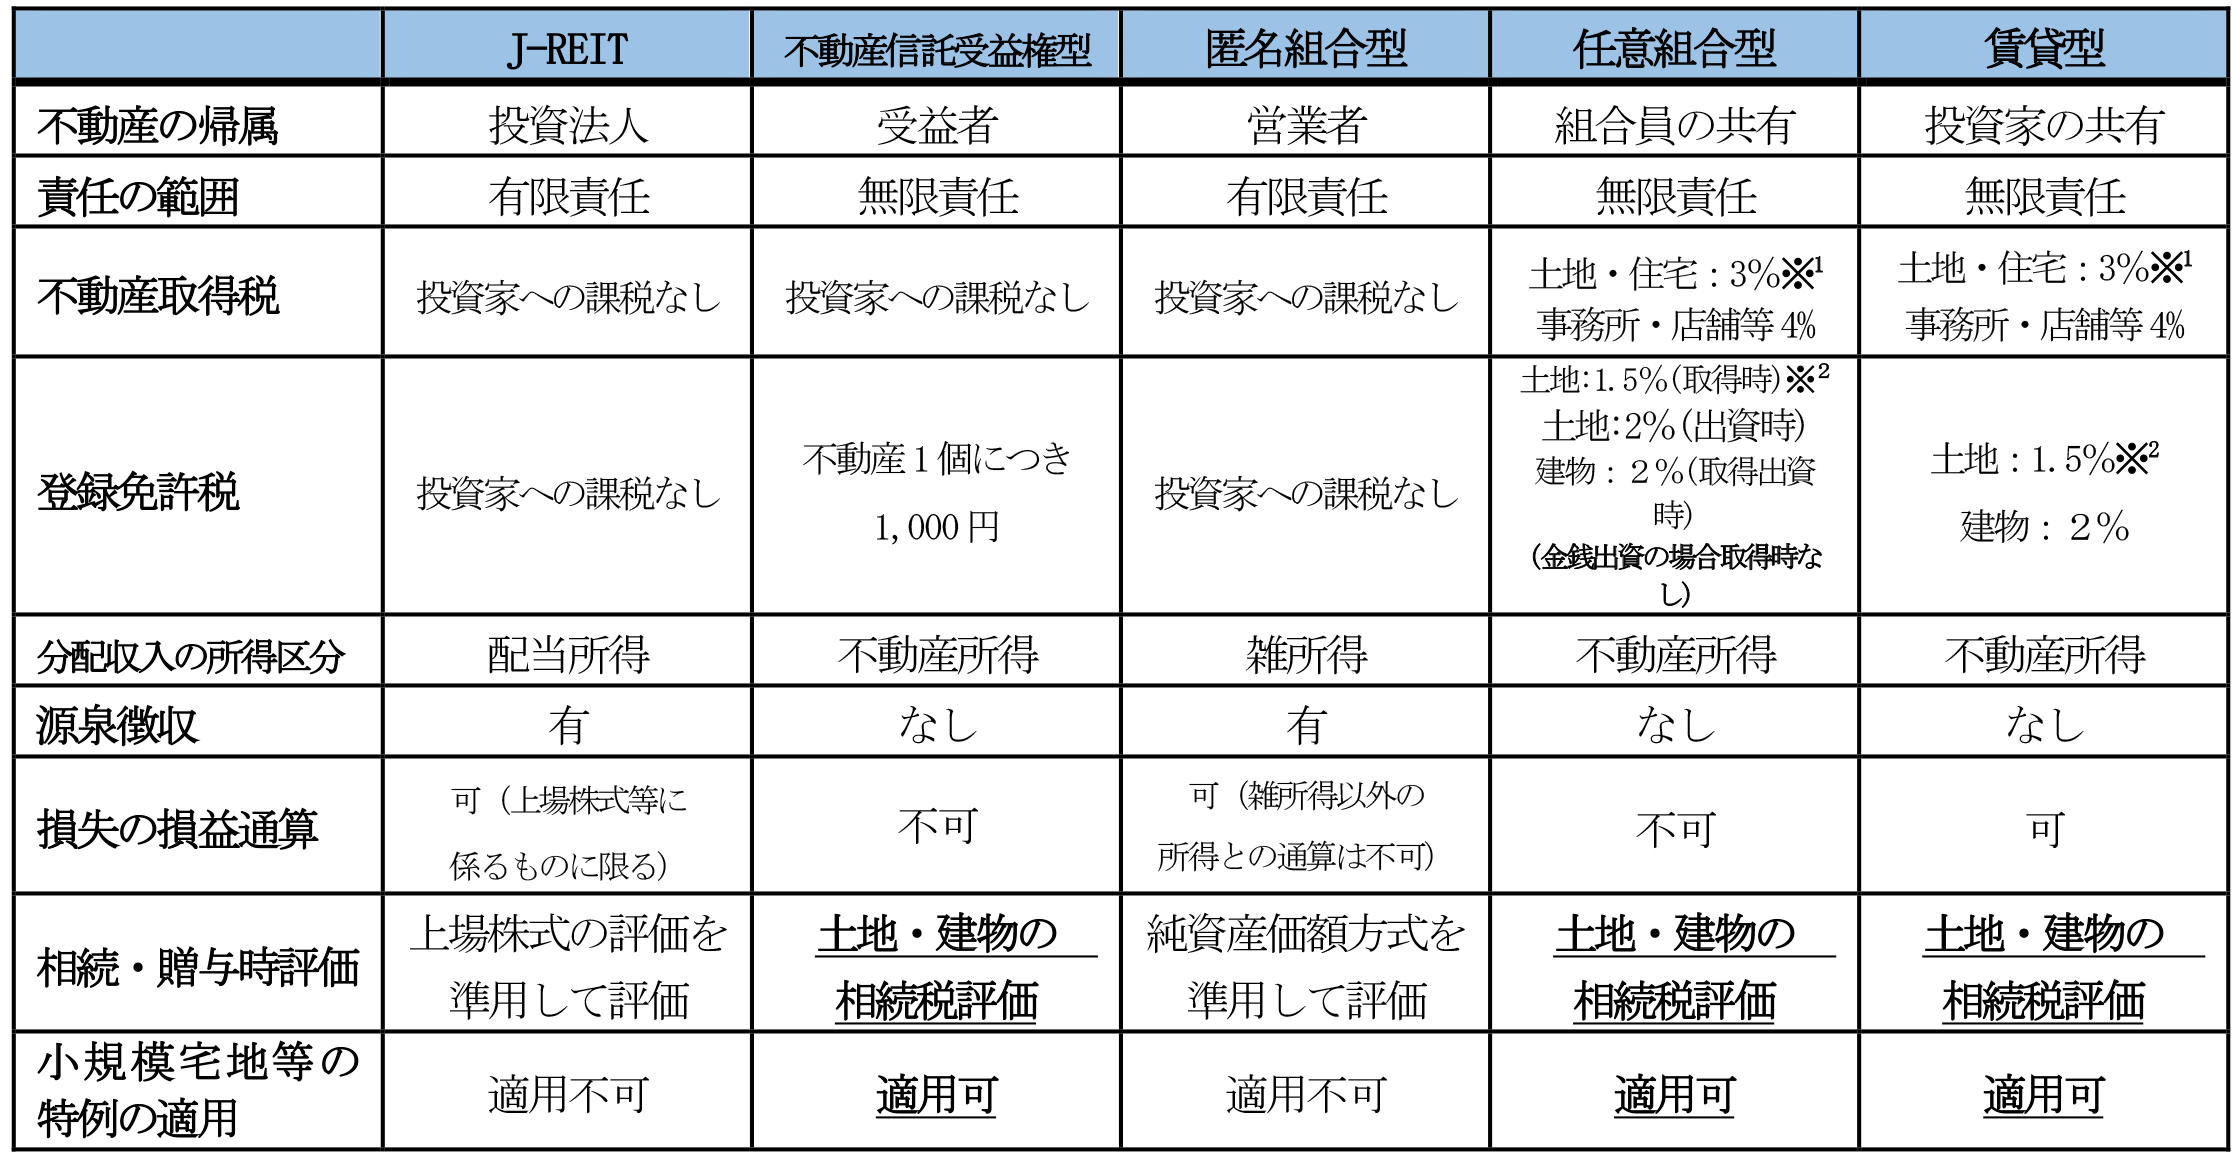
不動産小口化商品を検討するにあたり、最も注意を払うべきは契約形態による構造の違いだ。法律上、主に「任意組合型」と「匿名組合型」の2種類に大別され、ターゲット層も活用目的も180度異なる。
1. 富裕層の資産防衛を支える「任意組合型」
任意組合型では、事業者と投資家が民法上の組合契約を締結し、対象不動産の共有持分を出資する形式を採る。登記上も組合員の共有名義(または代表者への合有登記)となり、税務上は現物不動産を直接保有しているのと同等に扱われる。
この仕組み最大の恩恵が、相続税評価額の圧縮だ。現金1億円を相続した場合、評価額は額面通りの1億円として課税される。しかし、任意組合型の不動産小口化商品(都心商業ビル等)に1億円を出資していた場合、相続税評価は「路線価」および「固定資産税評価額」、さらに賃貸割合による減額が適用される。結果として、課税評価額が約2,000万円〜3,000万円程度(最大70%〜80%の圧縮)まで引き下げられるケースが珍しくない。実物の一棟マンションを購入した時と同様の節税効果を、管理の手間を一切かけずに数口単位で遺産分割しやすい形で実現できるため、シニア富裕層から絶大な支持を集めている。
2. 手軽さと短期運用を重視する「匿名組合型(不動産クラファン)」
一方、ネット上で「不動産クラウドファンディング」として募集されている大半が匿名組合型だ。投資家は事業者に対して金銭を出資し、事業者が自らの名義で不動産を所有・運用して得た利益から分配を受ける。登記簿に投資家の名前が載ることはなく、投資家が持つのはあくまで「利益分配を受ける債権的権利」に過ぎない。
出資額が1万円から10万円程度と極めて少額から始められる手軽さがある反面、税務上の不動産保有とは見なされないため、相続税の圧縮効果は原則として存在しない。相続時には出資金全額が現金と同等の時価で評価される点に留意したい。
利回り相場と市場の実態|年3%〜6%の裏側にあるコスト構造
各社が提示する不動産小口化商品の利回り相場を精査すると、対象物件の種別や契約スキームによって明確な傾向が見て取れる。
現在、主要事業者が組成する商品の想定利回りは年利3.0%〜6.0%程度に収束している。内訳を詳細に見ると、銀座・丸の内・大手町といった都心プライムエリアのオフィスや高級レジデンスを対象とする任意組合型は年利2.8%〜3.8%前後と比較的堅実な数値に設定されている。地価が高く賃料利回りが低いためだが、資産価値の堅牢性と相続税評価減メリットを主眼に置く投資家にとっては十分に納得できる水準だ。
一方で、地方都市のホテル、物流施設、中古再生マンションなどを対象とした匿名組合型クラウドファンディングでは、年利4.5%〜6.5%前後を打ち出す案件が目立つ。中には年利8%超を謳うアグレッシブな開発ファンドも散見されるが、高利回りの裏には相応の開発遅延リスクやテナント撤退リスクが潜んでいる。
見落としてはならないのが、事業者に支払われるコスト構造だ。分配金として提示される「想定利回り」は、すでにプロパティマネジメント(PM)費用やアセットマネジメント(AM)報酬、組成費用などが控除された後の数値であることが多い。しかし、物件売却時において、想定価格を上回った利益のうち一定割合(10〜30%程度)が事業者の「成功報酬」として差し引かれる設計になっているファンドも少なくない。表面利回りの数字だけに惑わされず、手数料控除前のネット収益力を吟味する姿勢が不可欠だ。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手投資コミュニティやSNS、知恵袋に寄せられる利用者の生の声、さらには現場取材で浮かび上がってきたのは、パンフレット上の華やかな数字とは異なる投資家たちのリアルな葛藤と実感だ。
都内在住の60代男性(資産管理会社経営)は、取材に対して次のように本音を漏らす。
「子ども3人への生前贈与と相続対策として、都心オフィスを対象とする任意組合型に各1,500万円ずつ、計4,500万円を出資した。現物マンションだと3等分に分けるのが難しく『争続』の火種になるが、小口化商品なら1口単位で平等に遺産分割できる。賃料振込も定期的で管理の手間も一切なく、精神的には非常に楽だ。ただし、資金が10年間拘束されるため、途中で手元キャッシュが逼迫した際の逃げ道がない怖さは常にある」
一方で、手軽な不動産クラウドファンディング(匿名組合型)を中心に運用する30代会社員からは、運用の難しさを嘆く声が目立つ。
「人気の年利5%超案件は、募集開始から数秒で枠が埋まる『クリック合戦』状態。平日の昼休みにスマホを握りしめて待機しても、アクセス過多で弾かれて投資できないことが続いた。ようやく投資できても運用期間が1年程度と短く、償還されるたびに次の預け先を探さなければならず、実質的な資金の『待機期間』が発生してしまい、通年のトータルリターンが下がってしまう」
また、昨今の国税庁による不動産の過度な節税対策に対する監視強化(財産評価基本通達6項の適用による追徴課税リスク)を巡り、「相続直前の駆け込み購入」に対して税務署から否認されるのではないかという懸念を口にする税理士関係者の声も増えている。合法的な節税策とはいえ、実質的な資産保有の期間や事業目的の合理性が厳しく問われる局面に来ている。
元本割れリスクと失敗理由|途中解約の注意点と一般に知られていない盲点
「現物不動産の裏付けがあるから絶対に安全」という認識は明白な誤りだ。出資法に基づき、不動産小口化商品は元本を保証することが固く禁じられている。投資家が直面し得る失敗の典型パターンと制度的盲点を整理する。
1. 途中解約の原則不可と資金凍結リスク
多くの投資家が契約後に直面する最大の壁が途中解約のハードルの高さだ。現物不動産であれば、相場より2〜3割価格を下げれば数週間から数ヶ月で現金化できる。REITなら数分で約定する。しかし、不動産小口化商品は運用期間(3年〜10年程度)中の解約が規約上「原則不可」と定められている。
事業者側が特別に認めるケースは、出資者の死亡、破産宣告、天災地変による急激な経済的困窮など極めて限定的だ。第三者への権利譲渡を申請する場合でも、事業者の書面承諾が必要であり、買い手探しは難航を極める。さらに出資額の5%〜10%に上る高額な解約・名義書換手数料を差し引かれ、実質的な大損害を被るリスクがある。「当面使う予定のない完全な余剰資金」以外を投じることは極めて危険だ。
2. 事業者の倒産と「優先劣後構造」の過信
匿名組合型ファンドの多くは、元本割れリスクを低減するために「優先劣後出資構造」を採用している。例えば事業者が10%〜20%を劣後出資し、損失が発生した際は事業者の出資分から先に削られる仕組みだ。
しかし、この防波堤も万能ではない。対象物件の価値が30%下落すれば、事業者の劣後出資枠(20%)を突き破って投資家の優先出資金が直接毀損する。さらに深刻なのは、ファンドを運営する事業者自体の経営破綻だ。過去の金融危機や不動産不況時にも見られたように、事業者が資金ショートを起こして民事再生法を申請した場合、対象不動産の売却処分や分配金の支払いは長期間凍結され、最終的に元本の大半が戻らない事態に陥る。財務体質が脆弱な新興事業者の案件に高利回りだからと飛びつく行為は、構造的リスクを無視した危険な賭けと言わざるを得ない。
【プロの結論】向いている人・おすすめできない人の客観的判断基準
投資行動において最も避けるべきは、他人の成功体験や甘い宣伝文句に流され、自らの財務体力や投資目的と乖離した商品に手を出してしまうことだ。行動経済学で言う「現状維持バイアス」や「不透明なリスクの過小評価」を排し、以下の客観的基準に照らして判断を下してほしい。
不動産小口化商品が強く向いている人の条件
- 5〜10年単位で動かす予定のない余剰資金を保有している:途中で換金できなくても日常生活や他の事業計画に一切支障をきたさない資本基盤があること。
- 相続税の課税対象であり、遺産分割対策を同時に行いたい(任意組合型):不動産の路線価評価圧縮を利用し、複数の子どもたちへ等分に権利を遺贈したいシニア層。
- 株式市場の激しいボラティリティに疲弊している:日々の株価チャートを気にするストレスを遮断し、固定された利回りを着実に受け取りたい人。
- 現物不動産の賃貸管理や修繕対応を完全にアウトソースしたい:入居者トラブル、空室募集、雨漏りなどの物理的管理に煩わされたくない人。
慎重になるべき・おすすめできない人の条件
- 近々、結婚・住宅購入・教育資金などで現金を動かす可能性がある:途中解約が不可能なため、資金ショートを引き起こす危険性が極めて高い。
- 給与所得が極めて高く、高利回りの匿名組合型に投資しようとしている:匿名組合型の分配金は「雑所得(総合課税)」となるため、本業の年収が高い人は最大約55%の税率が課され、手残りが大幅に目減りする。
- いつでも現金化できる流動性を最重視したい:このタイプの投資家は、不動産小口化商品ではなく、証券市場で即日売買できるJ-REITや高配当株ETFを選ぶべきだ。
【不動産小口化商品】に関するよくある質問(FAQ)
Q1:不動産小口化商品の分配金は確定申告が必要ですか?
A1:契約形態によって異なります。「任意組合型」の分配金は「不動産所得」となるため、原則として確定申告が必要です。一方、「匿名組合型(不動産クラウドファンディング)」の分配金は支払時に20.42%が源泉徴収される「雑所得」となります。給与所得者で雑所得の合計が年間20万円以下の場合は確定申告を不要とできるケースもありますが、他の雑所得との合算や住民税の申告義務がある点に注意が必要です。
Q2:運営会社が倒産した場合、出資した資金はどうなりますか?
A2:「任意組合型」の場合、不動産の共有持分そのものを投資家が保有しているため、事業者が破綻しても原則として物件の持分権は保全され、破産財団から切り離されます。しかし、「匿名組合型」では投資家は単なる無担保の金銭債権者となるため、事業者が破産した場合は他の一般債権者と同様に扱われ、出資金が全額戻らない(大規模な元本毀損となる)可能性が極めて高くなります。
Q3:都心の任意組合型商品は、今からでも相続税対策として有効ですか?
A3:有効な手段として広く活用されていますが、運用のタイミングには細心の注意が必要です。近年、国税庁は「過度な節税を主目的とした不動産購入」に対し、財産評価基本通達6項を適用して路線価評価を否認し、鑑定評価(時価)での追徴課税を行う事例を増やしています。相続発生直前に購入して直後に売却するような極端な運用を避け、中長期的な資産保有・事業実態を持たせることが肝要です。
まとめ:今後の動向と失敗しないための判断基準
不動産小口化商品は、莫大な自己資金や借入力を必要とした不動産投資の門戸を個人へ開放した優れた金融工学的ツールであることは間違いない。特に、都心好立地資産の恩恵を少額で享受できる点や、任意組合型が持つ相続対策としての有用性は、他の金融商品には真似のできない唯一無二の強みだ。
しかし、高利回りという表層の数字に飛びつき、流動性の欠如や事業者の破綻リスクという裏側の構造を見落とせば、大切な資産を長期間にわたって危険に晒す結果となる。2026年以降の金利ある世界において生き残る優良物件を見極める目利きと、自分自身の資産ポートフォリオにおける「換金性」とのバランスを冷静に保つこと。その冷徹なデューデリジェンスこそが、不動産小口化商品で堅実な果実を手にするための絶対条件だ。 (出典: 不動産 小口 化 商品(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。