総合課税と分離課税の違いを徹底比較!2026年の損得基準と落とし穴
毎年めぐってくる確定申告のシーズンにおいて、多くの個人投資家や副業ワーカーを悩ませるのが「総合課税と申告分離課税のどちらを選ぶべきか」という選択です。株式の配当金や投資信託の分配金、暗号資産の利益、さらには副業収入に至るまで、税金の納め方ひとつで手元に残る現金が数万〜数十万円単位で変わる現実に直面しています。
国税庁の発表資料や税務署の現場窓口で近年特に問題視されているのが、「還付金が出るから」と安易に総合課税を選んだ結果、翌年度の国民健康保険料や各種社会保障費が跳ね上がり、トータルで大きな損失を被る納税者の急増です。2026年最新の税制環境を踏まえ、制度の仕組みから損得の境界線、絶対に見落としてはならない落とし穴まで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:総合課税は合算後の超過累進課税(最高55%)、分離課税は一律20.315%を適用する決定的な税率構造の差がある。
- 要点2:配当所得は課税所得695万円以下なら総合課税で所得税の還付を狙えるが、住民税・国保料・扶養判定の連動リスクが潜む。
- 要点3:税制改正によって所得税と住民税の課税方式一致が義務化されたため、目先の還付金だけで選ぶと大損を招く恐れがある。
【税率と仕組みの違い】総合課税と分離課税の決定的な構造差とは?
日本の所得税法において、個人の所得は10種類に区分され、それぞれ課税方式が割り振られています。その根幹を成すのが「総合課税」と「分離課税」の2大原則です。この二者の本質的な違いを把握することが、適正なタックスプランニングの第一歩となります。
まず総合課税とは、給料や事業所得、不動産所得、一時所得、副業などの雑所得をすべて合算し、合計額に対して税金を計算する仕組みです。ここで適用されるのが所得税の超過累進課税制度です。所得が上がるにつれて税率が5%から45%まで7段階に上昇し、これに一律10%の住民税と復興特別所得税が加わることで、最高税率は実質約55.9%に達します。つまり、全体の課税所得が低い人ほど税率が抑えられ、高額所得者ほど重い負担を背負う再分配の思想が貫かれています。
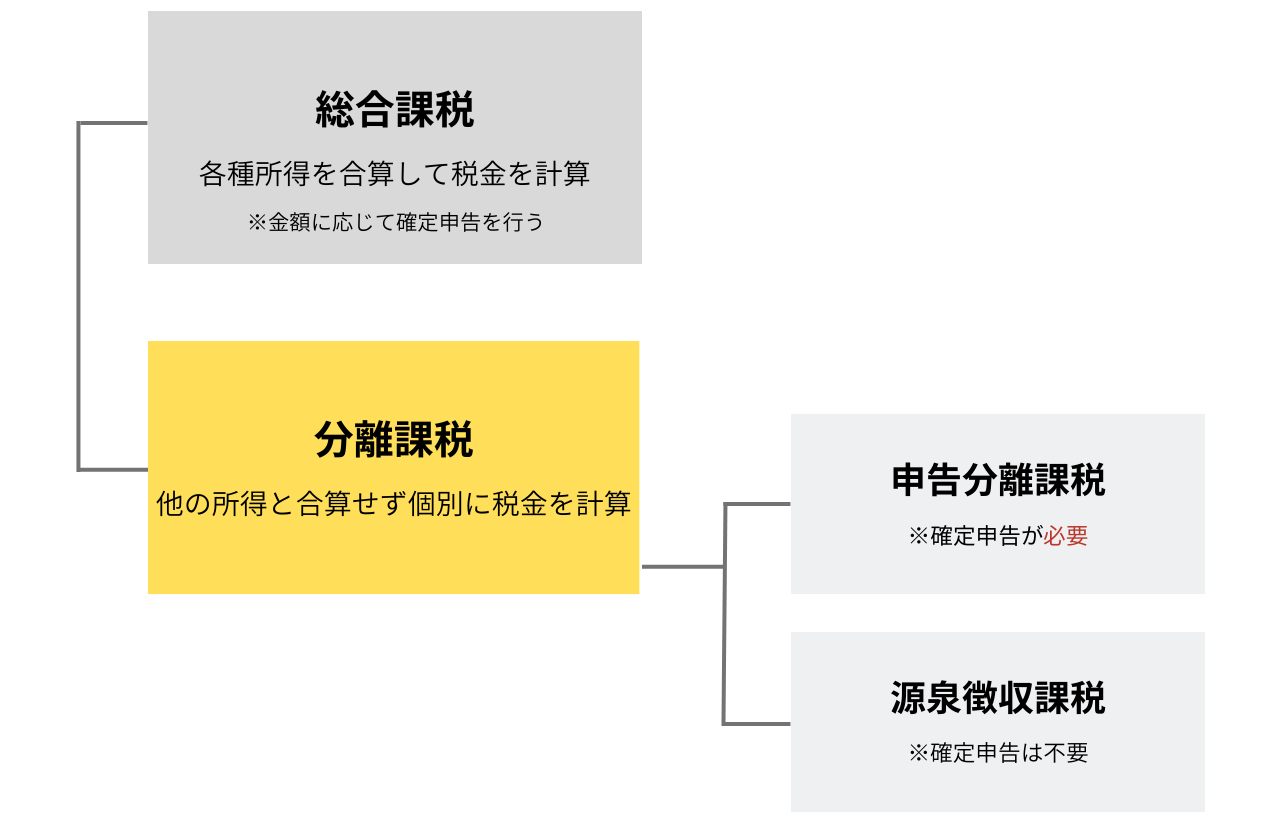
対照的に分離課税(申告分離課税)は、他の所得とは完全に切り離し、特定の所得だけで独自の税率を掛けて税額を算出する制度です。政策的な配慮から、株式や投資信託の譲渡益、配当所得、先物取引、土地建物の売却益などに適用されます。
ここで押さえておきたいのが、申告分離課税 税率の内訳と計算方法です。上場株式等の譲渡益や配当所得に申告分離課税を適用する場合、税率は所得の多寡にかかわらず一律で以下の通り固定されます。
所得税15% + 復興特別所得税0.315%(所得税額の2.1%) + 住民税5% = 合計20.315%
高所得者にとっては、総合課税で最大55%取られるリスクを回避できるシェルターとして機能する一方、低所得者にとっても20.315%が固定で課されるため、どちらが適しているかは個々人の年収や控除の状況によって二極化します。
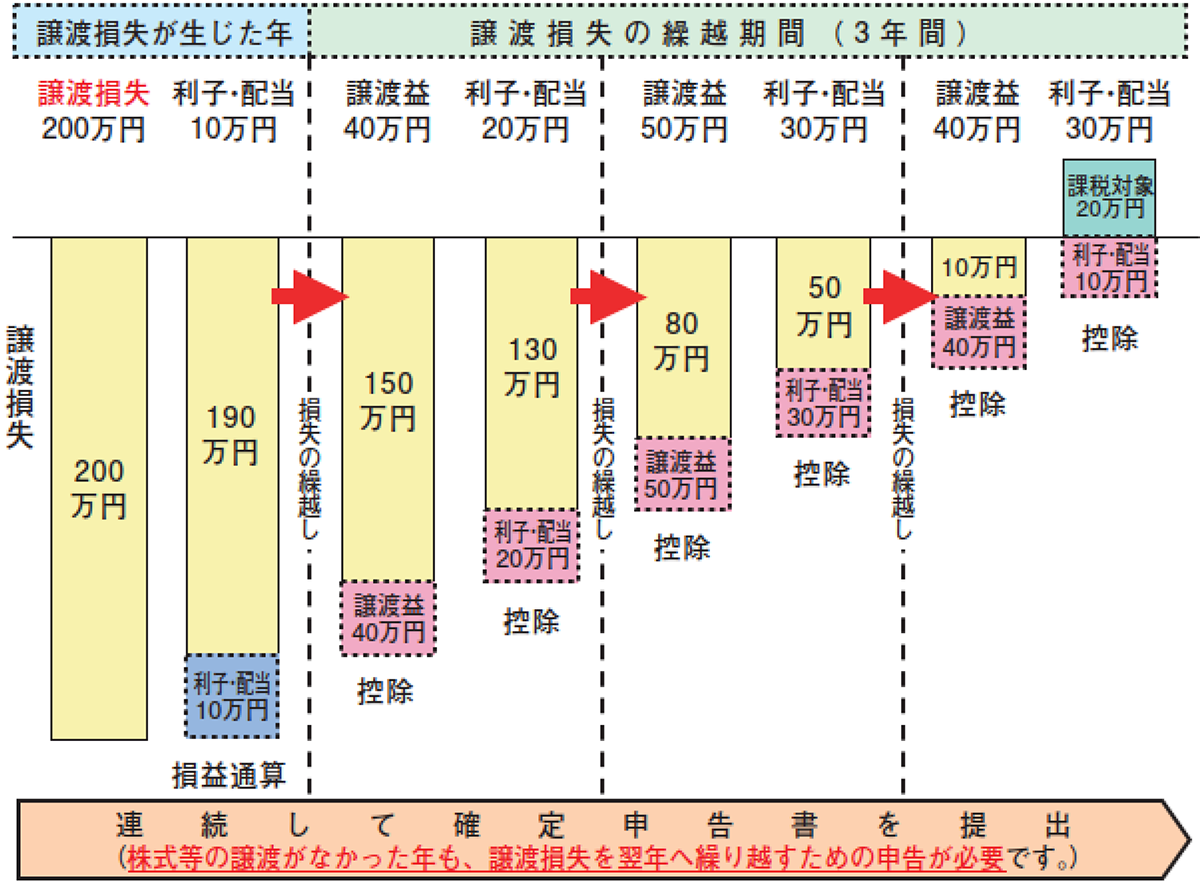
さらに、多くの個人投資家が実務で直面するのが申告不要制度と申告分離課税の比較です。証券会社の「源泉徴収あり特定口座」を利用している場合、配当金や売却益が支払われる時点で20.315%が天引きされ、確定申告を行わずに完結させる「申告不要制度」を選択できます。自ら税務署へ確定申告書を提出して申告分離課税を選択する主な動機は、別口座の譲渡損失と利益をぶつける「損益通算」や、過去3年間に生じた赤字を相殺する「繰越控除」の適用を受ける点にあります。
【配当所得はどっちが得か】課税所得ごとの明確な判断基準と分岐点
投資家が確定申告で最も頭を悩ませるのが、「配当所得 どっちが得か判断基準」をどこに設定するかという問題です。上場株式の配当金は、源泉徴収あり特定口座で放置(申告不要)、申告分離課税、総合課税の3つから納税者が自由に選択できます。
投資マネーの現場で配当所得で総合課税を選ぶべき理由として挙げられるのが、「配当控除」の存在です。配当金は、企業が法人税を納めた後の最終利益から株主へ分配されます。その配当金に再び個人の所得税がそのまま課されると二重課税が生じてしまうため、その不公平を緩和する救済措置として税額控除が用意されています。
配当控除の適用条件と税率を整理すると、対象は国内株式等からの配当金に限定され(J-REITや外国株は対象外)、課税総所得金額(給与所得や事業所得など他の所得を合算した金額)に応じて次のように税額控除率が変動します。
課税総所得金額が1,000万円以下の区分では、配当所得に対して所得税で10%、住民税で2.8%の控除が受けられます。この控除を反映させた結果、総合課税における実質税率は課税所得ゾーンごとに劇的に変化します。
所得税単体で比較した場合の損益分岐点は「課税所得900万円以下」です。課税所得が330万円以下の人であれば、所得税率は10%ですが、配当控除で10%差し引かれるため、所得税の実質負担は復興税分を除いてほぼ0%まで圧縮されます。源泉徴収された15.315%の所得税が丸ごと還付される計算になるため、一見すると「総合課税を選ばなければ大損だ」と判断しがちです。
しかし、もう1つの重要戦略である株式等譲渡所得と損益通算の手続きを行う場合は話が変わります。特定の証券口座で配当を受け取りつつ、別の口座で株式の売却損が出ている場合、総合課税を選んでしまうと譲渡損失との相殺が一切認められません。株式の赤字と配当を合算して税金を取り戻すには、申告分離課税を選択することが法的な絶対要件となります。
【データ比較検証】課税方式ごとの税率・メリット・注意点一覧
納税者が自分自身の状況に照らし合わせて瞬時に優劣を判断できるよう、3つの方式の基本仕様と特性を一覧表にまとめました。数字と実効税率の対比から、制度ごとの立ち位置を明確に把握できます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総合課税(配当所得) | 税率:5%〜45%(超過累進) 住民税:一律10% 控除:配当控除最大12.8% | 課税総所得695万円以下で所得税が有利に作用 | 所得税還付の恩恵は大きいが、住民税が実質7.2%課税され合計所得が増加する点に警戒が必要。 |
| 申告分離課税(株・配当) | 税率:一律20.315% (所得税15%+復興0.315%+住民税5%) | 売却損との損益通算、3年間の繰越控除が可能 | トレード損失がある年の標準選択肢。高所得者ほど税率固定の恩恵を受けやすい。 |
| 申告不要制度(特定口座) | 源泉徴収20.315%で完結 確定申告書への記載なし | 合計所得金額に算入されない完全非課税枠扱い | 国保加入者や扶養親族にとって最も安全。還付金を追うよりもトータル支出を抑えられるケース多数。 |
| 副業雑所得(執筆・物販等) | 原則として総合課税 給与等と合算して累進税率 | 年間利益20万円超で申告義務が発生 | 本業年収が高い会社員ほど高税率が直撃。経費計上と所得控除の積み上げが防衛策の要。 |

【2026年最新の落とし穴】税制改正で激変した住民税・国保料と扶養外れリスク
かつての節税テクニックを知るベテラン投資家ほど陥りやすい致命的なトラップが存在します。それが「所得税と住民税の課税方式の一致」です。過去の税制では「所得税は総合課税で申告して還付金を受け取り、住民税は申告不要を選んで合計所得金額を増やさない」という合法的な裏ワザが認められていました。しかし、法改正によって両者の課税方式を一致させることが完全義務化されました。
現在では、確定申告で総合課税や申告分離課税を選んだ瞬間に、その金額が住民税を計算するための「合計所得金額」にそのまま反映されます。これによって引き起こされるのが、住民税や国民健康保険料への影響です。
自治体の国民健康保険料は、前年の合計所得金額をベースに「所得割」が算定されます。配当金を総合課税で申告して所得税が2万円戻ってきたとしても、合計所得が増えたことで国保料が年間5万〜8万円跳ね上がり、差し引きで大幅な赤字に転落するケースが後を絶ちません。さらに影響は国保料にとどまらず、後期高齢者医療制度の窓口負担割合が1割から2割・3割へ引き上げられたり、介護保険料の段階区分が上がって自己負担額が増加したりする連鎖的ダメージをもたらします。
もう1つ厳重な注意が必要なのが、扶養から外れるリスクと注意点です。学生のアルバイトやパート勤務の配偶者が、自身の特定口座内で得た配当金や株式譲渡益を「少しでも税金を取り戻したい」と確定申告したケースを想定してみます。申告不要にしておけば扶養判定の合計所得金額に含まれなかったはずの利益が表面化し、基礎控除枠の48万円や配偶者控除の所得制限を超過してしまう事態が発生します。
本人が扶養から外れて自前で国民年金や健康保険を支払わなければならなくなるだけでなく、世帯主側の税金面でも配偶者控除や特定扶養控除が消滅し、世帯全体で数十万円の可処分所得が吹き飛ぶ悲劇が現実の相談窓口で頻発しています。
【実態検証】確定申告の現場で見えた生の声と「大損した納税者」の証言
税理士会関係者や確定申告会場の相談員への取材、SNSや掲示板コミュニティに投稿された当事者の声を集約すると、制度の複雑さが引き起こすリアルな悲鳴が浮き彫りになります。
都内の税理士事務所代表は、現場の混乱を次のように明かします。
「毎年の確定申告期になると、『ネットで配当控除を使えば税金が戻ると読んだ』と意気込んで申告書を作成する方が多数来られます。しかし試算してみると、会社員で社会保険に加入している方以外、特に自営業者やフリーランス、年金生活者の方は、所得税の還付金以上に国保料や介護保険料の請求額が増えてしまう。数字を提示して初めて顔色を変え、『危うく大損するところだった』と申告を取り下げる相談者が毎シーズン一定数いらっしゃいます」
金融・投資コミュニティでも、制度の変更に気づかず痛手を負ったユーザーの生々しい告白が散見されます。
「還付金3万5,000円が口座に振り込まれて喜んでいたのも束の間、初夏に届いた住民税と国民健康保険料の通知書を見て凍りついた。保険料が前年より6万円近く上がっており、完全に骨折り損のくたびれ儲けだった」(40代・個人事業主)
「大学生の息子が投資信託の利益を確定申告してしまい、私の特定扶養控除(63万円)から外れた。世帯全体で10万円以上の増税になり、家族会議で猛省させた」(50代・会社員)
これらの事例から導き出される確定申告 メリット デメリット 詳細まとめは極めて明快です。
【メリット】
・課税総所得が低い会社員であれば、配当控除により所得税の還付を最大化できる。
・株式の譲渡損失と配当金を損益通算し、過去の赤字を繰り越して将来の税金を減らせる。
【デメリット】
・合計所得金額が押し上げられ、国民健康保険料・介護保険料が増加する。
・配偶者控除や扶養控除の判定ラインを突破し、家族全体の負担が急増する危険がある。
・自治体の子育て給付金や高校無償化などの所得制限に抵触する恐れがある。
【プロの結論】総合課税と分離課税のどちらを選ぶべきか?後悔しない判定基準
多角的なデータを踏まえ、現在の税制環境下で失敗しないための実践的スクリーニング基準を提示します。自身の「働き方」「年収水準」「家族構成」の3点から逆引きすることで、最適な課税方式が浮き彫りになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼「総合課税(配当所得)」を選ぶべき人
1. 勤務先の健康保険組合(協会けんぽ、組合健保、共済組合など)に加入している会社員・公務員。
2. 課税総所得金額(給与所得控除や基礎控除等を引いた後の金額)が695万円以下の世帯。
3. 配偶者控除や親の扶養に入っておらず、独立した単身世帯として生計を立てている人。
※会社員であれば、住民税の合計所得が増加しても勤務先の社会保険料(健康保険・厚生年金)は標準報酬月額ベースで決まるため、保険料跳ね上がりの直撃を受けません。配当控除の果実を安全に回収できる最も適格な属性です。
▼「申告分離課税」を選ぶべき人
1. 複数の証券口座を運用しており、一方の口座で株式や投信の売却損が出ている人。
2. 前年以前3年以内に引き継いだ「繰越損失」が残っており、今年の利益と相殺したい人。
3. 課税総所得が900万円を超えており、累進課税による高税率を回避したい高所得者。
▼「申告不要制度(源泉徴収のまま放置)」を選ぶべき人
1. 自治体の国民健康保険に加入している自営業者、フリーランス、退職後のシニア層。
2. 後期高齢者医療制度に加入しており、医療費の窓口自己負担を1割に据え置きたい75歳以上の方。
3. 親や配偶者の扶養親族に入っている学生、専業主婦(主夫)、パート勤務者。
4. 自治体や国の所得制限が課されている支援制度(児童手当の特例給付制限、高等学校等就学支援金など)の境界線上にいる子育て世帯。
さらに2026年最新 確定申告の税制動向を見据えると、国税庁のマイナポータル連携による申告手続の自動化が進む一方、社会保障制度と税制の連携(所得情報の即時共有)は年々厳格さを増しています。「税務署にバレないだろう」という甘い見通しは通用しません。自身の社会保険環境まで視野に入れた総合的なシミュレーションが不可欠となっています。
【総合課税 分離課税】に関するよくある質問(FAQ)
Q1:会社員ですが、副業の執筆や動画編集で得た雑所得は申告分離課税を選べますか?
A1:選べません。原稿料やアフィリエイト、動画制作などの副業収入(雑所得)は、法律上「総合課税」の対象として定められており、給与所得と合算して超過累進課税で計算されます。申告分離課税を選択できるのは、法律で特別に指定された上場株式等の配当・譲渡所得、FX・先物取引、土地建物の売却益などに限定されています。
Q2:配当所得を総合課税で確定申告した場合、勤務先の会社に副業や株式投資が知られてしまいますか?
A2:知られる可能性が高まります。総合課税を選択すると住民税の課税データが勤務先へ送られる「給与から特別徴収」の合算対象となるため、経理担当者が特別徴収税額通知書を見た際、給与水準に対して住民税額が不自然に高いことから投資等の所得が存在することに気づかれるケースがあります。会社に一切知られたくない場合は、源泉徴収あり特定口座による「申告不要」を選択するのが確実です。
Q3:確定申告書を税務署に提出した後から、やっぱり申告不要や別の課税方式に変更することは可能ですか?
A3:申告期限内(通常3月15日まで)であれば「訂正申告」として変更が可能です。しかし、申告期限を過ぎて法定申告期限後に課税方式を変更することは原則として認められません。一度確定申告書を提出して受理されると、後から「国民健康保険料が高くなったから申告不要に変えたい」という申し立ては通用しないため、必ず申告書を送信・提出する前に最終判定を下す必要があります。
まとめ:今後の動向と失敗しないための判断基準
「総合課税と分離課税のどちらが得か」という問いに対して、すべての人に共通する単一の正解は存在しません。税率単体で見れば配当控除が魅力的に映る総合課税であっても、個人の就労形態や加入している公的医療保険の種類、世帯内の扶養状況と組み合わさることで、真逆の経済的結末を引き起こします。
特に自営業者や年金生活者、扶養枠内で活動する方々にとって、申告不要制度を活用して合計所得を抑え込む防衛策は、還付金以上の経済的防壁として機能します。目先の数万円の還付に目を奪われることなく、社会保障費や家族全体の税負担を含めたトータルコストの視点から、冷静かつ合理的な課税方式を選択してください。 (出典: 総合 課税 分離 課税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。