通勤手当で社会保険料が急増?非課税の落とし穴と手取り防衛策
給与明細を開いた瞬間、「非課税のはずの通勤手当が含まれて社会保険料が高くなっている」と疑問を抱いた経験はないでしょうか。長距離通勤で高額な交通費を受け取っている会社員ほど、控除額の大きさに驚き、手取りの少なさに頭を抱えるケースが後を絶ちません。
税法上は非課税とされる通勤手当が、なぜ健康保険や厚生年金の計算では「給与」と同じ扱いを受けてしまうのか。そこには税金と社会保険の決定的な思想の違いと、多くの会社員が見落としている算定の落とし穴が隠されています。本稿では、制度の構造的な理由から手取りへの影響、さらにはテレワーク普及や法改正が進む2026年最新の動向まで、現場の実態を取材した知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
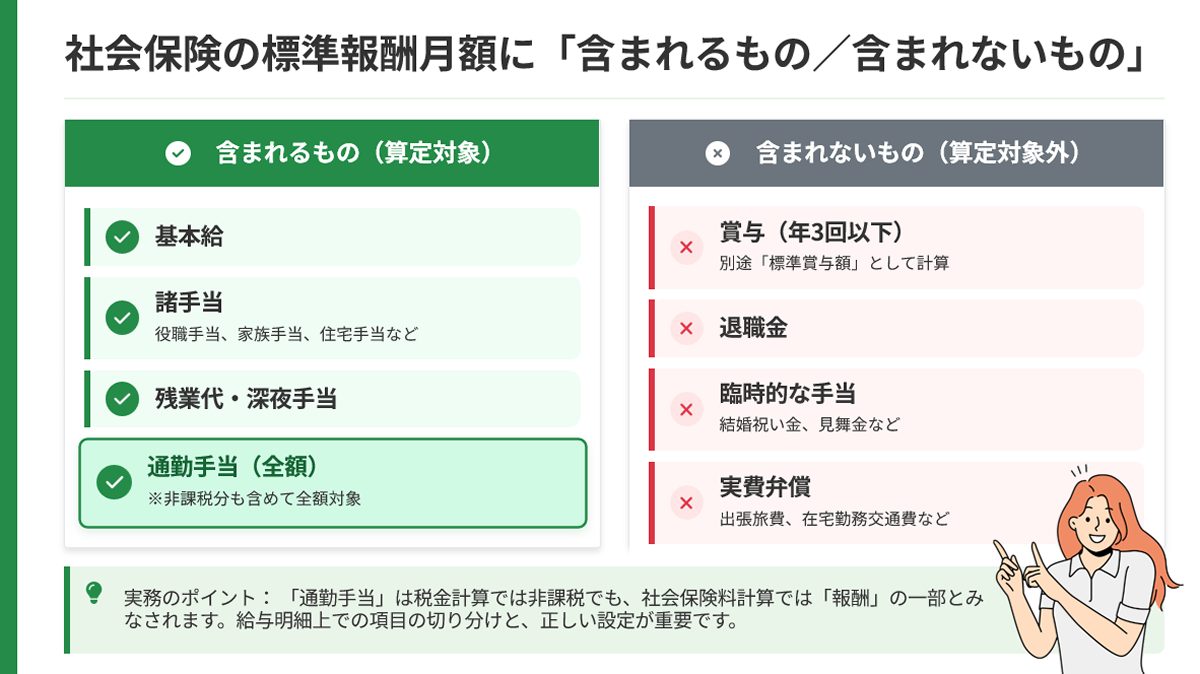
- 要点1:所得税は月15万円まで非課税だが、社会保険(健康保険・厚生年金)では通勤手当も全額が「報酬」として合算される。
- 要点2:4月・5月・6月の給与を基に決まる「定時決定」により、通勤手当が高い人ほど1年間の標準報酬月額が引き上がり手取りが目減りする。
- 要点3:手取り減少というデメリットの反面、将来の厚生年金額や傷病手当金が増加するメリットもあり、在宅勤務の実費精算など最新ルールを踏まえた適切な見極めが不可欠。
【疑問を解明】通勤手当は非課税なのに社会保険料に含まれる決定的な理由
給与明細を精査する多くのビジネスパーソンを悩ませるのが、「非課税通勤費」と記載されているにもかかわらず、社会保険料の対象額(総支給額)に組み込まれている矛盾です。この乖離が生じる根底には、「所得税法」と「社会保険各法(健康保険法・厚生年金保険法)」における通勤費の法的位置づけの根本的な違いが存在します。
税務上の取り扱いを定めた所得税法において、通勤手当は「業務を遂行するために必要な実費の弁償」とみなされます。自腹で支払う電車代やバス代を会社が補填しているに過ぎないため、個人の所得として利益を得ているわけではありません。そのため、国税庁の規定により通勤手当の非課税限度額(月15万円まで)が設けられており、限度額内であれば所得税も住民税も課税されない仕組みになっています。
これに対し、健康保険法第3条や厚生年金保険法第3条では、保険料計算のベースとなる「報酬」の定義を「労働者が労働の対償として受けるすべてのもの」と規定しています。厚生労働省や年金事務所の行政解釈において、通勤手当が支給されることによって「本来本人が負担すべき交通費・生活費の支出が浮き、実質的な生活保障に寄与している」と判断されるためです。これが、厚生年金や健康保険において通勤手当を除外できない法的な理由となっています。
つまり、税法は「純粋な利益にのみ課税する」という立場を取るのに対し、社会保険法は「労働者の生計を維持するための実質的な生活給すべてを対象に保険料を分担する」という思想に基づいています。この目的の差異によって、税金は引かれないのに保険料の算定基準には全額算入されるという二重構造が生まれているのです。
標準報酬月額の計算方法と手取りへの影響|4月・5月・6月の給与が鍵を握る
通勤手当が社会保険料に算入されることで、具体的にどのように手取り額が削られるのかを把握するには、「標準報酬月額」の決定メカニズムを理解しなければなりません。
社会保険料は、毎月の実際の給料でその都度計算されるのではなく、区切りのよい等級に当てはめた「標準報酬月額」に保険料率を掛けて算出されます。この標準報酬月額を決定する最大のイベントが、毎年1回行われる「定時決定(算定基礎届)」です。原則として、毎年4月・5月・6月に実際に支払われた給与(基本給、役職手当、残業代、通勤手当など)の平均額を割り出し、その年の9月から翌年8月までの1年間の保険料等級を固定します。
ここで極めて重要なのが、6ヶ月定期代などの支給形態です。4月の給与で半年分の定期代がまとめて支給された場合、その全額を4月単月の給料に乗せてしまうと極端に跳ね上がってしまいます。そのため、日本年金機構の事務取扱要領に基づき、6ヶ月定期券の通勤手当は各月に1/6ずつ按分して計算されます。定期代が分割されて4月・5月・6月の各月に均等上乗せされるため、遠距離通勤者は基本給が同じ近距離通勤者と比べて、自動的に標準報酬月額が1〜2等級引き上がってしまうのです。
等級が1つ上がると、健康保険料と厚生年金保険料を合わせた個人負担分は月額約3,000円〜5,000円(給与水準によって変動)増加します。年間で換算すれば3万6,000円〜6万円前後も手取りが減少する計算になり、家計に与える影響は無視できません。
【実態データ比較】通勤手当の有無と金額で手取り・社会保険料はどう変わるのか
基本給や残業代がまったく同じであっても、住んでいる場所や通勤手当の支給額によって、控除される社会保険料と最終的な手取り額には明らかな格差が生じます。現場の試算データを基に、具体的な比較検証を行いました。
| 項目 | ケースA:近距離通勤(徒歩・自転車) | ケースB:標準的通勤(電車利用) | ケースC:遠距離通勤(新幹線・特急等) |
|---|---|---|---|
| 基本給+平均残業代 | 300,000円 | 300,000円 | 300,000円 |
| 通勤手当(月換算額) | 0円 | 15,000円 | 45,000円 |
| 算定基礎となる総報酬月額 | 300,000円 | 315,000円 | 345,000円 |
| 決定される標準報酬月額 | 300,000円(22等級) | 320,000円(23等級) | 340,000円(24等級) |
| 社会保険料(本人負担合計・月額) | 約44,700円 | 約47,700円(+約3,000円) | 約50,700円(+約6,000円) |
| 実質手取り(交通費実費控除後) | 基準値 | ケースAより月額約3,000円減少 | ケースAより月額約6,000円減少 |
| 編集部の見解・評価 | 手取りの目減りはゼロだが、将来の年金受給額の加算もない標準ライン。 | 一般的な通勤圏。1等級のアップにとどまり、影響と将来保障のバランスが均衡。 | 高額な交通費により等級が跳ね上がり、現役世代の可処分所得圧迫が最も深刻。 |
※東京都の協会けんぽ(介護保険第2号被保険者・40歳以上、料率等は概算値)を基準としたシミュレーション。交通費は全額実費として消費される前提。
表から明らかな通り、遠距離から時間をかけて通勤し高額な交通費を受け取っている人ほど、実際に自由に使える可処分所得(手取り)が目減りするという逆転現象が発生しています。支給された通勤手当はそのまま鉄道会社へ支払うため手元に1円も残らないにもかかわらず、保険料の引き上げ分だけ自腹を切っている形です。

一般に知られていない盲点とネットの誤解|「損」ばかりではない制度の二面性
SNSやネット掲示板では「通勤手当のせいで保険料を取られるのは単なる搾取であり、会社員の完全な損」という論調が目立ちます。しかし、社会保障制度の仕組みを多角的に検証すると、一概に「損」と断定できない側面も浮かび上がってきます。
標準報酬月額が高くなるということは、支払う保険料が増える一方で、将来や不測の事態に受け取れる公的給付の金額も手厚くなるという裏返しでもあります。具体的には以下の3つの給付額が連動して上昇します。
- 将来の老齢厚生年金:厚生年金の報酬比例部分は、現役時代の標準報酬月額の平均値に比例して受給額が決定します。等級が高かった期間が長いほど、老後に受け取る年金額が上乗せされます。
- 傷病手当金:病気や怪我で長期間休職した際、健康保険から支給される傷病手当金は「直近12ヶ月の標準報酬月額平均の3分の2」です。等級が高いほど日額の補償が手厚くなります。
- 出産手当金・育児休業給付金:産前産後休業中の出産手当金や、育児休業給付金(雇用保険)も直近の基準報酬を基礎に算出されるため、受給金額が増加します。
ただし、健康保険料の引き上げによって受けられる医療行為そのものの質が変わるわけではありません。病院窓口での自己負担割合は一律3割(現役世代)のままであり、「医療保険の観点では負担増に対するリターンを実感しにくい」という点が、加入者の不満の温床となっています。
また、引っ越しや異動によって通勤手当が大幅に変わった際の「随時改定(月額変更届)」のルールにも注意が必要です。基本給が変わらなくても、転居に伴い通勤手当が大幅に増減し、固定給の変動として「標準報酬月額に2等級以上の差」が生じ、それが3ヶ月間継続した場合、年の途中であっても保険料が見直されます。遠距離から会社の近くへ引っ越して通勤手当が激減した場合は、定時決定を待たずに保険料負担が軽くなるケースがあります。
【実態検証】現場の困惑とSNSの声|テレワーク時代の通勤手当見直し
コロナ禍を経て在宅勤務とオフィス出社を組み合わせたハイブリッドワークが定着した現在、通勤手当と社会保険料を巡る現場の摩擦は新たな局面を迎えています。
「週に1〜2日しか出社しないのに、会社から一律で6ヶ月定期代が支給されている。実際には使わない期間もあるのに、標準報酬月額だけが高く算定されて手取りが減っているのは納得がいかない」
大手IT企業に勤務する30代男性は、給与明細を手にそう憤りを語ります。大手質問サイトやSNS上でも、「出社日数が激減したのに定期券支給のまま放置され、保険料が上がっている」「定期券代の払い戻しや実費精算への移行で会社と揉めた」といった相談が数多く寄せられています。
企業側でも、通勤手当の支給形態を「定期代支給」から「都度の出社日数に応じた実費精算」へと切り替える動きが加速しました。実費精算の場合、4月・5月・6月に実際に支払われた交通費の実額(または対象期間の平均額)が算定基礎届に反映されます。出社回数が少なければその分だけ総支給額が抑えられ、結果として標準報酬月額の等級が下がり、毎月の手取り額が増加する好循環が生まれる事例も増えています。
一方で、給与計算を担当する人事・労務担当者からは「毎月の出社日数の確認と精算処理が膨大になり、算定基礎届の作成時にも実態把握の負担が極めて重くなっている」という悲鳴が上がっており、現場オペレーションの負荷増大という新たな歪みも生じています。
パート・アルバイトを直撃する「106万円の壁」と通勤手当の特殊ルール
通勤手当と社会保険の取り扱いで、最も誤解が多くトラブルが多発しているのが、パートやアルバイトの扶養判定、いわゆる「106万円の壁(社会保険加入の要件)」を巡る問題です。
ここで極めて複雑なのが、「加入要件を判定する時」と「加入後に保険料を計算する時」で、通勤手当の扱いが正反対になるという法的な二重構造です。
- 社会保険の加入義務が発生するか判定する段階:短時間労働者が社会保険に加入する基準の一つ「月額賃金8万8,000円(年収約106万円)以上」を判定する際、通勤手当や精皆勤手当、家族手当は算入から除外されます。つまり、交通費を除いた純粋な所定内賃金だけで8万8,000円を超えているかどうかが判定されます。
- 社会保険に加入した後の保険料計算の段階:一度社会保険への加入基準を満たすと、前述した一般社員と同じルールが適用されるため、毎月の保険料を算出する標準報酬月額には通勤手当が全額合算されます。
税金の扶養(103万円の壁や150万円の壁)では通勤手当が非課税枠内なら計算から除外されるのに対し、配偶者の健康保険組合によっては「年収130万円の扶養判定」において通勤手当を収入に含めて厳格に判定する健康保険組合が多数派を占めます。「交通費が出たせいで扶養から外れてしまった」というトラブルが頻発するのは、税法と各社会保険組合でルールの適用範囲がバラバラであることに起因しています。
【2026年最新動向】社会保険適用拡大と通勤手当ルールの見直し論
日本の社会保障制度は大きな変革期を迎えており、2026年現在、長年放置されてきた「年収の壁」や通勤手当の算定ルールに関する議論が関係各所で活発化しています。
厚生労働省の社会保障審議会等において、企業規模要件(従業員数要件)の段階的な撤廃論議が進み、より多くの短時間労働者が社会保険のセーフティネットに組み込まれる潮流が強まっています。これに伴い、最低賃金の継続的な引き上げも相まって、通勤手当を含めた「実質的な報酬の捕捉方法」の公平性が厳しく問われるようになりました。
さらに、経済界や労働組合関係者の間からは、「物価高や運賃改定が続く中、実費弁償である通勤交通費に保険料を課すのは、遠距離通勤者への過度な制裁になっているのではないか」という批判が根強く提起されています。海外主要国のように「通勤費は社会保険算定から完全に除外すべき」という法改正の提言も一部で議論されており、働き方の多様化に合わせた制度改革の行方に大きな注目が集まっています。
【プロの結論】通勤手当と社会保険料の向き合い方|損をしない人の判断基準
現行の制度下において、通勤手当と社会保険料の仕組みを前に会社員やパート労働者はどう立ち回るべきなのか。リスクとリターンを冷静に秤にかけた判断基準を提示します。
- 現在の仕組みでメリットを享受できる人:
- 将来受け取る厚生年金の額を少しでも増やし、老後の資金基盤を厚くしたい中高年層。
- 近い将来に出産や育児休業を控えており、給付金の日額を高めて休業中の保障を手厚くしたい人。
- 持病や体調面で休職リスクがあり、傷病手当金の保障額を最大化しておきたい人。
- 慎重な対策と見直しが必要な人:
- 生活防衛のため、目先の毎月の可処分所得(手取り現金)を1円でも多く残したい若手層・子育て世代。
- テレワークが中心であるにもかかわらず、定期券代が支給され続けて保険料が無駄に高止まりしているハイブリッドワーカー(会社の実費精算制度への移行や申請区分の見直しを検討すべき)。
- 配偶者の社会保険扶養枠(130万円基準など)の境界線ギリギリでシフトに入っているパート・アルバイト(交通費が合算されて扶養から外れるリスクを事前に勤務先へ確認必須)。
制度の構造を「見えない税金」として放置するのではなく、自身のライフステージとキャリアプランに照らし合わせ、手取りを最大化する選択肢を能動的に選ぶ姿勢が求められます。
【社会保険料と通勤手当】に関するよくある質問(FAQ)
Q1:通勤手当は所得税が非課税なのに、なぜ社会保険料の計算には含まれるのですか?
A1:所得税法と社会保険各法で「報酬」に対する法的な考え方が異なるためです。税法では通勤費を「業務のための実費弁償」として非課税(月15万円まで)としていますが、社会保険法では「労働の対償として生活費を補填し生計維持を助けるもの」と解釈するため、保険料計算の基礎となる報酬に全額合算されます。
Q2:4月に半年分の定期代が支給された場合、その年の社会保険料は跳ね上がりますか?
A2:一時的に跳ね上がることはありません。日本年金機構の規定により、6ヶ月定期などの通勤手当は各月に均等(1/6ずつ)に按分して算定基礎届に計上するルールになっています。ただし、1ヶ月分相当の交通費が4月・5月・6月の各月の給与に上乗せされるため、近距離通勤者よりも等級が高くなる傾向は変わりません。
Q3:在宅勤務が増えて通勤手当が実費精算になった場合、社会保険料は下がりますか?
A3:下がる可能性があります。実費精算の場合、4月・5月・6月に実際に支給された交通費の実額(または平均額)で標準報酬月額が計算されます。出社日数が少なく交通費の支給総額が下がれば、標準報酬月額の等級が下がり、その年の9月以降の毎月の社会保険料負担が軽減されるケースがあります。
Q4:パートで働く際、通勤手当のせいで社会保険に強制加入させられることはありますか?
A4:社会保険の加入義務を判定する「週20時間以上・月額賃金8万8,000円以上」の基準において、通勤手当は除外されます。そのため、交通費が加算されたことだけを理由に8万8,000円の壁を超えて加入対象になることはありません。ただし、加入決定後の保険料計算時や、配偶者の扶養(130万円の壁)判定においては交通費が含まれる場合が多いため注意が必要です。
まとめ:制度の本質を理解し賢く手取りを守る
給与明細に記載された通勤手当の非課税表示と、社会保険料の天引き額。一見すると矛盾に思えるこの仕組みの背景には、税法と社会保障法の思想的な違いが存在します。遠距離通勤や高額な定期代支給は、知らず知らずのうちに標準報酬月額を引き上げ、毎月の手取り額を削る要因となり得ます。
一方で、等級の上昇は将来の年金額や休職時の傷病手当金という形でセーフティネットの強化につながるという側面も持ち合わせています。在宅勤務の実費精算化やパートの社会保険適用拡大など、2026年の労働環境は急速に変化を続けています。給与明細の数字を鵜呑みにせず、制度の仕組みを正しく把握した上で、自身の働き方と家計防衛に最適なアプローチを選択してください。 (出典: 社会 保険 料 通勤 手当(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。