副業20万円以下でも住民税放置は危険!会社バレと罰則の真相まとめ
会社員の副業解禁が広がる一方、国税庁が定める「年間所得20万円以下なら確定申告不要」というルールを「税金の手続きが一切不要」と曲解し、住民税の申告を怠るトラブルが多発しています。年間わずか数万円の利益であっても、地方自治体に対する税務手続きを放置すると、勤務先への副業発覚や延滞金・加算税などのペナルティに直結します。
税務DXの進展により、個人の所得データと事業者の支払情報は自治体の税務システムへ自動的に集約される時代を迎えました。「少額だから発覚しない」という安易な思い込みが招くリスクと、会社に知られず法に則って手続きを完了させるための具体的な実務手順を、取材データに基づき詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:所得税の確定申告が不要となる「副業所得20万円以下」の免除規定は、地方税である住民税には一切適用されず、1円の利益でも申告義務が生じる。
- 要点2:住民税を申告しないまま放置すると、勤務先の給与から控除される「特別徴収税額通知書」の金額齟齬や自治体の職権調査により、会社の経理担当者に副業が高確率で露呈する。
- 要点3:無申告加算税や年利ベースの延滞金を防ぎ、会社バレを未然に防ぐ唯一の防衛策は、市区町村役場への適法な申告と「普通徴収」の正確な選択である。
「副業20万円以下なら放置でOK」は危険な誤解?申告不要の罠と住民税の根本ルール
インターネット上のマネー系記事やSNSで頻繁に見かける「年間所得20万円以下なら確定申告をしなくてよい」という言説は、所得税法第121条に基づく国税(所得税)単独の救済規定にすぎません。これは国の税務署側の事務負担を軽減するために設けられた特例措置であり、地方税法に基づく住民税には所得金額による申告免除規定が存在しないのが法的な事実です。
国税である所得税と、地方自治体に納める住民税は管轄法が根本から異なります。給与所得以外の副業雑所得が年間15万円であった場合、税務署への確定申告は法律上任意ですが、お住まいの自治体に対しては副業雑所得20万円以下の住民税申告を行う法的義務が厳然として残ります。この仕組みを知らずに放置してしまう事態こそが、いわゆる「副業20万円以下確定申告不要の罠」と呼ばれる典型的な落とし穴です。
総務省自治税務局が公表している地方税の課税資料によると、住民税(個人住民税所得割)は一律約10%(道府県民税4%+市町村民税6%※指定都市は一部配分が異なる)が課されます。年間15万円の雑所得であれば、納めるべき住民税はおよそ1万5,000円です。このわずかな税額の申告を怠ることで、自治体の追跡調査が入り、後述する勤務先への通知トラブルへと連鎖していきます。

住民税未申告が会社にバレる経緯|特別徴収税額通知書と税額のズレの決定打
会社員が副業を隠滅しようとしても、最終的に所属企業へ事実が伝達されてしまう最大の引き金が、毎年5月から6月にかけて自治体から会社宛てに送付される特別徴収税額通知書での副業発覚です。
会社員の住民税は原則として、事業主が毎月の給与から天引きして自治体へ納入する「特別徴収」という制度が義務付けられています。副業で得た所得が自治体に把握されると、自治体は本業の給与所得と副業所得を合算した「総所得」をベースに年税額を算出し、その徴収義務者である本業の会社へ通知書を送付します。
ここで決定的な齟齬が生じます。会社の経理部門や給与計算担当者は、自社が支払っている給与額に対して住民税額が明らかに過大である異変に即座に気付きます。たとえば同等の基本給である同僚と比較して住民税が月数千円高い場合、給与ソフトの照合画面でアラートが発生します。さらに、通知書の様式によっては「主たる給与以外の所得区分」欄にチェックが入る、あるいは雑所得の金額が印字される仕様となっており、これが住民税未申告が会社にバレる経緯の9割以上を占めています。
自治体の課税課担当者は「申告がない場合でも、副業先から提出された法定調書によって本業側の給与と自動名寄せが行われ、合算課税として本業先へ通知が届く仕組みになっている」と証言しています。つまり、申告を放置する行為は会社バレを防ぐどころか、むしろ自治体の判断によって強制的に本業へ合算通知される最悪のルートを選んでいることと同義です。
住民税の申告漏れペナルティと延滞金|未申告に課される追徴課税の全貌
住民税の申告義務を怠り、自治体の税務調査や職権によって所得が把握された場合、本来納めるべき本税に加えて複数の金銭的制裁が科されます。これが住民税の申告漏れペナルティと延滞金の重圧です。
悪質な所得隠しとみなされない通常の申告漏れであっても、納期限の翌日から納付日までの日数に応じて「延滞金」が日割りで加算されます。地方税法に定められた延滞金の割合は年利換算で納期限後2か月までは約2.4%〜2.6%前後、それを超えると特例基準割合に基づき年8.7%前後に跳ね上がります(年度の金利情勢により微動)。さらに、法定申告期限後に申告した場合や自治体の決定処分を受けた場合、住民税の無申告加算税と過少申告加算税に準ずる加算処分が地方税法に基づき適用される場合があります。
所得税と住民税における取扱いや課税ルールの差異について、最新データを整理した一覧が以下の比較表です。
| 項目 | 国税(所得税) | 地方税(住民税) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 申告義務が生じる基準額 | 本業給与以外の所得が年間20万円超 | 所得1円から申告義務あり(免除基準なし) | 「20万円ルール」は所得税だけの特例。住民税側には存在しない点に留意が必要。 |
| 税率の計算構造 | 累進課税(5%〜45%)+復興特別所得税 | 一律約10%(均等割約5,000円別途) | 少額所得であっても、利益の10%は確実に地方税として徴収対象となる。 |
| 主なペナルティ・附帯税 | 無申告加算税(10〜20%)+延滞税 | 延滞金(年2.4%〜8.7%程度)+過料 | 未申告期間が長期化するほど延滞金の累積負担が本税を圧迫するリスクがある。 |
| 申告窓口および提出先 | 所轄の税務署(e-Tax等) | 住所地の市区町村役場(税務課) | 確定申告を行えば住民税へデータが自動連携されるが、20万以下で税務署未申告なら役場申告が必須。 |
| 会社バレへの影響度 | 税務署から直接会社へ連絡が行くことは極めて稀 | 特別徴収税額通知書を通じて高確率で露呈 | 会社バレを制御する分岐点は、すべて住民税の徴収区分(普通徴収)に集約される。 |

【実態検証】「手渡しなら大丈夫」の嘘とSNS・現場で多発する発覚トラブル
ネット掲示板やSNSでは、「現金手渡しの副業なら口座履歴が残らないからバレない」「単発のポイ活やフリマアプリなら申告不要」といった根拠のない都市伝説が依然として書き込まれています。しかし、税務調査と自治体課税の実態を検証すると、こうした言説がいかに危険であるかが浮き彫りになります。
発覚の引き金となるのが、報酬を支払う事業者側の税務処理です。税法上、企業や個人事業主は報酬を支払った場合、経費として計上するために税務署へ「支払調書」を提出し、自治体へ「給与支払報告書」を提出する義務を負っています。たとえ現金の「手渡し」であっても、支払元の帳簿に受領者の氏名・住所・マイナンバーが記載されていれば、自治体の電算システム上で名寄せ処理が行われ、受給者側の収入が浮き彫りになります。これが手渡し副業でも住民税でバレる真相です。
大手知恵袋やSNSには、次のような当事者の切実な告白が数多く寄せられています。
「年間8万円程度のライティング報酬を手渡しで受け取っていたが、2年後に区役所から未申告の確認書が届き、結局本業の会社に住民税の修正通知が行って呼び出された」(30代・IT企業勤務)
「フリマ転売で年間15万円の利益があり、少額だからと放置していたら、自治体から過去3年分に遡って住民税の納付書と延滞金の請求が届きパニックになった」(20代・事務職)
こうした生の事例が物語るように、発注側の電子データ提出が徹底されている現行制度下において、税務当局や自治体の目を掻い潜ることは実質的に不可能です。
市区町村役場での住民税申告手続きと普通徴収への確実な切り替え方法
副業所得が年間20万円以下であり、税務署への確定申告を行わない選択をする場合、毎年2月16日から3月15日頃の申告期間中に、住所地の役場で所定の申告を行う必要があります。
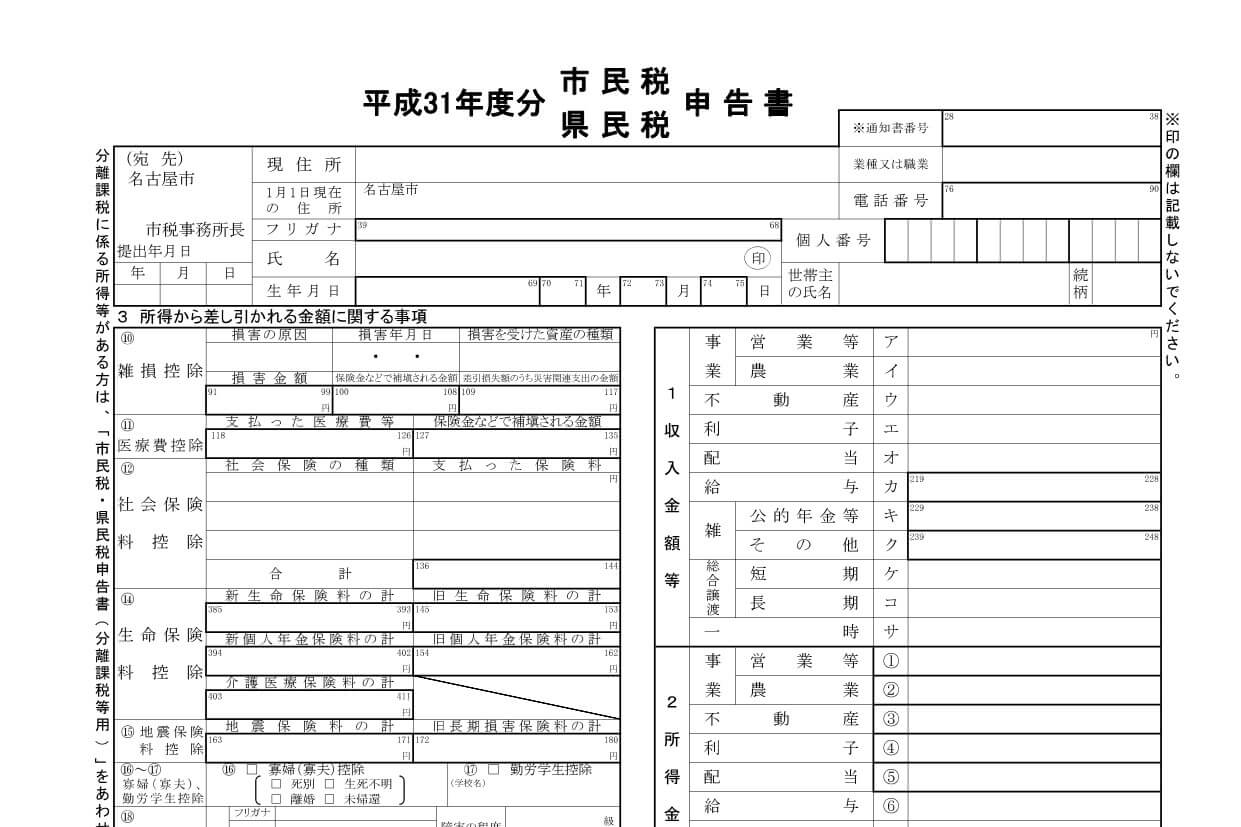
具体的な市区町村役場での住民税申告手続きは、窓口での申請または郵送・自治体独自のオンライン申請(マイナポータル連携等)によって行います。用意すべき書類は以下の通りです。
- 本人確認書類(マイナンバーカード、または通知カード+運転免許証など)
- 前年分の本業の源泉徴収票(原本またはコピー)
- 副業の収入と経費を証明する書類(支払調書、報酬明細書、経費の領収書や帳簿)
- 市区町村民税・都道府県民税申告書(自治体の税務課窓口やホームページで入手可能)
ここで副業バレを防止するために最も重要なポイントが、副業住民税の普通徴収切り替え方法です。申告書の様式内にある「住民税の納付方法の選択」欄において、「特別徴収(給与から差し引き)」ではなく「普通徴収(自分で納付)」に必ずチェックを入れる必要があります。
普通徴収を選択すれば、副業分の住民税納付書(年4回分割または一括納付用)は自宅へ直接送付され、本業の給与から副業分の税額が天引きされる事態を防ぐことができます。ただし、自治体によっては「給与所得同士の副業(夜間のアルバイトなど)」に対して普通徴収を原則認めず、本業給与への合算特別徴収を職権指定する地域が増加しています。副業が「業務委託(雑所得・事業所得)」ではなく「給与所得」に該当する場合は、管轄役所の税務窓口へ事前に運用の可否を確認しておくことが不可欠です。
住民税申告を忘れた場合の遡及手続き詳細まとめ|発覚前の自主申告が命運を分ける
すでに過去数年間にわたって「副業20万円以下だから」と住民税を申告していなかった場合、どのような事態が待ち受けているのでしょうか。地方税法における徴収権の消滅時効は原則5年(偽りその他不正の行為による脱税等は7年)と定められており、自治体は過去5年分まで遡って課税権を行使できます。
以下は、申告漏れに気付いた際に対処すべき住民税申告を忘れた場合の遡及手続き詳細まとめです。
- 過去の所得・経費データの復元:該当年度(前年〜過去5年分)の副業の入金記録、経費領収書、本業の源泉徴収票を年度別に整理します。
- 管轄自治体の税務課への事前相談:「過年度分の住民税申告を行いたい」旨を窓口に申し出ます。自治体からお尋ね文書が届く前に自発的に出向くことが極めて重要です。
- 過年度用申告書の作成と提出:年度ごとの住民税申告書を作成し、遅延理由書などが求められた場合は誠実に事実関係を記載します。
- 差額本税および延滞金の納付:後日交付される過年度分の納付書に従い、速やかに金融機関で本税と延滞金を納付します。
自治体の職権調査によって指摘された後では、延滞金の軽減措置が受けられないだけでなく、本業企業への修正通知が即座に発送されるリスクが極大化します。気付いた段階で自主的に遡及申告を行う姿勢が、致命的なトラブルを回避する唯一の手段です。
【プロの結論】「少額だから逃げ切れる」という正常性バイアスのリスクと判断基準
副業を巡るトラブルの根底には、「数万円程度の雑所得なら役所もわざわざ追及しないだろう」「周囲の同僚も申告していない」といった心理的防衛、すなわち正常性バイアス(認知の歪み)が存在します。しかし、行政のデジタル化とマイナンバー制度の定着が進んだ2026年最新の副業住民税ルールの環境下において、「捕捉されない小口所得」はもはや存在しません。
税理士や行政実務の観点から導き出される、副業者の客観的な判断基準は明確です。
【安全に副業を継続できる人の条件】
・本業の就業規則で副業が正式に許可されている、または業務委託形式で「普通徴収」が受理される環境にあること。
・年間の副業所得(収入から必要経費を差し引いた純利益)を毎月帳簿付けし、1円単位で収支を把握していること。
・確定申告の要否にかかわらず、毎年3月までに自治体へ住民税申告を行う実務リテラシーを持っていること。
【副業に慎重になるべき・見直すべき人の条件】
・就業規則で副業が厳格に禁止されており、発覚時に懲戒や不利益処分のリスクを負えない立場にあること。
・給与所得(アルバイト・パート)の副業を行っており、自治体による強制合算特別徴収を回避できない状況にあること。
・領収書や帳簿の管理がずさんで、経費の根拠資料を税務当局に提示できないこと。
少額の利益を守るために未申告という違法状態を放置することは、将来的な追徴課税のリスクだけでなく、本業における社会的信用を失うハイリスク・ローリターンな行為に他なりません。
【副業 20万以下 住民税 申告しないとどうなる】に関するよくある質問(FAQ)
Q1:副業の利益が年間でわずか1万円や2万円程度でも、わざわざ役所へ行って住民税の申告をしなければいけませんか?
A1:法律上、申告義務があります。住民税には所得税のような「20万円以下の免除特例」が一切ありません。経費を差し引いた純所得がプラスである限り、1円であっても住所地の自治体へ申告書を提出する必要があります。赤字(所得ゼロ以下)の場合は申告義務はありませんが、経費を計上して所得がゼロであることを証明するために申告しておくことが推奨されます。
Q2:税務署で確定申告をすれば、市区町村役場への住民税申告は不要になりますか?
A2:不要になります。所得税の確定申告書を税務署へ提出すると、そのデータは国税庁のネットワークを経由して住所地の市区町村役場へ自動的に電送されます。したがって、確定申告を行った場合は別途役所の窓口へ行く必要はありません。会社員で「副業20万円以下」のケースのみ、税務署への申告義務が免除される結果として、自治体への直接申告が必要になります。
Q3:普通徴収を選択したのに、会社に住民税の通知が行って副業がバレるケースはありますか?
A3:副業が「給与所得(アルバイトなど)」である場合、地方税法の厳格運用により普通徴収が拒否され、本業給与に合算通知されるケースがあります。また、業務委託や雑所得であっても、申告書の普通徴収欄のチェック漏れや、自治体担当者による電算入力の処理ミスで誤って特別徴収へ回されてしまう事故が稀に発生します。これを防ぐには、申告書提出後の4月中旬〜5月上旬頃に役所の税務課へ電話を入れ、「副業分が確実に普通徴収で処理されているか」を確認するのが最も確実な自衛策です。
まとめ:2026年の副業時代を賢く生き抜くための自己防衛
「20万円以下なら確定申告不要」という耳ざわりの良いフレーズを鵜呑みにし、住民税の申告を怠る行為は、自らのキャリアを不要なリスクに晒す危険な行為です。行政の情報インフラが高度に統合された現代において、無申告のまま逃げ切ることは不可能です。
正しい税務知識を身に付け、市区町村への適正な申告と普通徴収の適切な選択を行うことこそが、勤務先とのトラブルを防ぎ、副業による経済的メリットを最大化するための唯一の道筋です。過去の申告漏れに心当たりがある場合は放置せず、今すぐ管轄役場の窓口へ相談し、健全な副業環境を整えてください。 (出典: 副業 20万以下 住民税 申告しないとどうなる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。