文美国保は本当にお得か?審査落ちの罠と2026年損益分岐点を検証
独立したクリエイターやフリーランスを待ち受ける重い固定費の筆頭が、前年の所得に応じて容赦なく跳ね上がる国民健康保険料です。年収が伸びるほど手取りが削られる現実に直面し、負担軽減の選択肢として真っ先に名前が挙がるのが「文芸美術国民健康保険組合(通称:文美国保)」の存在です。
所得に関係なく保険料が一律定額という際立った特徴から、ネット上では「クリエイターなら入らなければ損」と語られる場面も珍しくありません。しかし、2026年現在の制度改定や加盟団体の年会費、さらには家族構成を踏まえると、万人にとって最善とは限らない落とし穴が潜んでいます。本稿では、一般国保との決定的な違いから審査落ちのリアルな実態、後悔しないための判断基準まで、現場の最新データをもとに徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:文芸美術国民健康保険組合の保険料は所得に関わらず定額制だが、単身者でも課税所得およそ350万〜400万円前後が経済的な損益分岐点となる。
- 要点2:会社員の社保と異なり扶養家族にも月額保険料が均等加算されるため、扶養人数や加盟団体の年会費次第では一般国保より割高になる逆転現象が起きる。
- 要点3:審査落ちの主因は確定申告書の職業欄不一致や創作実績の不備にあり、実態として著作権を伴う制作を行っていることの証明が合否を左右する。
【2026年最新】文芸美術国民健康保険組合の仕組みと一般国保との決定的格差
文芸美術国民健康保険組合は、日本国内で文芸、美術、映画、写真、デザイン、イラストなどの著作権を有する作品の創作活動に従事する個人事業主を対象とした公的医療保険組織です。自治体が運営する一般的な国民健康保険(以下、市町村国保)と根本的に異なるのは、「所得割」が存在せず「定額制」を採用している点にあります。
市町村国保の場合、保険料は「前年の所得」に各自治体の保険料率を掛け合わせる所得割を中心に計算されます。所得が増加すればするほど保険料は上昇し、2024年から2026年にかけて段階的に引き上げられた賦課限度額の上限(年額100万円超)に達することも珍しくありません。これに対し、文美国保では組合員本人の月額保険料が所得の多寡にかかわらず一律で設定されています。
2026年最新の公表データによると、文芸美術国民健康保険組合の保険料は組合員1人あたり月額21,100円(医療分・後期高齢者支援分を含む)、40歳以上65歳未満が納める介護保険料が月額5,200円となっています。どれだけ売上や利益が跳ね上がろうと、基礎となる保険料は年間約25万〜31万円前後に固定される計算です。この固定構造こそが、高所得クリエイターにとって最大の経済的防壁として機能しています。

一般の国保より安くなる?損益分岐点とシミュレーションの真実
多くのフリーランスが直面する疑問が、「文美国保は本当にお得なのか、いくら稼げば一般国保より安くなるのか」という損益分岐点のボーダーラインです。結論から言えば、単身者の場合は確定申告書における課税所得(所得控除前の所得金額)でおよそ350万円から400万円前後が分岐の目安になります。
ただし、ここで見落としてはならないのが「加盟団体の年会費」の存在です。文美国保へ加入するためには、指定された職能団体への所属が義務付けられており、団体ごとに月額1,500円〜数万円程度の会費が発生します。純粋な保険料だけでなく、これらの維持費を合算した実質負担額で比較検証しなければ、かえって手取りを減らす結果になりかねません。
| 試算モデル(40歳未満・単身) | 市町村国保(東京都区部想定) | 文美国保+加盟団体会費(年約3万円) | 年間の差額・損益判定 |
|---|---|---|---|
| 課税所得 250万円 | 約22万円 / 年 | 約28.3万円 / 年 | 市町村国保が約6.3万円安い |
| 課税所得 400万円 | 約34万円 / 年 | 約28.3万円 / 年 | 文美国保が約5.7万円安い(分岐点) |
| 課税所得 600万円 | 約51万円 / 年 | 約28.3万円 / 年 | 文美国保が約22.7万円安い |
| 課税所得 800万円以上 | 約68万〜上限(100万円超) | 約28.3万円 / 年 | 年間40万〜70万円以上の削減効果 |
上記の通り、所得が400万円を超えたあたりから文美国保の優位性が鮮明になり、所得が600万、800万円と拡大するにつれて圧倒的な節税・コストカット効果を発揮します。駆け出しの段階で無理に加入するとかえって固定費を圧迫するため、直近の売上規模と照らし合わせた冷静な見極めが求められます。
文芸美術国民健康保険組合の加入条件|審査が厳しい理由と加盟団体の選び方
文美国保への扉は、誰にでも無条件で開かれているわけではありません。文芸美術国民健康保険組合の加入条件は、「日本国内に住所を有し、文芸、美術及び著作権の保全を目的とする団体の会員であって、文芸、美術等の著作権を有する作品を創作する者」と厳密に定められています。
加入に至るまでの第一関門となるのが、提携する文芸美術国民健康保険組合の加盟団体への入会です。現在、60以上の職能団体が加盟していますが、デザイナーやイラストレーターに広く選ばれている代表例として以下の団体が挙げられます。
- 日本イラストレーション協会(JILLA):イラストレーター、キャラクターデザイナー、絵本作家などを主な対象とし、オンライン完結の手続きと比較的リーズナブルな会費体系(出資金+月会費)で若手クリエイターの支持を集める協同組合。
- 日本グラフィックデザイン協会(JAGDA):グラフィックデザイナーの日本最大規模の職能団体。著名デザイナーも多く所属し社会的信用力は極めて高いが、正会員としての入会には実績審査や推薦人、所定の会費が必要とされる伝統的組織。
- 日本出版美術連盟や日本写真家協会など:出版挿絵、装幀、写真、著述など、各分野に応じた専門団体がそれぞれ独自の審査基準を設けています。
関係者の証言によると、近年「文芸美術国民健康保険組合の審査は厳しい」という声が急増しています。背景には、フリーランスの増加に伴い、節税目的だけで実態がクリエイターとは言えない申請者が殺到した歴史があります。組合側および各加盟団体は、国の認可を受けた公的保険組織としての適格性を守るため、形式的な書類審査にとどまらず、創作活動の実態審査を一段と強化しているのが実情です。
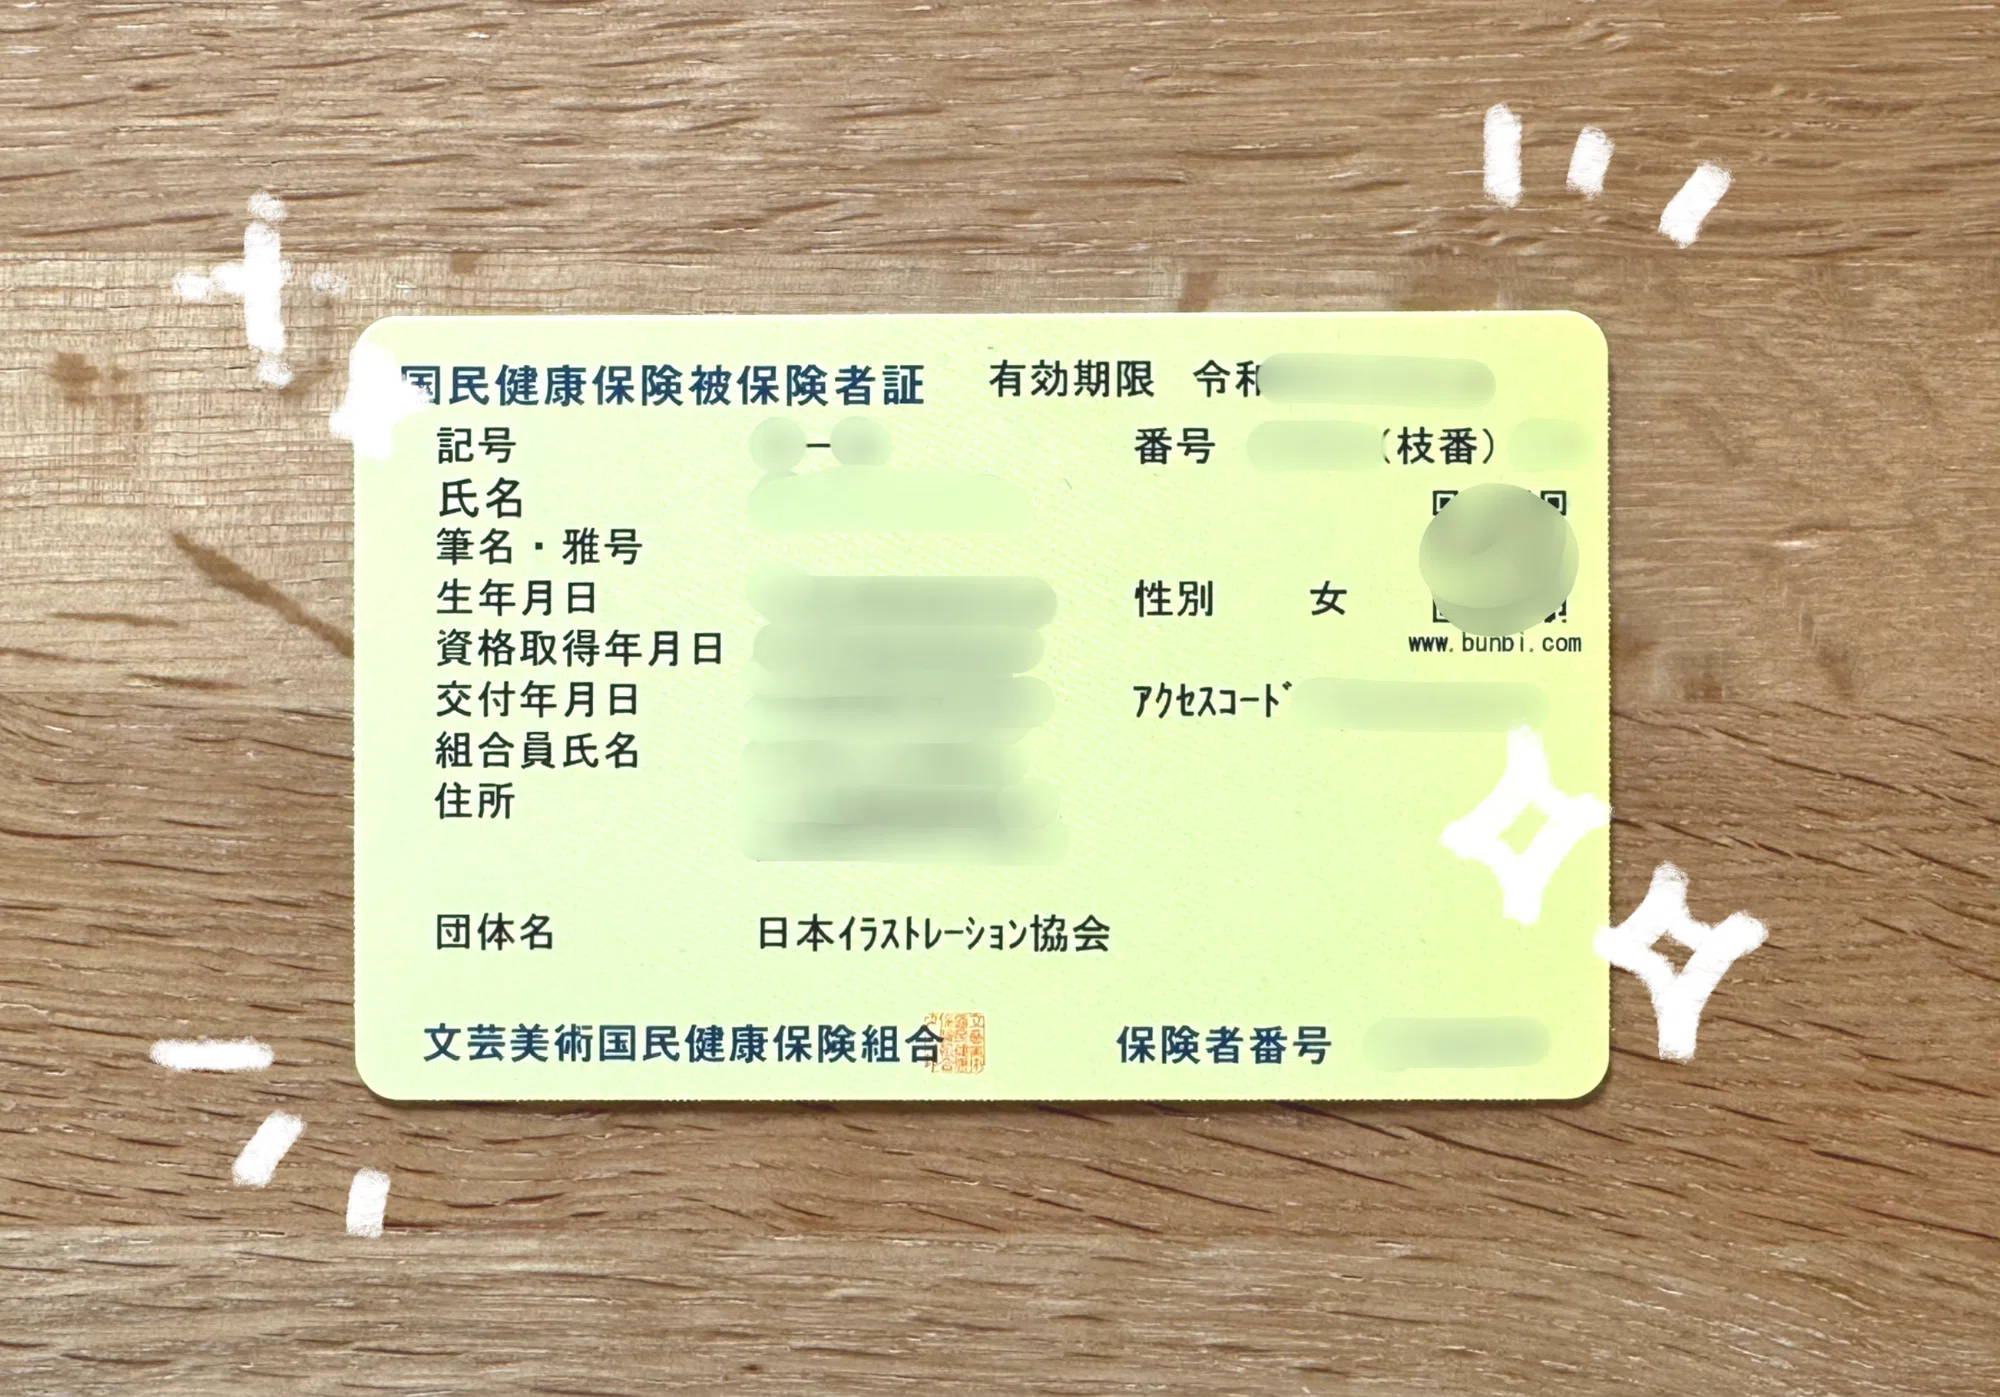
【実態検証】審査に落ちた理由の深層|確定申告書とポートフォリオの落とし穴
コミュニティやSNS上では、「加盟団体の審査は通ったのに国保組合の審査で否決された」「書類を完璧に揃えたつもりが落とされた」という悲痛な声が散見されます。調査報道の現場で見えてきた、文芸美術国民健康保険組合に落ちた理由の典型パターンは以下の4点に集約されます。
第一に、確定申告書B第一表の「職業欄」の不一致です。審査書類として直近の確定申告書の控え(税務署の受付印または電子申告の受信通知があるもの)の提出が義務付けられていますが、ここの職業欄に「Webエンジニア」「プログラマー」「ディレクター」「コンサルタント」「自営業」などと記載されていると、一発で弾かれるリスクが跳ね上がります。組合が認めるのはあくまで「著作権を生み出す創作者」であるため、「グラフィックデザイナー」「イラストレーター」など、団体の規約と合致する職種名が明記されていなければなりません。
第二に、制作実績・作品ポートフォリオの「著作権性」の欠如です。審査では過去に手がけた制作物の提出を求められますが、Webサイトの単なるコーディング、バナーの文言差し替え、他者が作成した素材の単純レイアウト、システムの管理保守業務などは「文芸・美術の創作活動」とは認められません。発注元の契約書や請求書、完成品に自身のクレジットや著作権が確認できるかどうかが厳しく見られます。
第三に、事業所得ではなく「給与所得」や「雑所得」が収入の大半を占めているケースです。会社員としての副業や、アルバイト収入がメインである場合、「創作活動を主業とする個人事業主」とは見なされません。事業所得として継続的に自立した生計を立てている実態が問われます。
第四に、請求書・契約書の品目表記の曖昧さです。クライアントへの請求書控えに「業務委託料」「Web制作一式」「ディレクション費」としか書かれていない場合、創作業務の証明にならず再提出や否決の原因となります。「ロゴデザイン制作費」「メインビジュアルイラスト作成料」など、自らの著作物に対する対価であることが契約書類上からも客観的に読み取れる状態に整えておくことが合否の分岐路となります。
一般に知られていない盲点とネットの誤解|扶養家族の罠と口コミ評判
ネット上の情報では「固定額で安くなる」というメリットばかりが強調されがちですが、実態を精査すると重大な盲点が浮き彫りになります。その最たるものが「文芸美術国民健康保険組合の扶養家族に関するコスト構造」です。
多くの人が混同しやすい点ですが、会社員が加入する健康保険(協会けんぽ等)とは異なり、国保には「保険料が無料になる被扶養者」という概念が存在しません。市町村国保と同様、家族が増えればその分だけ保険料が加算されます。さらに文美国保の場合、家族1人につき月額11,600円(2026年最新基準)の家族保険料が定額で上乗せされます。
例えば、配偶者と子ども2人を抱える4人家族の場合、本人の保険料(約2.1万円)に家族3人分(約3.5万円)が加算され、合計で月額5.6万円超、年間で67万円以上の固定負担となります。市町村国保では子どもの均等割減額制度(未就学児の5割軽減など)が法定導入されていますが、文美国保には同等の仕組みが適用されない局面があり、扶養人数が多い世帯では損益分岐点の所得ラインが一気に600万〜700万円超まで跳ね上がります。
利用者の口コミ評判を検証すると、「年収700万円を超えてからの節税メリットは圧倒的で、毎年数十万円単位で手取りが増えた」(30代グラフィックデザイナー)という絶賛の声がある一方で、「結婚して子どもが2人生まれたら市町村国保とほぼ変わらなくなり、団体の会費分だけ割高になって脱退した」(40代イラストレーター)というリアルな後悔の証言も確認されています。「定額=誰でもお得」という言説は明らかな誤解であり、世帯全体の構造を見据えた精緻な試算が不可欠です。

【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板や知恵袋、クリエイターコミュニティに寄せられた実際の加入体験談からは、数字だけでは見えない運用の生々しい現場が浮かび上がります。
「確定申告の直後に加入を申し込んだが、税務署類とポートフォリオの提出から承認まで約2ヶ月を要した。その間、自治体国保の納付書が届き一時的に二重払いに近い資金繰りになって焦った」という手続きリードタイムに関する指摘は後を絶ちません。年度替わりの4月から6月にかけては各団体の審査窓口が繁忙期を迎えるため、キャッシュフローに余裕を持ったスケジュール管理が求められます。
一方で、制度面の隠れた恩恵として高く評価されているのが「人間ドックや健康診断の補助金制度」です。文美国保では契約医療機関での健診費用に対する手厚い補助が用意されており、予防医療へのアクセスが脆弱になりがちなフリーランスにとって心強いセーフティネットとなっています。「団体の交流会や福利厚生を通じて同業クリエイターとの人脈が広がり、結果的に大きな案件獲得につながった」という副次的なシナジーを挙げる声も少なくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
フリーランスの独立採算と財務基盤の防衛という観点から、文美国保を選択すべき境界線を整理します。市場競争の波にさらされるクリエイターにとって、固定費のコントロールは事業継続を左右する死活問題です。
【文美国保を選ぶべき人】
- 確定申告における事業所得(課税所得)が安定して400万円を超えている単身クリエイター。
- 売上の過半が自らの著作権を伴うデザイン・イラスト・原稿執筆等の制作業務である人。
- 配偶者が会社員として社会保険に加入しており、自身が扶養を抱える必要がない世帯環境にある人。
- 将来的な売上拡大を見込んでおり、所得の増加による翌年の保険料跳ね上がりを固定化して資金計画を安定させたい人。
【加入に慎重になるべき人・おすすめできない人】
- 課税所得が300万円未満で、収入の波が大きい独立初期のクリエイター(市町村国保の方が安価)。
- 扶養すべき配偶者や子どもが複数人おり、世帯所得が500万円以下にとどまっている人。
- 主な収入源が受託プログラミング、コーディング、サイト保守、物販、広告代理業務など、著作物の創作以外の実務である人(審査落ちの公算大)。
- 加盟団体の活動理念に共感できず、年会費の支払いを単なる無駄なコストと感じてしまう人。
【文芸美術国民健康保険組合】に関するよくある質問(FAQ)
Q1:文芸美術国民健康保険組合に加入すれば、会社員のように傷病手当金や出産手当金は出ますか?
A1:原則として支給されません。文美国保はあくまで「国民健康保険」の一種であるため、協会けんぽ等の社会保険に備わっている傷病手当金や出産手当金の制度的義務はありません(出産育児一時金等は支給されます)。病気や怪我による長期休業リスクには、民間の所得補償保険や共済制度を組み合わせて自己防衛する必要があります。
Q2:文美国保の審査に一度落ちてしまった場合、再申請は不可能ですか?
A2:再申請は可能です。ただし、否決された理由(職業欄の記載不備、創作実績の証明不足、請求書の品目曖昧など)を是正しないまま再提出しても結果は変わりません。次年度の確定申告で職業欄を適切に修正し、自身の著作権が明示されたポートフォリオや契約実績を積み直した上でリトライするのが現実的な突破ルートとなります。
Q3:インボイス制度の導入や2026年以降の税制改正は加入に影響しますか?
A3:直接の加入条件に免税事業者か課税事業者かの区別はありません。ただし、インボイス発行事業者として登録したことで確定申告の記載内容や売上実態の透明性が増しているため、税務書類と加盟団体への提出書類の整合性がより厳しく照合される傾向にあります。日頃の帳簿付けや請求書の品目記載を徹底しておくことが重要です。
まとめ:今後の動向と失敗しないための判断基準
文芸美術国民健康保険組合は、創作の現場で自立を目指すフリーランスにとって極めて強力な固定費削減のツールです。しかし、その恩恵を最大限に享受できるかどうかは、「所得水準」「世帯構成」「創作実態の証明力」という3つの要素が噛み合っているかに完全に依存しています。
「定額だから得をする」という皮相的な情報に踊らされず、まずは直近の確定申告書をもとに、市町村国保の保険料と文美国保+団体会費の総額を精密にシミュレーションしてください。自身の事業構造を客観的に見つめ直し、適正な手続きを踏むことこそが、クリエイティブ活動を経済面から永続させるための最も確実な防衛策となります。 (出典: 文芸 美術 国民 健康 保険 組合(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。