インボイス登録申請書の書き方|個人事業主向け2026年最新完全ガイド
インボイス制度が本格稼働してから一定の年月が経過した現在も、新たに独立起業したクリエイターや、取引先から要請を受けたフリーランスの間で登録手続きに関する戸惑いの声はやみません。特に2026年は、免税事業者からの転換時に設けられていた激変緩和措置である「2割特例」の適用期限が迫るなど、税制面で極めて重要な転換期を迎えています。
書類1枚の記載ミスや提出手順の齟齬が、後々の納税負担やプライバシー管理に直結することも少なくありません。本記事では、国税庁の最新様式に完全準拠した申請書の記入例から、屋号やマイナンバーの取り扱い、登録取り下げや簡易課税の同時提出リスクまで、現場の実態を取材した専門的見地から分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年は「2割特例」の終了を見据えた選択が不可欠であり、申請書1枚目の屋号公表の有無やマイナンバー記載ルールを誤ると公表サイトで本名が露出するリスクがある。
- 要点2:郵送先は所轄税務署ではなく「国税局インボイス登録センター」であり、書面提出では通知まで1〜1.5か月、e-Taxなら約2〜3週間を要する。
- 要点3:誤って登録申請を出してしまった場合でも、登録効力発生前であれば「取下書」を提出することで免税事業者のステータスを維持できる。
【2026年最新】個人事業主の消費税納税義務判定とインボイス制度見直しの実情
個人事業主が適格請求書発行事業者の登録を行う前に、まず確認しなければならないのが個人事業主の消費税納税義務判定です。基準期間(前々年)の課税売上高が1,000万円以下の事業者は原則として納税義務が免除される免税事業者ですが、インボイス発行事業者(登録事業者)になると、売上規模にかかわらず強制的に課税事業者へと移行します。
2026年を迎えた現在、現場で最も注視されているのが「免税事業者向けの経過措置」のタイムリミットです。政府の税制改正により導入された「2割特例(売上税額の2割を納税額とする緩和措置)」は、2023年10月1日から2026年9月30日を含む課税期間までの時限措置と定められています。多くの個人事業主(1月〜12月の暦年課税)にとって、2026年分の確定申告がこの2割特例をフル活用できる事実上の最終年度となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 2割特例の適用期限 | 2026年9月30日を含む課税期間まで | 個人事業主は2026年12月末分まで | 特例終了後は簡易課税か本則課税の選択が必須となる転換点。 |
| 仕入税額控除の経過措置 | 80%控除(2026年9月30日まで)→50%控除(10月1日以降) | 発注元が免税事業者からの仕入を控除できる割合 | 控除率が50%に半減する2026年秋以降、発注側の登録要請が一段と厳格化する懸念あり。 |
| 登録審査・通知期間 | 書面:約1〜1.5か月 e-Tax:約2〜3週間 | 国税庁公表の標準処理期間 | 確定申告期や年度末は申請が集中するため、早期の電子申請が安全。 |
| 少額取引の返還インボイス免除 | 税込1万円未満の振込手数料・値引き等 | 全事業者対象の恒久措置 | 売上値引きや振込手数料の自己負担時の実務負担を大きく軽減。 |
加えて、取引先である発注企業が「免税事業者からの仕入れ」に対して適用できる仕入税額控除の割合も、2026年10月1日を境に従来の80%から50%控除へと縮小されます。これにより、免税事業者のまま据え置いているフリーランスに対し、クライアント側から登録を打診されるケースが再び増加傾向にあります。

国税庁様式に準拠|適格請求書発行事業者登録申請書の書き方と記入例
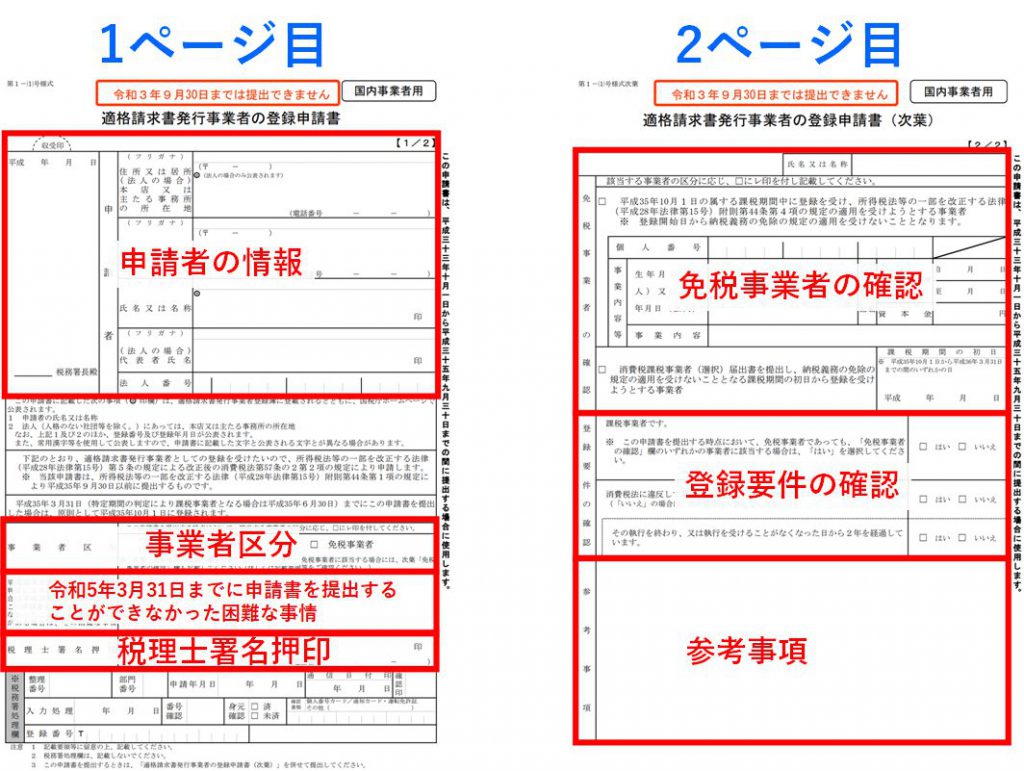
個人事業主が書面で手続きを行う場合、使用するのは国税庁が配布する「適格請求書発行事業者登録申請書(国内事業者用)」です。様式は基本的に2枚綴りで構成されています。各項目の具体的な書き方と、現場でつまずきやすいポイントを整理しました。
1枚目の記入項目:基本情報と屋号の公表設定
1枚目は申請者の身元を特定するための基本情報エリアです。以下の手順に従って正確に記載します。
- 提出年月日・提出先税務署:記入日(または投函日)と、納税地を管轄する所轄税務署名を記載します。
- 納税地・本店又は主たる事務所の所在地:住民票記載の自宅住所、または開業届で届け出た事業所(店舗やオフィス)の住所・郵便番号・電話番号を記入します。
- 氏名・生年月日:戸籍上の氏名(フリガナ付き)と生年月日を記入します。印鑑の押印は税制改正により原則不要です。
- 個人事業主の屋号記載方法:店舗名やペンネームなどの「屋号」がある場合は、「屋号(フリガナ)」欄に記入します。ただし、申請書に書くだけでは国税庁の「適格請求書発行事業者公表サイト」に屋号は連動表示されません。公表サイト上にも屋号を表示させたい場合は、申請書2枚目の公表希望欄にチェックを入れるか、別途「適格請求書発行事業者公表事項の公表(変更)申出書」を併せて提出する必要があります。本名を伏せて屋号メインで活動しているフリーランスは細心の注意が必要です。
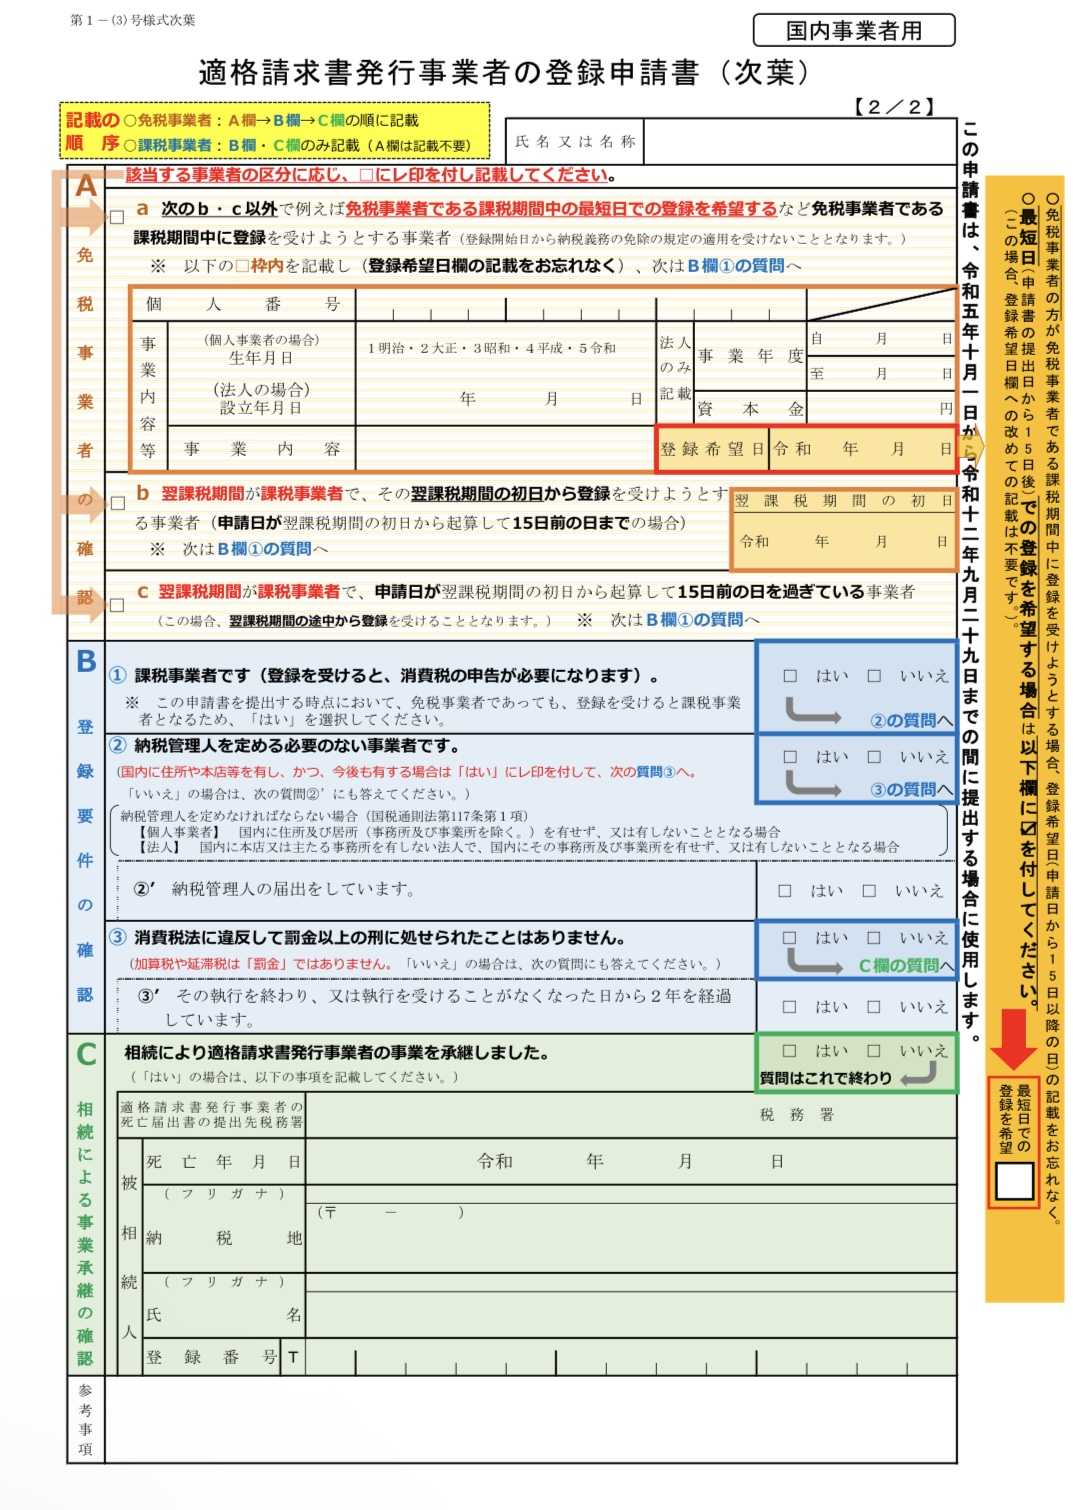
2枚目の記入項目:事業者区分と免税事業者の確認欄
2枚目は消費税の課税状況や登録要件を国税庁が確認するための設問です。
- 事業者区分:「個人」にチェックを入れます。
- 免税事業者の確認:現在免税事業者である場合は、「免税事業者」のチェックボックスを選択します。
- 登録希望日(経過措置の適用):免税事業者が課税期間の途中から登録を受ける場合、原則として「申請書を提出した日から15日以降の日」を登録希望日として指定できます。日付けの指定がない場合は、原則として申請書の受付日以降に登録されます。
- 消費税法に違反して罰金以上の刑に処されたことがないか:該当しなければ「無」にチェックを入れます。
提出時の落とし穴を回避|郵送先と簡易課税制度選択届出書の同時提出リスク
申請書の記入を終えても、送付先やセットで提出する書類の選定を誤ると、事務処理が大幅に遅延したり、想定外の過大納税に見舞われたりする危険があります。
郵送先は所轄税務署ではなく「インボイス登録センター」
多くの個人事業主が陥る代表的なミスが、書類の郵送先を地域の所轄税務署にしてしまうことです。現在、書面による登録申請書の集約処理は国税局ごとに設置された「インボイス登録センター(業務センター)」が一括して担当しています。税務署へ直接送付しても内部転送はされますが、処理ラインに乗るまでに数日から1週間程度のタイムロスが生じます。必ず国税庁ホームページで管轄の送付先住所を確認して発送してください。
マイナンバー記載時の添付書類ルール
個人事業主が書面で申請書を提出する場合、マイナンバー(個人番号12桁)の記載が義務付けられています。行政手続におけるマイナンバー法に基づき、提出時には厳格な本人確認書類の添付が求められます。
- マイナンバーカードを持っている場合:カードの「表面」および「裏面」両方のコピーを「添付書類台紙」に貼付して同封します。
- マイナンバーカードがない場合:番号確認書類(「マイナンバー記載の住民票の写し」または「通知カード(記載事項に変更がないもの)」)のコピー+身元確認書類(運転免許証、パスポート、在留カードなどのコピー)の2点が必要です。
簡易課税制度選択届出書の同時提出における判断基準
「2割特例があるから簡易課税は関係ない」と思い込むのは危険です。2割特例の適用期間中であれば、仮に「消費税簡易課税制度選択届出書」を提出していても、申告時に有利な2割特例を優先適用できます。しかし、2割特例が切れた後の課税期間において、簡易課税届出書を出していない事業者は自動的に「本則課税(一般課税)」となり、日々の仕入れや経費すべての適格インボイスを管理・集計しなければならなくなります。
サービス業(第5種:みなし仕入率50%)やITフリーランス・コンサルタントで経費比率が極めて低い場合、本則課税になると売上税額の80%以上をそのまま納税することになりかねません。2026年以降の手取りを守るためには、2割特例が切れるタイミングに合わせて簡易課税制度選択届出書を同時提出しておくかどうかのシミュレーションが不可欠です。
最短で番号を取得するe-Taxインボイス登録申請手順と通知期間のリアル
郵送での手続きは書類の印刷、マイナンバーのコピー、郵送料金の負担、そして何より1か月以上の長い待ち時間というデメリットが目立ちます。急ぎで「登録番号(T+13桁)」を取得したい個人事業主には、国税庁の電子申告システム「e-Tax」の利用が圧倒的に推奨されます。
e-Taxソフト(WEB版・SP版)を使った申請手順
- 事前準備:スマートフォンとマイナンバーカード、またはマイナンバーカード読取対応のICカードリーダーを用意します(利用者識別番号を取得していない場合は画面の案内に従って即時発行可能)。
- システムへのログイン:「e-Taxソフト(WEB版)」またはスマホ対応の「e-Tax(SP版)」にアクセスし、マイナポータル連携等でログインします。
- 申請書の作成選択:作成手続き一覧から「適格請求書発行事業者登録申請書」を選択します。
- 画面案内に沿った入力:住所、氏名、事業内容、免税事業者からの移行チェックなどを入力します。公表サイトへの屋号公表を希望する場合は、この画面上で同時に公表希望の選択が可能です。
- 電子署名と送信:マイナンバーカードをスマートフォンの背面に読み取らせ、電子署名(署名用電子証明書暗証番号:英数字6〜16桁)を付与して送信を完了します。
e-Taxを利用した場合、本人確認書類の画像添付やコピーの郵送は一切不要です。送信完了後に発行される「受信通知」をメッセージボックスで確認できれば、正常に受付処理へ回されます。
登録完了通知はいつ届く?通知期間の実情
国税庁が公表している処理期間の目安では、e-Tax申請は約2〜3週間、書面提出は約1〜1.5か月とされています。しかし、確定申告期間(2月中旬〜3月中旬)や税制改正の切り替え時期などは申請が集中し、書面では2か月近く待たされるケースも珍しくありません。取引先から「来月からの請求書にT番号を記載してほしい」と要請されている場合は、即座にe-Taxで手続きを進めるのが鉄則です。
登録が完了すると、e-Taxのメッセージボックスに「適格請求書発行事業者通知書」が電子データ(PDF等)で格納されます。書面申請の場合は、税務署から圧着ハガキまたは封書で通知書が自宅住所へ郵送されます。
【実態検証】利用者の生の声と現場目線で見えたリアル|取り下げ申請の現場
税理士や確定申告会場の相談窓口では、「焦ってインボイスを申請してしまったが、後悔している」というフリーランスの悲痛な声が後を絶ちません。現場を取材すると、取引先との力関係や制度理解の不足から生じる典型的なトラブルパターンが浮かび上がってきます。
「大手取引先から送られてきたアンケートに『登録予定』と回答したところ、急かされて申請書を提出した。しかし、よくよく契約形態を確認すると、取引先側が簡易課税を選択している小規模事業者だったため、こちらのインボイスの有無は相手の納税額に全く影響しないことが後から分かった」(都内・Webライター 30代女性)
「フリーランス仲間から『番号がないと仕事が切られる』と聞き、深く考えずに登録した。結果として年間15万円近くの消費税出しが発生し、さらに年1回の消費税確定申告の事務負担で本業の時間が削られることになった」(デザイン業 40代男性)
申請後に後悔したときの救済策「登録申請の取り下げ」
もし登録申請書を提出してしまった後、あるいは登録通知が届く前に「やはり免税事業者を維持したい」と考え直した場合は、インボイス登録申請の取り下げ書を提出することで申請を白紙に戻すことが可能です。
国税庁では定型の「取下書」様式を公表していませんが、A4用紙に以下の必要事項を明記して所轄税務署(または登録センター)へ提出すれば正式に受理されます。
- 文書の表題:「適格請求書発行事業者登録申請書の取下書」
- 提出年月日および宛先(〇〇税務署長 殿)
- 申請者の住所、氏名(屋号)、生年月日、電話番号
- 当初の申請書を提出した日付
- 取り下げの旨:「〇年〇月〇日に提出した適格請求書発行事業者登録申請書について、都合により取り下げますのでご配慮願います」等の文言
ただし、すでに「登録日」を過ぎて通知番号が有効化されてしまっている場合は、取り下げではなく「適格請求書発行事業者の登録取消届出書」を提出する手続きに移行します。この場合、届出書を提出した課税期間の翌課税期間からでなければ免税事業者に戻れないため、手戻りを防ぐには早期の判断が求められます。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、インボイス登録に関して事実と異なる誤解や極端な言説が散見されます。実務で不利益を被らないよう、正確なファクトを押さえておく必要があります。
誤解1:「個人事業主は本名を隠してインボイス番号を取得できる」
これは半分正解で半分誤りです。国税庁の「適格請求書発行事業者公表サイト」において、個人事業主のデフォルト表示項目は「氏名(本名)」と「登録番号」「登録年月日」です。屋号や通名のみで活動しているクリエイターであっても、初期状態では本名が全国に一般公開されます。本名を完全に非公開にすることは制度上不可能です。屋号を併記公表させる手続きを行うことで「屋号検索」にはヒットするようになりますが、氏名そのものが削除されるわけではない点に留意してください。
誤解2:「登録したら即座に本則課税でレシートを全部集めなければならない」
これも大きな誤認です。前述の通り、免税事業者から登録した事業者には「2割特例」が用意されており、適用期間中であれば経費の領収書や適格請求書を1枚も集めていなくても、売上税額の2割を申告書に記入するだけで適法に納税が完了します。記帳の手間を恐れて登録を躊躇している小規模事業者にとっては、2割特例が有効なうちに業務フローを整えることが現実的な防衛策となります。
【プロの結論】2026年以降に生き残る個人事業主の判断基準
インボイスへの登録は、単なる税務署への書類提出にとどまらず、事業の採算性と取引先との力関係を根本から見直す経営判断そのものです。周囲の空気に流されることなく、自身のビジネスモデルに照らし合わせて冷徹に決断を下す必要があります。
インボイス登録を進めるべき事業者の条件
- 主な取引先が「一般課税(本則課税)を採用している法人企業」である:発注元が仕入税額控除を必要としているため、未登録のままでは価格引き下げ交渉や発注停止のリスクが極めて高くなります。
- BtoB案件が売上の8割以上を占めている:法人間の取引規模が主軸である場合、インボイスの発行能力は取引継続のための必要経費(ライセンス料)と割り切る判断が合理的です。
- 2026年以降の売上拡大を見越し、年商1,000万円超えを視野に入れている:近い将来に課税事業者化が確定しているならば、経過措置の恩恵を受けられる現段階から登録し、実務フローを固めておく戦略が有効です。
インボイス登録を見送り・慎重になるべき事業者の条件
- 主な顧客が一般消費者(BtoC)や免税事業者である:個人向けのカウンセリング、ピアノ教室、パーソナルトレーナー、美容院などは、顧客が仕入税額控除を必要としません。インボイスを発行する実利が皆無であるため、登録すると単に消費税分の利益を失うだけになります。
- 発注元企業が「簡易課税」を選択している小規模法人である:簡易課税の企業は売上に対するみなし仕入率で納税額を計算するため、仕入先がインボイスを発行しているかどうかは納税額に一切影響しません。相手の課税方式を確認することが先決です。
- ペンネームや匿名での活動を厳格に維持したいクリエイター:公表サイトにおける本名開示リスクが事業活動上の致命的なデメリットとなる場合は、法人化して法人名義で登録するか、未登録のまま活動を継続する選択肢を真剣に検討すべきです。
【イン ボイス 登録申請書 書き方 個人事業主】に関するよくある質問(FAQ)
Q1:個人事業主で屋号がないのですが、申請書の屋号欄は空欄でも問題ありませんか?
A1:全く問題ありません。個人事業主において屋号は法的な必須要件ではないため、屋号欄を空欄のまま提出しても申請は受理されます。その場合、公表サイトには個人の戸籍上の氏名のみが公表されます。
Q2:誤ってインボイス登録申請書を提出してしまいました。取り下げは可能ですか?
A2:登録の通知が手元に届く前、あるいは指定した登録希望日の前であれば、「適格請求書発行事業者登録申請書の取下書」を税務署へ提出することで取り消せます。すでに登録日を過ぎて番号が有効化された後は、次年度に向けた「登録取消届出書」を提出する必要があります。
Q3:申請書を郵送してから登録通知(T番号)が届くまで、具体的にどのくらいの日数がかかりますか?
A3:書面(郵送)申請の場合、国税局インボイス登録センターでの処理に約1か月〜1か月半程度を要します。一方でe-Tax(電子申請)を用いた場合は、通常約2〜3週間で電子通知が届きます。直近の請求業務で番号が必要な場合は、e-Taxの利用を強くおすすめします。
Q4:マイナンバーカードを持っていません。郵送申請する場合の添付書類は何が必要ですか?
A4:番号確認書類として「マイナンバーが記載された住民票の写し」または「通知カード(氏名・住所が最新のもの)」のコピー1点に加え、身元確認書類として「運転免許証」や「パスポート」などのコピー1点、計2点を申請書の添付台紙に貼付して同封してください。
Q5:2026年中に初めて登録する場合でも「2割特例」は使えますか?
A5:免税事業者がインボイス発行事業者として課税事業者になる場合、2026年9月30日を含む課税期間(個人の場合は2026年12月31日までの課税期間)中であれば2割特例の対象となります。ただし、2027年1月以降の取引については特例が失効するため、簡易課税制度への移行など事前の対策を講じておくことが不可欠です。
まとめ:今後の動向と失敗しないための判断基準
インボイス登録申請書の手続き自体は、国税庁の様式やe-Taxの入力フォームに沿って進めれば決して難解なものではありません。しかし、その本質は「自身の事業手取りをどう守り、クライアントとどのように関係性を築いていくか」というシビアな経営上の選択にあります。
特に2026年は、免税事業者を保護してきた2割特例の終了カウントダウンが始まり、仕入税額控除の経過措置も50%へと移行する劇的な変革期です。単に「周りが登録しているから」「税務署から案内が来たから」と安易に流されるのではなく、自身の取引構造を冷静に見極め、必要であればe-Taxで迅速に手続きを済ませる姿勢が求められます。 (出典: イン ボイス 登録申請書 書き方 個人事業主(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。