副業20万以下でも住民税放置は危険!会社バレと追徴課税の全真相
「年間20万円以下の副業なら税金の申告は一切不要」――インターネットやSNS上に溢れるこの言説を鵜呑みにし、まったく手続きをせずに放置している会社員が後を絶ちません。しかし、この甘い認識こそが、ある日突然届く税務通知や、本業の勤務先に副業が露見する決定的な引き金となっています。
国税庁が管轄する所得税と、各市区町村が徴収する住民税では、適用される法律も課税基準も根本から異なります。たとえ年間利益がわずか数万円であっても、住民税の申告義務が免除されることは法的にあり得ません。2026年のデジタル税務監視が一段と強化された現在、無申告を放置し続けた先に待ち受けるペナルティと、本業を守るための確実な防衛手順を現場取材に基づき詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「副業20万円以下は申告不要」は国の所得税だけの特例であり、地方自治体に納める住民税は1円でも利益が出れば申告義務がある。
- 要点2:住民税を放置すると特別徴収税額決定通知書を通じて会社に副業が発覚し、未申告の延滞金や無申告加算金などの追徴課税が科される。
- 要点3:会社バレを防ぐには、市区町村での住民税申告または確定申告時に徴収方法を「普通徴収(自分で納付)」へ正しく切り替える手続きが必須となる。
【真相追及】「副業20万円以下なら申告不要」という巨大な罠と税制の盲点
ネット上で流布する「20万円ルール」の根拠は、所得税法第121条に定められた申告不要制度に過ぎません。これは確定申告の事務負担を軽減するために国税庁が設けた特例であり、副業20万円以下確定申告不要の真相は「国の所得税に限って申告を免除する」という極めて限定的な取り決めです。
一方、地方税法においてこのような免除規定は存在しません。給与所得以外の副業による収入から必要経費を差し引いた利益がプラスである限り、各自治体に対して前年の所得を報告する法的義務が発生します。会社員の副業雑所得申告ルールでは、ブログ運営のアフィリエイト収入、フリマアプリでの転売差益、ライティングや動画編集といった業務委託報酬のすべてが課税対象です。
税務関係者への取材によると、「所得税がかからないから住民税も払わなくてよい」と錯覚したまま数年間放置し、ある日突然、市区町村役所から『住民税の未申告に関するお尋ね』や督促状が届いてパニックに陥るケースが激増しています。所得税の免除枠は、決して住民税の免税パスポートではありません。

住民税を申告しないとどうなる?延滞金と追徴課税のペナルティ実態
住民税の申告を怠った場合、単に本来納めるべき税金を後から払えば済むわけではありません。住民税を申告しないリスクと追徴課税には、明確な金銭的ペナルティが法律で定められています。申告期限を過ぎてから税額が確定した場合、納期限の翌日から納付日までの日数に応じた「延滞金」が上乗せされます。
悪質な所得隠しや意図的な無申告とみなされれば、地方税法に基づく過料や「無申告加算金」が課されるリスクも否定できません。副業所得と住民税額の計算方法の基本を押さえておくと、住民税(所得割)の税率は自治体を問わず一律約10%です。年間15万円の雑所得を得ていた場合、本来の住民税額は約1万5,000円。この程度の本税に対して、無申告が数年分蓄積し、住民税未申告のペナルティと延滞金が加算されると、最終的な支払額は大きく膨れ上がります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国の所得税(確定申告) | 副業所得が年20万円以下なら申告不要(特例) | 超過分に対して累進課税(5%〜45%) | 所得税が免除されても住民税の申告義務は残る点に要注意 |
| 地方税(住民税) | 所得1円から申告義務あり(免除枠なし) | 所得割一律約10%+均等割(年5,000円前後) | 利益が出ている限り、少額でも自治体窓口での申告が必須 |
| 未申告ペナルティ | 延滞金(年2.4%〜8.7%程度)+無申告加算金 | 納期限の翌日から完納日まで日割り計算 | 放置するほど金銭的損失と勤務先への発覚リスクが比例して上昇 |
| 会社への露見ルート | 特別徴収税額決定通知書の「差額」で発覚 | 毎年5月〜6月に自治体から勤務先へ送付 | 経理担当者が本業給与と住民税額の不整合に気付き即露見する |
【発覚の現場】手渡しでも逃げられない!副業が会社にバレる決定的な理由
「副業代金を手渡しで受け取っているから、税務署にも会社にもバレるはずがない」という言説は、完全な都市伝説です。手渡し給与でも住民税でバレる真相は、支払側の企業や店舗が毎年1月に自治体へ提出する「給与支払報告書」にあります。
雇用契約を結んで居酒屋やコンビニ等で働き、たとえ給料が現金支給であっても、雇い主は法律に基づき「誰に、いくら給料を支払ったか」を従業員の住民票がある市区町村へ漏れなく報告します。自治体の基幹システムでは、マイナンバーや氏名・生年月日によって本業の給与データと副業のデータが名寄せされ、自動的に合算課税される構造です。
この合算処理こそが、特別徴収で会社に発覚する経緯の根源です。日本の会社員は、原則として毎月の給与から住民税が天引きされる「特別徴収」が適用されています。毎年5月から6月にかけて、自治体から本業の会社へ「住民税等特別徴収税額決定通知書」が届きます。経理担当者がこの書類を見た瞬間、「同じ基本給の同僚と比べて、なぜか住民税だけが突出して高い」あるいは「給与以外の所得区分に不自然な記載がある」という事実に直面し、副業が会社にバレる決定的な理由となります。

【実態検証】SNS・知恵袋に溢れる「バレた人」の証言と現場のリアル
ソーシャルメディアや大手Q&Aサイトには、住民税の仕組みを軽視した結果、本業の職場で窮地に立たされた当事者たちの切実な告白が日々寄せられています。
都内のIT企業に勤める30代男性は、Webデザインの副業で年間18万円ほどの利益を得ていました。「20万円以下だから完全に無関係だと思い込み、確定申告も住民税申告もしていなかった」と振り返ります。しかし初夏、人事労務課から突然の呼び出しを受けました。「経理から『前年の所得に対して住民税の額が計算上合わない』と指摘され、自治体からの通知書を見せられた。ごまかしようがなく、社内規定違反として始末書を書かされる羽目になった」という手記が投稿されています。
知恵袋などでも目立つのは、「夜間の飲食バイトを手渡し給与で半年だけやったが、翌年の住民税通知で本業の人事に副業が露見した」「フリマの転売益12万円を放置していたら、役所から所得調査の封書が届き、追徴課税だけでなく会社への通知切り替えに怯えることになった」という生々しい相談です。税務当局や自治体の照合スピードが飛躍的に向上した結果、「少額だから目立たない」という個人の主観は一切通用しなくなっています。
【2026年最新】副業バレを防ぐ確定申告対処法と普通徴収への切り替え手続き
本業の勤務先に副業を知られずに適法な納税を完結させるには、住民税の納付方法を「特別徴収(給料天引き)」から「普通徴収(自分で納付)」へと切り替える手続きが不可欠です。副業バレを防ぐ確定申告対処法まとめとして、実務上選ぶべきルートは以下の2つに分かれます。
1. 所得税の確定申告をあえて行い「自分で納付」にチェックを入れる
所得税の確定申告書を作成する際、第二表にある「住民税に関する事項」の「給与・公的年金等以外の所得に係る住民税の徴収方法」という項目で、「自分で納付(普通徴収)」を選択します。こうすることで、本業の給料に対する住民税はこれまで通り給与から天引きされ、副業(雑所得や事業所得)に対する住民税の納付書だけが自宅へ郵送されます。ただし、2026年最新の副業住民税ルールにおいては、税務署からの申告データ伝達漏れを防ぐため、確定申告書を送信・提出した直後の4月中旬までに、居住地の市区町村税務課へ「副業分の普通徴収適用」を電話で念押し確認することが確実な自衛策です。
2. 市区町村役所の窓口で直接住民税申告を行う
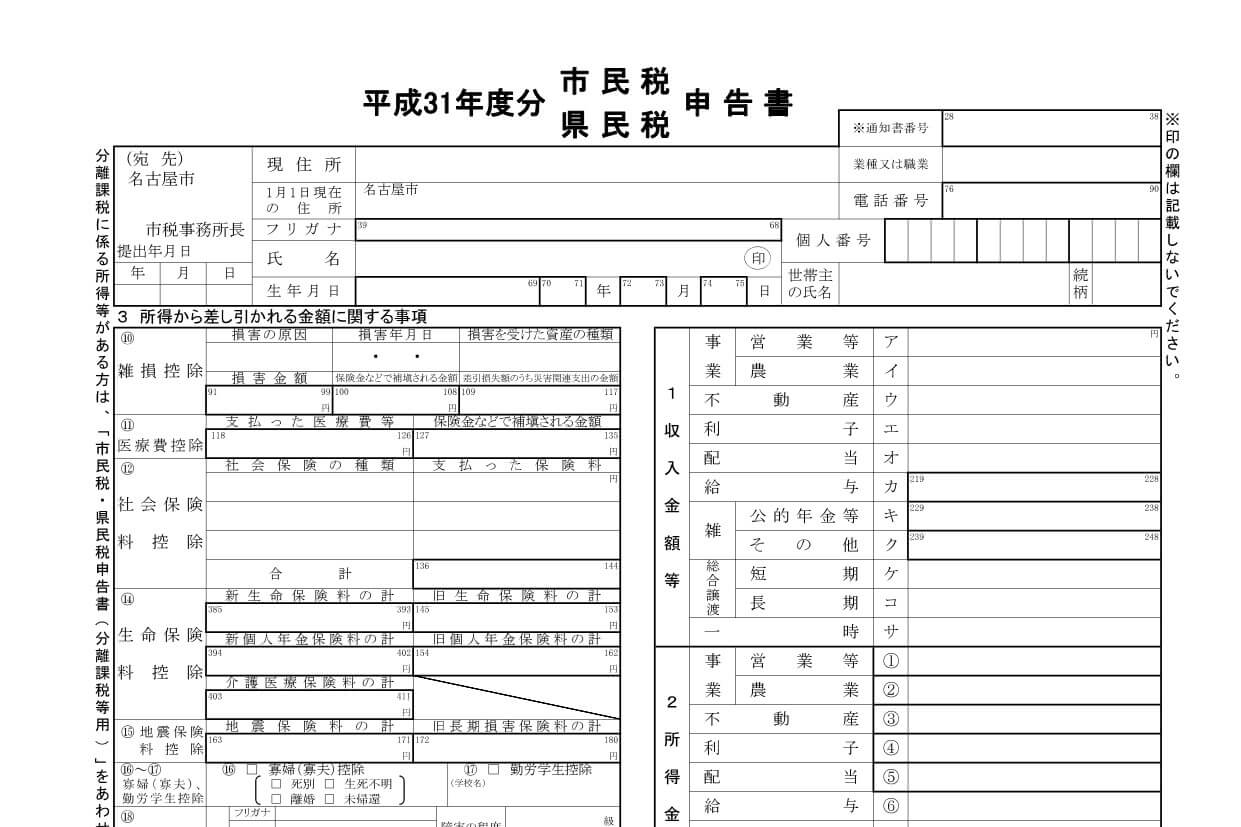
確定申告を行わない場合は、市区町村役所での住民税申告方法に従い、自治体の税務窓口または郵送・自治体ポータル経由で「市民税・県民税申告書」を提出します。この際も同様に、徴収方法を普通徴収として届け出ます。手続きには、本人確認書類、マイナンバー確認書類のほか、副業の総収入と必要経費を証明する帳簿・領収書・支払調書等の持参が必須です。
一般に知られていない盲点とネットの誤解|経費計上とアルバイト雇用の壁
副業対策を行う上で、多くの人が陥る極めて重大な落とし穴が「副業の契約形態」です。住民税普通徴収への切り替え手続きが通用するのは、副業の所得区分が「雑所得」または「事業所得」である場合に限られます。
もし副業がパートやアルバイト、深夜の派遣など「給与所得」として支給されている場合、地方税法の原則に基づき、本業と副業の給与は合算されて「主たる給与の支払者(本業の会社)」から一括で特別徴収されます。現在、ほぼすべての自治体が給与所得の普通徴収への分離を認めておらず、「バイトをしたら普通徴収のチェックを入れれば会社にバレない」というネット上の情報は危険な誤認です。
さらに、経費計上に関する誤解も目立ちます。「売上は30万円あるが、経費を15万円使ったので利益(所得)は15万円。だから無申告で良い」と自己判断し、領収書を整理せず放置するパターンです。所得が20万円以下であることの立証責任は納税者側にあり、領収書や帳簿の提示ができなければ、税務調査や自治体の照会時に「売上30万円全額が利益」と認定され、所得税の無申告ペナルティまで追及される危険性があります。
【プロの結論】会社員の自立と心理的バウンダリー|副業で成功する人と自滅する人の分岐点
会社員の副業において最も重要なのは、勤務先との間における健全な「心理的バウンダリー(境界線)」を保ちながら、納税者としての法的責任を全うする規律です。会社に隠れて副業を行う罪悪感から税金の手続きまで目を背けてしまう人は、最終的に最も無防備な形で組織に発覚し、社内的な信用とキャリアを自ら失うという結末を招きます。
【客観的判断基準】副業を推進できる人 vs 慎重になるべき人の条件
- 副業を安全に継続できる人:
- 案件を業務委託(雑所得・事業所得)で受注し、収支管理と領収書の保全を徹底できる人
- 毎年2月〜3月の確定申告または住民税申告を「年間スケジュール」として組み込める人
- 自治体の税務課に納付書の送付先や徴収区分を能動的に問い合わせる慎重さを持つ人
- 副業で自滅するリスクが高い人:
- 「月数万円だから」「手渡しだから」と税務の仕組みを調べずに思い込みで行動する人
- 給与所得となるアルバイトを掛け持ちしながら「バレない方法」を探している人
- 経費の領収書を保管せず、申告手続きを後回しにする先延ばし癖のある人
経済的自立を目指すための副業が、制度の無知によって自らの首を絞める結果になっては本末転倒です。正当なルールを熟知し、適切な申告を自ら履行することこそが、会社員としての本業と個人のスモールビジネスの双方を守る絶対の防壁となります。
【副業 20万以下 住民税 申告しないとどうなる】に関するよくある質問(FAQ)
Q1:副業の利益が年間5万円程度でも、住民税の申告は本当に必要ですか?
A1:法律上、利益が1円でも発生していれば申告義務があります。所得税は年20万円以下であれば免除されますが、住民税にはそのような下限規定はありません。申告しないまま放置すると、後日自治体から申告案内が届き、延滞金を請求される対象になります。
Q2:確定申告をすれば、市区町村役所での住民税申告は不要になりますか?
A2:不要になります。国の税務署へ確定申告書を提出すると、そのデータが居住地の市区町村へ自動的に転送され、住民税が計算されます。確定申告書第二表の住民税欄で「自分で納付」を選択しておけば、市区町村役所へ個別に足を運ぶ必要はありません。
Q3:フリマアプリでの不用品売却で得たお金も住民税の申告が必要ですか?
A3:生活用動産(自分が使っていた古着、家財、日用品など)の売却による利益は、原則として非課税であるため住民税の申告は不要です。ただし、最初から転売目的で仕入れた商品を販売している場合や、貴金属・骨董品で1個あたりの価格が30万円を超える取引については課税対象となり、申告が必要です。
まとめ:今後の動向と失敗しないための判断基準
行政のデジタル化とマイナンバー連携が社会インフラとして完全に定着した現在、「申告しなければ税務署にも役所にも気付かれない」という抜け道は実質的に消滅しました。副業で得た貴重な収入を守り、本業での立場を脅かさないための鉄則は、税制の正しい知識を持って先手を打つことです。
「副業20万円以下」という言葉の断片に惑わされず、所得税免除の恩恵を受けつつも、住民税は「普通徴収」を徹底して適正に納める――この基本フローを確実に実行することが、長期にわたり安定した副収入を築くための唯一無二の道筋です。 (出典: 副業 20万以下 住民税 申告しないとどうなる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。