直接税と間接税の違いとは?納める人と負担者の差&2026年税制解説
給与明細を開くたびに差し引かれている所得税や住民税、そしてコンビニやスーパーのレジで日夜支払っている消費税。私たちが社会生活を営むうえで避けて通れない税金ですが、その構造は大きく「直接税」と「間接税」の2つに二分されます。一見すると税務署の手続き上の区分にすぎないように見えますが、その根底には「誰から、どのように富を集めるか」という国家の根源的な統治哲学が刻み込まれています。
2026年を迎え、長期化する物価高への対応や社会保障財源の逼迫を背景に、税の公平性をめぐる国民的な議論はかつてない沸点に達しています。本稿では、財務省の公表統計や国税庁の制度基準を踏まえ、両者の本質的な相違点からメリット・デメリット、さらには試験対策や実生活に役立つ見分け方まで、第一線の経済記者の視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:直接税と間接税の本質的な違いは「納税義務者(税務署に納める人)」と「担税者(実質的にお金を負担する人)」が一致しているかどうかに集約される
- 要点2:直接税は累進課税による「垂直的公平」に優れる一方、間接税は景気に左右されにくい財源安定性と「水平的公平」を持つが、低所得層の負担が重くなる逆進性対策が必須となる
- 要点3:2026年の税制改正論議では、直接税間接税比率(直間比率)の歪みや「年収の壁」見直しなど、担税力に応じた負担の再設計が最大の焦点となっている
【決定的な境界線】納税義務者と担税者の一致・不一致が意味するもの
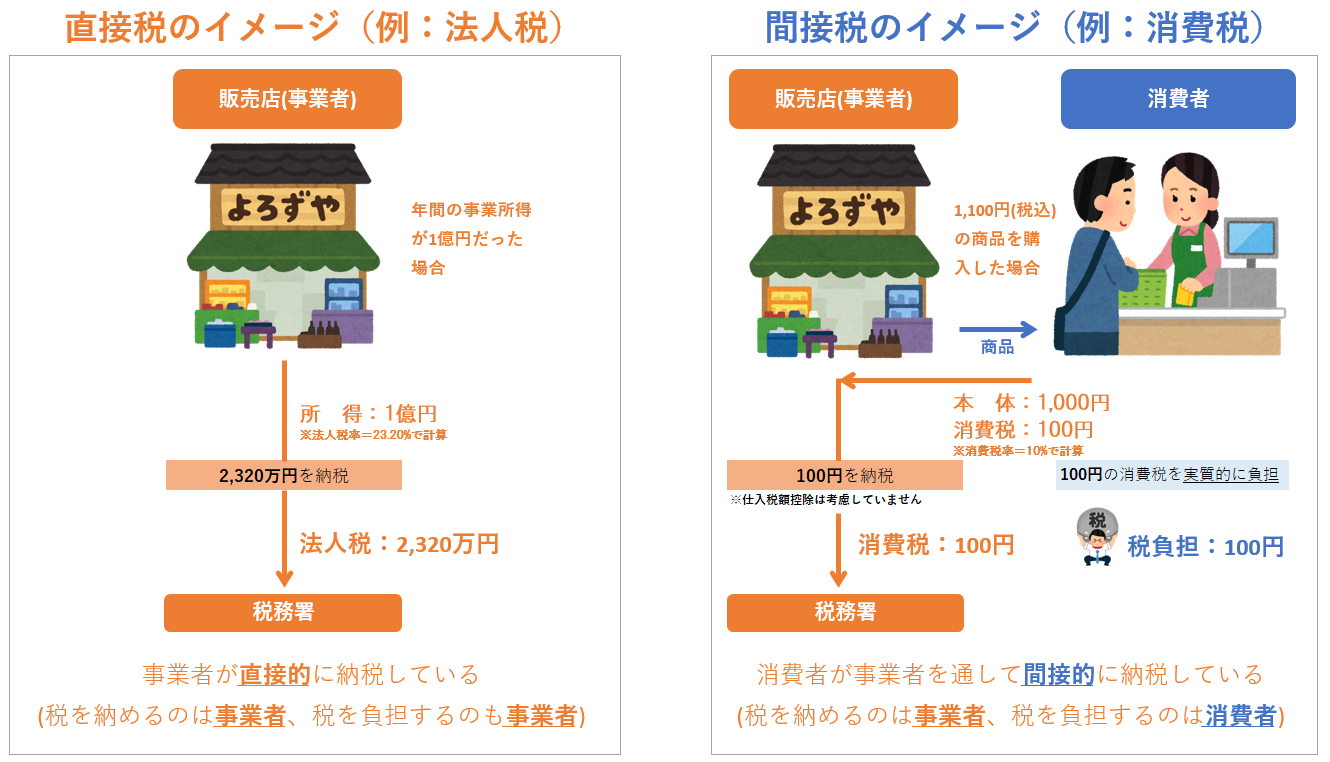
直接税と間接税を分かつ基準は、決して「税金の名前」や「金額の多寡」ではありません。決定的な境界線は、法律上の納税義務者と担税者が「一致しているか、それとも乖離しているか」という1点のみに存在します。
この2つの用語は、税法を読み解くための基礎概念です。納税義務者とは「法律上、国や地方自治体に対して税金を納める法的な義務を負う主体」を指します。これに対して担税者とは「自分のお財布から税金分のお金を演出し、経済的な痛みを実際に引き受ける主体」を意味します。
所得税と法人税に代表される直接税では、この両者が完全に一致します。たとえば個人の所得税であれば、汗を流して給料を得た個人(担税者)が、自分の税金として税務署に申告・納付(納税義務者)します。企業が支払う法人税も同様で、会社が生み出した利益に対して会社自身が税金を負担し、自ら申告して納める構造です。
一方、消費税と酒税の仕組みに代表される間接税では、この主客が真っ二つに分かれます。買い物をした消費者は、商品の本体価格に消費税分を上乗せして店側に支払います。この段階で消費者は「担税者」となっていますが、直接税務署へ小銭を持って行くわけではありません。税金を預かった店舗側(事業者)が、決算期に顧客から預かった消費税額を集計し、税務署へと納付する「納税義務者」の役割を果たします。
ビールやウイスキーに課される酒税も全く同じ構図です。酒税の納税義務者は酒類を製造場から移出する酒造メーカーですが、税額はあらかじめ小売価格に転嫁されているため、グラスを傾ける愛飲家が担税者として税金を肩代わりしています。「自分の手で納めている実感」が薄れやすい点こそが、間接税の持つ最大の特徴であり、同時に財政社会学が指摘する「痛税感の希薄化」を生む温床でもあります。

【早見一覧表】国税と地方税の区分一覧と代表的な税目まとめ
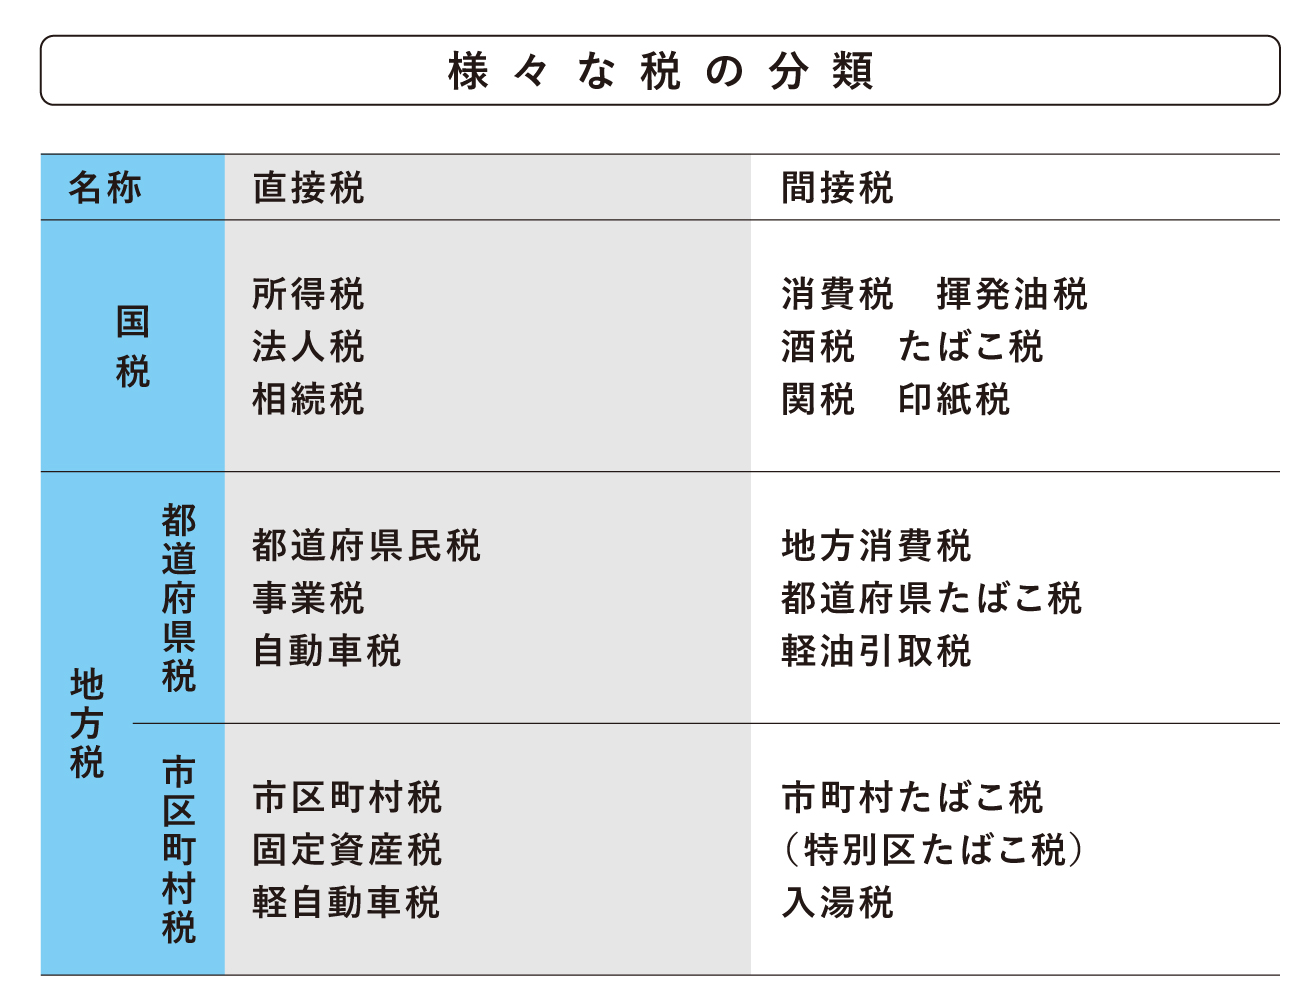
税金は「直接税か間接税か」というタテ軸に加え、「国税(国に納める)か地方税(都道府県・市区町村に納める)か」というヨコ軸の2系統で整理することで、全体像が明確に把握できます。財務省の予算編成資料および総務省の地方税制ガイドラインに基づき、主要な税目を網羅したマトリクスを以下に示します。
| 課税権者\分類 | 直接税(納税者=負担者) | 間接税(納税者≠負担者) | 制度的特徴と2026年の位置づけ |
|---|---|---|---|
| 国税 (国へ納付) | ・所得税 ・法人税 ・相続税/贈与税 | ・消費税 ・酒税 ・たばこ税 ・揮発油税(ガソリン税) ・印紙税 | 国税収入の屋台骨。消費税収は一般会計において約24兆円超規模に達し、単一税目として所得税・法人税を凌駕する最大財源に定着。 |
| 地方税 (自治体へ納付) | ・住民税(個人・法人) ・固定資産税 ・事業税 ・自動車税(種別割) | ・地方消費税 ・地方たばこ税 ・ゴルフ場利用税 ・入湯税 ・宿泊税(法定外目的税) | 地域社会の基盤インフラを支える。インバウンド急増に伴い各地の自治体で独自の間接税(宿泊税)導入が加速している。 |
| 税収構造の比率 (国の一般会計) | 約60%〜63% (所得税・法人税等) | 約37%〜40% (消費税等) | かつての「直間比率7対3」の構造から、消費税増税と法人税減税を経て、間接税ウエイトが構造的に拡大。 |
【公平性のジレンマ】垂直的公平と水平的公平|累進課税と逆進性の問題点と対策
財政学において税制を設計する際、避けて通れないのが「公平性」の定義をめぐる対立です。直接税と間接税は、それぞれ目指している「公平の物差し」が根本から異なります。ここを混同すると、税制議論の本質を見失うことになります。
直接税が重んじるのは垂直的公平です。これは「経済的な支払い能力(担税力)が大きい人ほど、より多くの税負担をすべきである」という考え方です。この思想を具現化したのが累進課税制度です。日本の所得税は課税所得金額に応じて5%から最高45%まで7段階に跳ね上がり、住民税(一律10%)と合わせると最高税率は55%に達します。富める者から手厚く徴収し、社会保障などを通じて低所得者へ再分配することで、過度な格差の固定化を防ぐ装置として機能しています。
これに対し、間接税が体現するのは水平的公平です。「等しい経済活動・消費行動を行う者には、所得水準にかかわらず等しい税負担を求める」という発想に立ちます。資産100億円の富豪であっても、日雇いの学生であっても、コンビニでおにぎりを1個買えば課される消費税額は全く同額です。所得捕捉の不公平(いわゆるサラリーマンのガラス張り所得と自営業者の捕捉格差)を排除し、あらゆる国民が社会コストを広く薄く分かち合う点において、極めて合理的な公平性を誇ります。
しかし、間接税の水平的公平は、裏を返せば逆進性の問題点と対策という極めて重い課題を抱えています。年収200万円の世帯と年収2,000万円の世帯では、生きるために必要な食料品や日用品の購入額が可処分所得に占める割合がまるで異なります。結果として、低所得者層ほど収入に対する実質的な税負担割合が高くなってしまう現象——これが逆進性です。
この歪みを是正するため、現行制度では飲食料品等を対象とした8%の軽減税率が導入されています。さらに2026年の政策論壇では、低所得世帯への一律給付金という対症療法から脱却し、マイナンバー基盤を活用した「給付付き税額控除」の本格導入に向けた制度設計が、与野党を問わず現実味を帯びた課題として議論されています。
【メリット・デメリット比較】直接税と間接税が持つ国家財政と家計への二面性
双方の長所と短所を複眼的に分析すると、国家財政の運営がいかに綱渡りのバランスゲームであるかが浮き彫りになります。メリットデメリット比較詳細まとめとして、実務的影響を浮き彫りにします。
直接税の最大の長所は、個人の扶養状況や医療費の支出、災害による損失などを「各種控除」として細かく勘案し、担税力に応じた負担を緻密にカスタマイズできる点にあります。また、景気過熱時には税収が自然増して景気を冷まし、不況時には税負担が自動的に軽くなって下支えする「ビルト・イン・スタビライザー(景気自動安定化機能)」を持ちます。
反面、直接税の短所は景気変動の波をモロに被る点です。リーマンショック時が象徴的であったように、企業業績が悪化すれば法人税収は瞬時に蒸発し、国家の予算繰りを直撃します。また、税務署へ直接支払うため納税者の抵抗感(痛税感)が極端に強く、過度な累進課税は富裕層や優秀な頭脳の海外流出、勤労意欲の減退を招くリスクを常に孕んでいます。
対する間接税の圧倒的なメリットは、税収の安定性と徴税効率の高さです。景気が後退しても、人間が生きていくための消費をゼロにすることはできません。そのため、年間を通じて極めてブレの少ない計算可能な歳入を国にもたらします。さらに、商品の購入時に自動的に徴収されるため、直接税のような申告漏れや徴税コストを低く抑えることができます。
他方、間接税のデメリットは先述した逆進性に加え、物価全体を底上げすることによる消費マインドの冷却リスクです。また、税金の使途や負担に対する市民の監視意識が「知らぬ間に引かれている」感覚によって麻痺しやすいという、民主主義的な副作用も指摘されています。
【実態検証】直間比率の推移と税制改正2026年最新動向が家計に落とす影
日本の税制史を振り返ると、国税収入における直接税間接税比率(直間比率)は、劇的な構造変化を遂げてきました。かつて1980年代の高度経済成長末期、日本の直間比率は約73対27という極端な直接税偏重でした。しかし、これがサラリーマン層の猛烈な不公平感(中曽根内閣当時の「重税感批判」)を呼び、1989年の消費税創設(当初3%)へと舵を切る引き金となった歴史があります。
財務省の最新決算・予算編成データによると、2020年代以降の直間比率はおおむね6対4の均衡水準へと移行しています。消費税率が10%へと引き上げられ、インボイス制度が産業界の隅々まで定着した2026年現在、消費税は所得税を安定的に上回る「基幹税目」としての地位を確立しました。
現場の経済活動に目を向けると、この変化は生活者の実感を大きく揺さぶっています。大手リサーチ会社の定性調査やSNSの言説分析からは、従来の「給与からの源泉徴収(直接税)に対する不満」に加え、「物価高騰と消費税(間接税)のダブルパンチによる家計圧迫」を訴える声が急速に増大しています。額面給与がベースアップで微増したとしても、直間両面からの実質負担増が可処分所得を削り取っているためです。
さらに税制改正2026年最新動向では、長年放置されてきた「年収103万円・106万円・130万円の壁」の抜本的見直しが焦点となっています。パート・アルバイトの就労抑制を招いていた直接税(所得税)の基礎控除引き上げや社会保険料負担の再編、さらにはカーボンニュートラル実現に向けた「化石燃料賦課金」など、新たな間接課税的アプローチの導入論議が現場の家計防衛を一段と複雑にしています。
【受験・公民対策】直接税と間接税の覚え方中学公民|一瞬で見分ける裏技
中学公民や高校の公共、各種資格試験において、直接税と間接税の分類は失点を許されない定番分野です。しかし、多くの学習者が無味乾燥な暗記に終始し、本番のひっかけ問題で足元をすくわれます。ここで、本質を突いた極めて実践的な見分け方のロジックを伝授します。
判定の裏技はシンプルです。「その税金は、お店のレジや窓口で他人に立て替えて納めてもらうものか?」を自問することです。
日常の購買行動を想像してください。スーパーで払う「消費税」、コンビニで缶ビールを買うときの「酒税」、タバコ自販機の「たばこ税」、ガソリンスタンドで給油した際のリッターあたり価格に含まれる「揮発油税」、温泉宿の明細書に付く「入湯税」——これらはすべて、代金を支払った相手の事業者が後から税務署に納めます。よってすべて間接税です。
反対に、「税務署や自治体から直接自分宛てに通知が届くもの」、あるいは「自分の懐の稼ぎや保有資産そのものに課されるもの」は直接税です。所得税、住民税、固定資産税、相続税がこれに該当します。
ここで多くの人が陥る最大の罠が、「サラリーマンの給与天引き(源泉徴収)される所得税」です。ネット上でも時折「会社が納めているのだから間接税ではないのか?」という誤解が見受けられます。
これは完全な誤りです。源泉徴収制度は、国が徴収漏れを防ぐために会社に「納税事務の手間を代行させている」にすぎません。法律上の納税義務者はあくまで労働者本人であり、会社の資金から払っているわけではないため、所得税は紛れもない直接税です。「事務を代行されているだけか、それとも価格に転嫁されて事業者が納税義務を負っているのか」——この本質的な仕分けルールさえ押さえれば、いかなる応用問題にも迷うことはありません。
【プロの結論】財政社会学から読み解く「痛税感」の正体と賢い資産防衛策
オーストリアの経済学者ヨーゼフ・シュンペーターがかつて「租税国家の危機」を論じたように、国家が国民からどのように税を徴収するかという形式は、その社会の民主主義の成熟度と直結しています。
直接税を納めるとき、人間は強烈な「痛税感」を覚えます。確定申告で自らの口座から大金が引き落とされる瞬間、誰もが「この金は何に使われているのか」「政治家は無駄遣いをしていないか」と行政を厳しく監視する主権者意識を取り戻します。一方、間接税や給与天引きの広がりは、徴税の痛みを麻酔のように和らげる「財政的錯覚(Fiscal Illusion)」を生み出します。日々の生活で知らず知らずのうちに税を吸い上げられる構造は、国家財政にとっては都合がよい反面、主権者の当事者意識を希薄化させるリスクを孕んでいます。
2026年を生きる賢明な納税者に求められるのは、この税制の二重構造を理解したうえでの防衛策です。直接税に対しては、iDeCo(個人型確定拠出年金)や小規模企業共済による所得控除の最大化、ふるさと納税による住民税控除の活用を徹底し、合法的に課税ベースを圧縮すること。間接税に対しては、新NISAなどを活用した資産所得の非課税運用を組み合わせ、物価上昇と消費課税に負けない金融リテラシーを確立することが不可欠です。
【直接税と間接税の違い】に関するよくある質問(FAQ)
Q1:会社員ですが、毎月の給与から引かれている所得税や住民税は、会社が代わりに納めているので間接税ではないのですか?
A1:いいえ、所得税も住民税も「直接税」です。会社は国税庁や自治体に代わって天引きと納付事務を代行している(源泉徴収・特別徴収)だけであり、税金を負担しているのも、法的な納税義務を負っているのも従業員本人だからです。「他人に納めてもらっている」のではなく「納税手続きを代行されている」だけであるため、間接税とは根本的に異なります。
Q2:消費税の「逆進性」とは、具体的にどのような問題なのでしょうか?
A2:所得が低い人ほど、収入全体に占める消費税の負担割合が重くなってしまう現象を指します。たとえば、生活必需品に月20万円を消費して2万円の消費税を払う場合、月収30万円の世帯では収入の約6.7%が消費税に消えますが、月収200万円の世帯ではわずか1%にすぎません。税率は一律10%であっても、生活実態から見ると「貧しい人ほど重い負担を強いられる」構造になるため、社会的な是正措置が常に求められます。
Q3:なぜ日本政府は、直接税(所得税や法人税)ばかりを増やさず、消費税(間接税)を重視するのですか?
A3:少子高齢化によって現役世代の人口が減少する中、所得税に依存し続けると若年・就労世代に過度な負担が集中するためです。また、法人税や所得税は不況時に税収が急減する脆弱性を持っています。高齢者を含めた社会全体で広く薄く負担を分かち合い、景気変動に左右されない安定した社会保障財源を確保するために、消費税などの間接税が重視されてきた背景があります。
まとめ:税の仕組みを正しく知り2026年を生き抜くリテラシーを持とう
「納める人」と「負担する人」が一致する直接税、そして両者が分かれる間接税。この2つの車輪は、垂直的公平による富の再分配と、水平的公平による安定した財政基盤という、相反する要請を両立させるために編み出された人類の知恵です。
単に「引かれる税金が高い」と嘆くだけでは、目まぐるしく変化する社会保障制度や税制改正の波に押し流されてしまいます。自分が払っているお金がどのようなルートで国庫に入り、社会のどこを支えているのかを把握することこそが、無駄な支出を防ぎ、正当な権利として行政に声を上げるための確かな第一歩となります。 (出典: 直接税 と 間接 税 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。