給料明細の謎「ライフプラン手当」とは?現金受取とDC拠出の損得比較
毎月の給与明細を眺めていて、「ライフプラン手当」や「生涯設計手当」という見慣れない支給項目に首を傾げた経験はないでしょうか。基本給とは別に記載されているこの手当は、会社からの単なる臨時ボーナスや親切な福利厚生の臨時給付ではありません。その実態は、日本の人事労務と企業年金制度が複雑に絡み合って生まれた、極めて戦略的な給与設計の産物です。
多くの企業では、この手当を「毎月の給料として現金受取する」か、「将来のために確定拠出年金へ積み立てる」かの選択を社員本人に委ねています。目先の可処分所得を増やすべきか、それとも税制優遇を活かして老後資金に回すべきなのか。2026年の税制・社会保障環境を踏まえ、人事部門が決して積極的には語らない構造的なリスクや損得の境界線を、客観的なデータとともに解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフプラン手当の正体は「選択制確定拠出年金(企業型DC)」や「前払い退職金制度」を原資とした選択型給与であり、現金受取かDC掛金拠出かを社員が自ら選択する制度。
- 要点2:掛金に回せば所得税・住民税の節税と社会保険料の圧縮が期待できる反面、標準報酬月額の低下によって将来の厚生年金受給額や傷病手当金、失業給付が減額される構造的デメリットが存在する。
- 要点3:住宅ローン審査での年収評価や直近の資金需要(教育費・住宅購入)を勘案し、「節税効果」と「公的保障低下の損失」を天秤にかけたシビアな見極めが必須となる。
【仕組み解剖】給料明細の「ライフプラン手当」とは?選択制DCと前払い退職金の裏側
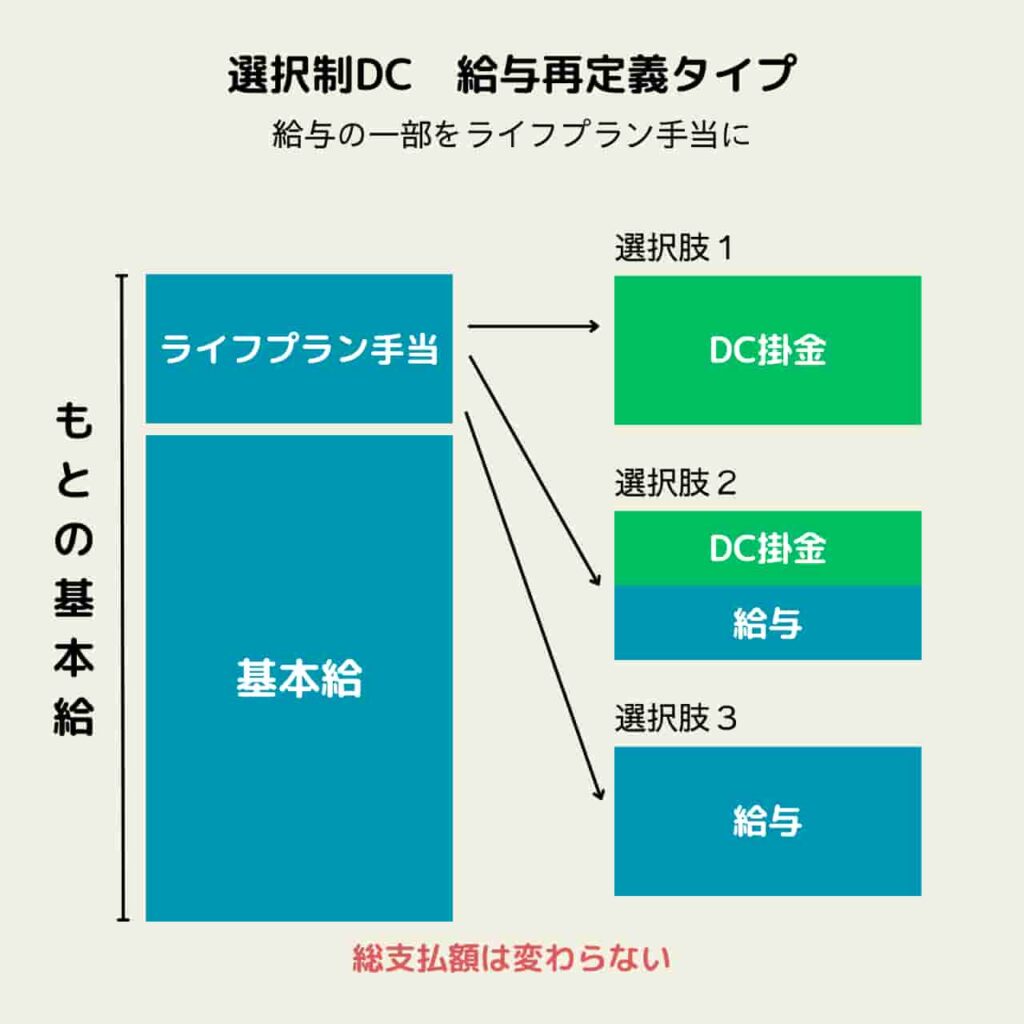
給料明細にライフプラン手当という項目が突如現れる背景には、企業が導入を進めてきた選択制DC仕組み(選択制確定拠出年金)があります。これは従来の退職金制度を改定する際、基本給の一部を切り出したり、前払い退職金制度を移行させたりする形で設計されるケースが大半を占めます。
会社側から提示される選択肢は、極めてシンプルに見えます。「手当相当額(例:月額3万円〜5万5,000円程度)をそのまま給与として受け取るか、それとも全額あるいは一部を企業型DCの掛金として拠出するか」という二者択一です。しかし、この選択が給料の法的な性質を大きく変える点に注意しなければなりません。
手当をそのまま現金受取にした場合、税法上および労働基準法上は「給与(賞与手当)」として扱われるため、通常の給与と同様に所得税・住民税が課され、社会保険料の算定基礎にも含まれます。一方で、企業型DCの掛金として拠出した分は、給料ではなく「会社が拠出した退職年金掛金」とみなされます。この法的な立て付けの違いこそが、手取り額や将来の公的給付に劇的な差をもたらす根本的な発端となります。
企業側の本音を言えば、社員がDC掛金として拠出することによって会社の法定福利費(社会保険料の労使折半負担分)を削減できるという財務的インセンティブが存在します。単に社員の自助努力を応援する美談だけでなく、企業の総人件費抑制という労務戦略と表裏一体である事実は認識しておく必要があります。

【徹底シミュレーション】「現金受取」vs「DC掛金拠出」の損得比較
ライフプラン手当を「現金受取」にするか「確定拠出年金(企業型DC)」へ回すかで、手取り額と将来資産の推移はどう変わるのか。月額3万円を手当として割り振る一般的な会社員(年収500万円・30代・独身想定)をモデルケースに、主要な影響項目を比較検証しました。
| 比較項目 | ライフプラン手当現金受取 | 企業型DC掛金として全額拠出 | 損得の分水嶺・現場評価 |
|---|---|---|---|
| 目先の手取り額 | 手当満額から税・社保(約30%)が引かれ、月約2.1万円の手取り増 | 月々の可処分所得は増えない(全額が年金口座へ) | 日々の生活防衛資金や住宅頭金が必要なら現金受取が有利 |
| 税制メリット | なし(通常の課税対象) | 所得税住民税の節税効果(年間約7.2万円の税負担軽減) | 高所得層ほど税率が高いため、DC拠出の恩恵が跳ね上がる |
| 社会保険料の負担 | 標準報酬月額が上がり、社会保険料の負担が増加 | 社会保険料削減(年間約5.4万円の天引き削減効果) | 目先の天引きを減らせるが、後述の保障縮小とバーター |
| 将来の厚生年金 | 給与総額に応じた標準的な額を受給可能 | 標準報酬月額が下がるため、将来の受給額が微減 | DC運用の利回り次第で年金目減り分を十分カバー可能 |
| 資産の流動性 | いつでも自由に引き出し・使用可能 | 原則として60歳まで引き出し不可(資金拘束) | 予期せぬ出費への対応力は現金受取が圧倒的に高い |
データを見れば明らかな通り、所得税住民税の節税効果と社会保険料の圧縮という「即効性のある手取り防衛」の観点では、DC掛金への拠出が圧倒的な優位性を誇ります。年間で10万円以上のキャッシュフロー改善を生み出す仕組みは、一般的な金融商品では得がたいメリットです。しかし、この節税メリットの裏面には、知られざる代償が潜んでいます。
知らないと後悔するライフプラン手当のデメリット|公的給付の落とし穴
多くの社内説明会で詳細が省かれがちなのが、ライフプラン手当デメリットの核心である「公的社会保障の連動引き下げ」です。社会保険料が安くなるということは、健康保険や厚生年金の算出基準である「標準報酬月額」のランクが下がることを意味します。
第1の落とし穴は、厚生年金受給額への影響です。厚生年金の報酬比例部分は現役時代の標準報酬月額の平均に比例して決まるため、DC掛金を長期間拠出し続けると、将来国から受け取る年金の受取ベースが恒久的に下がります。「節税した分、運用の複利効果で老後資金を増やせばお釣りがくる」というロジックは成立するものの、国が終身で支給を保証する確定給付が減る事実は軽視できません。
第2の深刻なリスクが、傷病手当金減額リスクをはじめとする有事の休業補償ダウンです。業務外の病気やケガで長期間働けなくなった際に支給される「傷病手当金」、産休期間中の「出産手当金」、育児休業給付金などは、すべて支給開始前12カ月間の標準報酬月額をベースに計算されます。ライフプラン手当を全額拠出していたことで、病気療養中や育休中に毎月振り込まれる給付金が数万円単位で目減りし、想定外の家計逼迫を招いた事例は決して珍しくありません。
さらに見過ごせないのが、住宅ローン審査影響です。金融機関が融資枠を算出する際、基準となるのは前年の源泉徴収票に記載された「支払金額(総支給額)」です。ライフプラン手当をDC掛金に回すと、その拠出分は源泉徴収票の額面年収から除外されます。借入可能額の上限ギリギリで審査を通したい都市部のペアローン検討者や若手世代にとって、額面年収の減少が審査承認額を数十万〜数百万円単位で引き下げる要因になり得ます。
【実態検証】現場の会社員が直面するリアルな葛藤と生の声
労務現場や大手企業で働く若手・中堅社員の間では、制度に対する戸惑いと本音の議論が巻き起こっています。SNSやネットコミュニティ、社内アンケート等で集約された生の声には、制度導入側の論理とは乖離した現場のリアルが浮き彫りになっています。
入社5年目の大手IT企業勤務者(28歳)は次のように証言します。「人事の説明会では『節税になるから全員満額拠出すべき』と強く推奨された。しかし、数年後に結婚と住宅購入を控えており、手取りの現金を減らして60歳まで引き出せない箱にお金を入れるのは心理的リスクが高すぎる。結局、半額だけDCに回し、残りは現金受取にしている」。
一方で、外資系メーカーに勤める40代管理職からは別の切実な声が聞かれます。「手取りを優先して全額を現金受取にしていたが、課税所得が跳ね上がって住民税の通知書を見て愕然とした。子どもの高校無償化の所得制限ラインをわずかに超えてしまい、結果として大損した。ライフプラン手当は単なる給与ではなく、世帯所得のコントロールレバーとして戦略的に使うべきだった」。
「会社側は社会保険料負担を減らしたいだけではないか」という疑念の声も根強く存在します。労使双方にメリットがあるとはいえ、制度の設計思想を正しく理解しないまま「なんとなく周りがやっているから全額DC拠出」を選択している会社員が非常に多いのが実態です。
【2026年最新制度動向】年金改革の波と企業型DCの賢い選択基準
2026年最新制度動向を読み解く上で、国の年金制度改革と社会保険の適用拡大は決定的な要素となります。政府は私的年金の拡充を目指し、iDeCoや企業型DCの拠出限度額の見直しや加入可能年齢の引き上げを着々と進めています。インフレが定着しつつある昨今、現金を預金口座に眠らせておくこと自体が実質的な資産目減りを招く時代に突入しました。
行動経済学の観点から見れば、ライフプラン手当は「メンタル・アカウンティング(心の会計)」を試す格好の試金石です。人間は一度手に入れた現金を「使ってもいい自由なお金」と誤認しやすく、現金受取を選択した層の多くが、浮いた手取りを消費に回してしまいがちです。強制的に老後資金を天引きする「ナッジ(背中を押す仕組み)」としての企業型DCは、意思が弱い個人の資産形成において極めて有効な防壁として機能します。
ただし、家庭の経済基盤を守るためには「心理的バウンダリー(健全な境界線)」の線引きが欠かせません。公的年金の補填という社会構造的な課題を個人の自助努力にすり替える潮流に流されすぎず、自身のライフステージに応じた現金比率の防衛線をどこに引くかを冷徹に割り出す必要があります。
【プロの結論】「全額拠出」すべき人と「現金受取」を選ぶべき人の分岐点
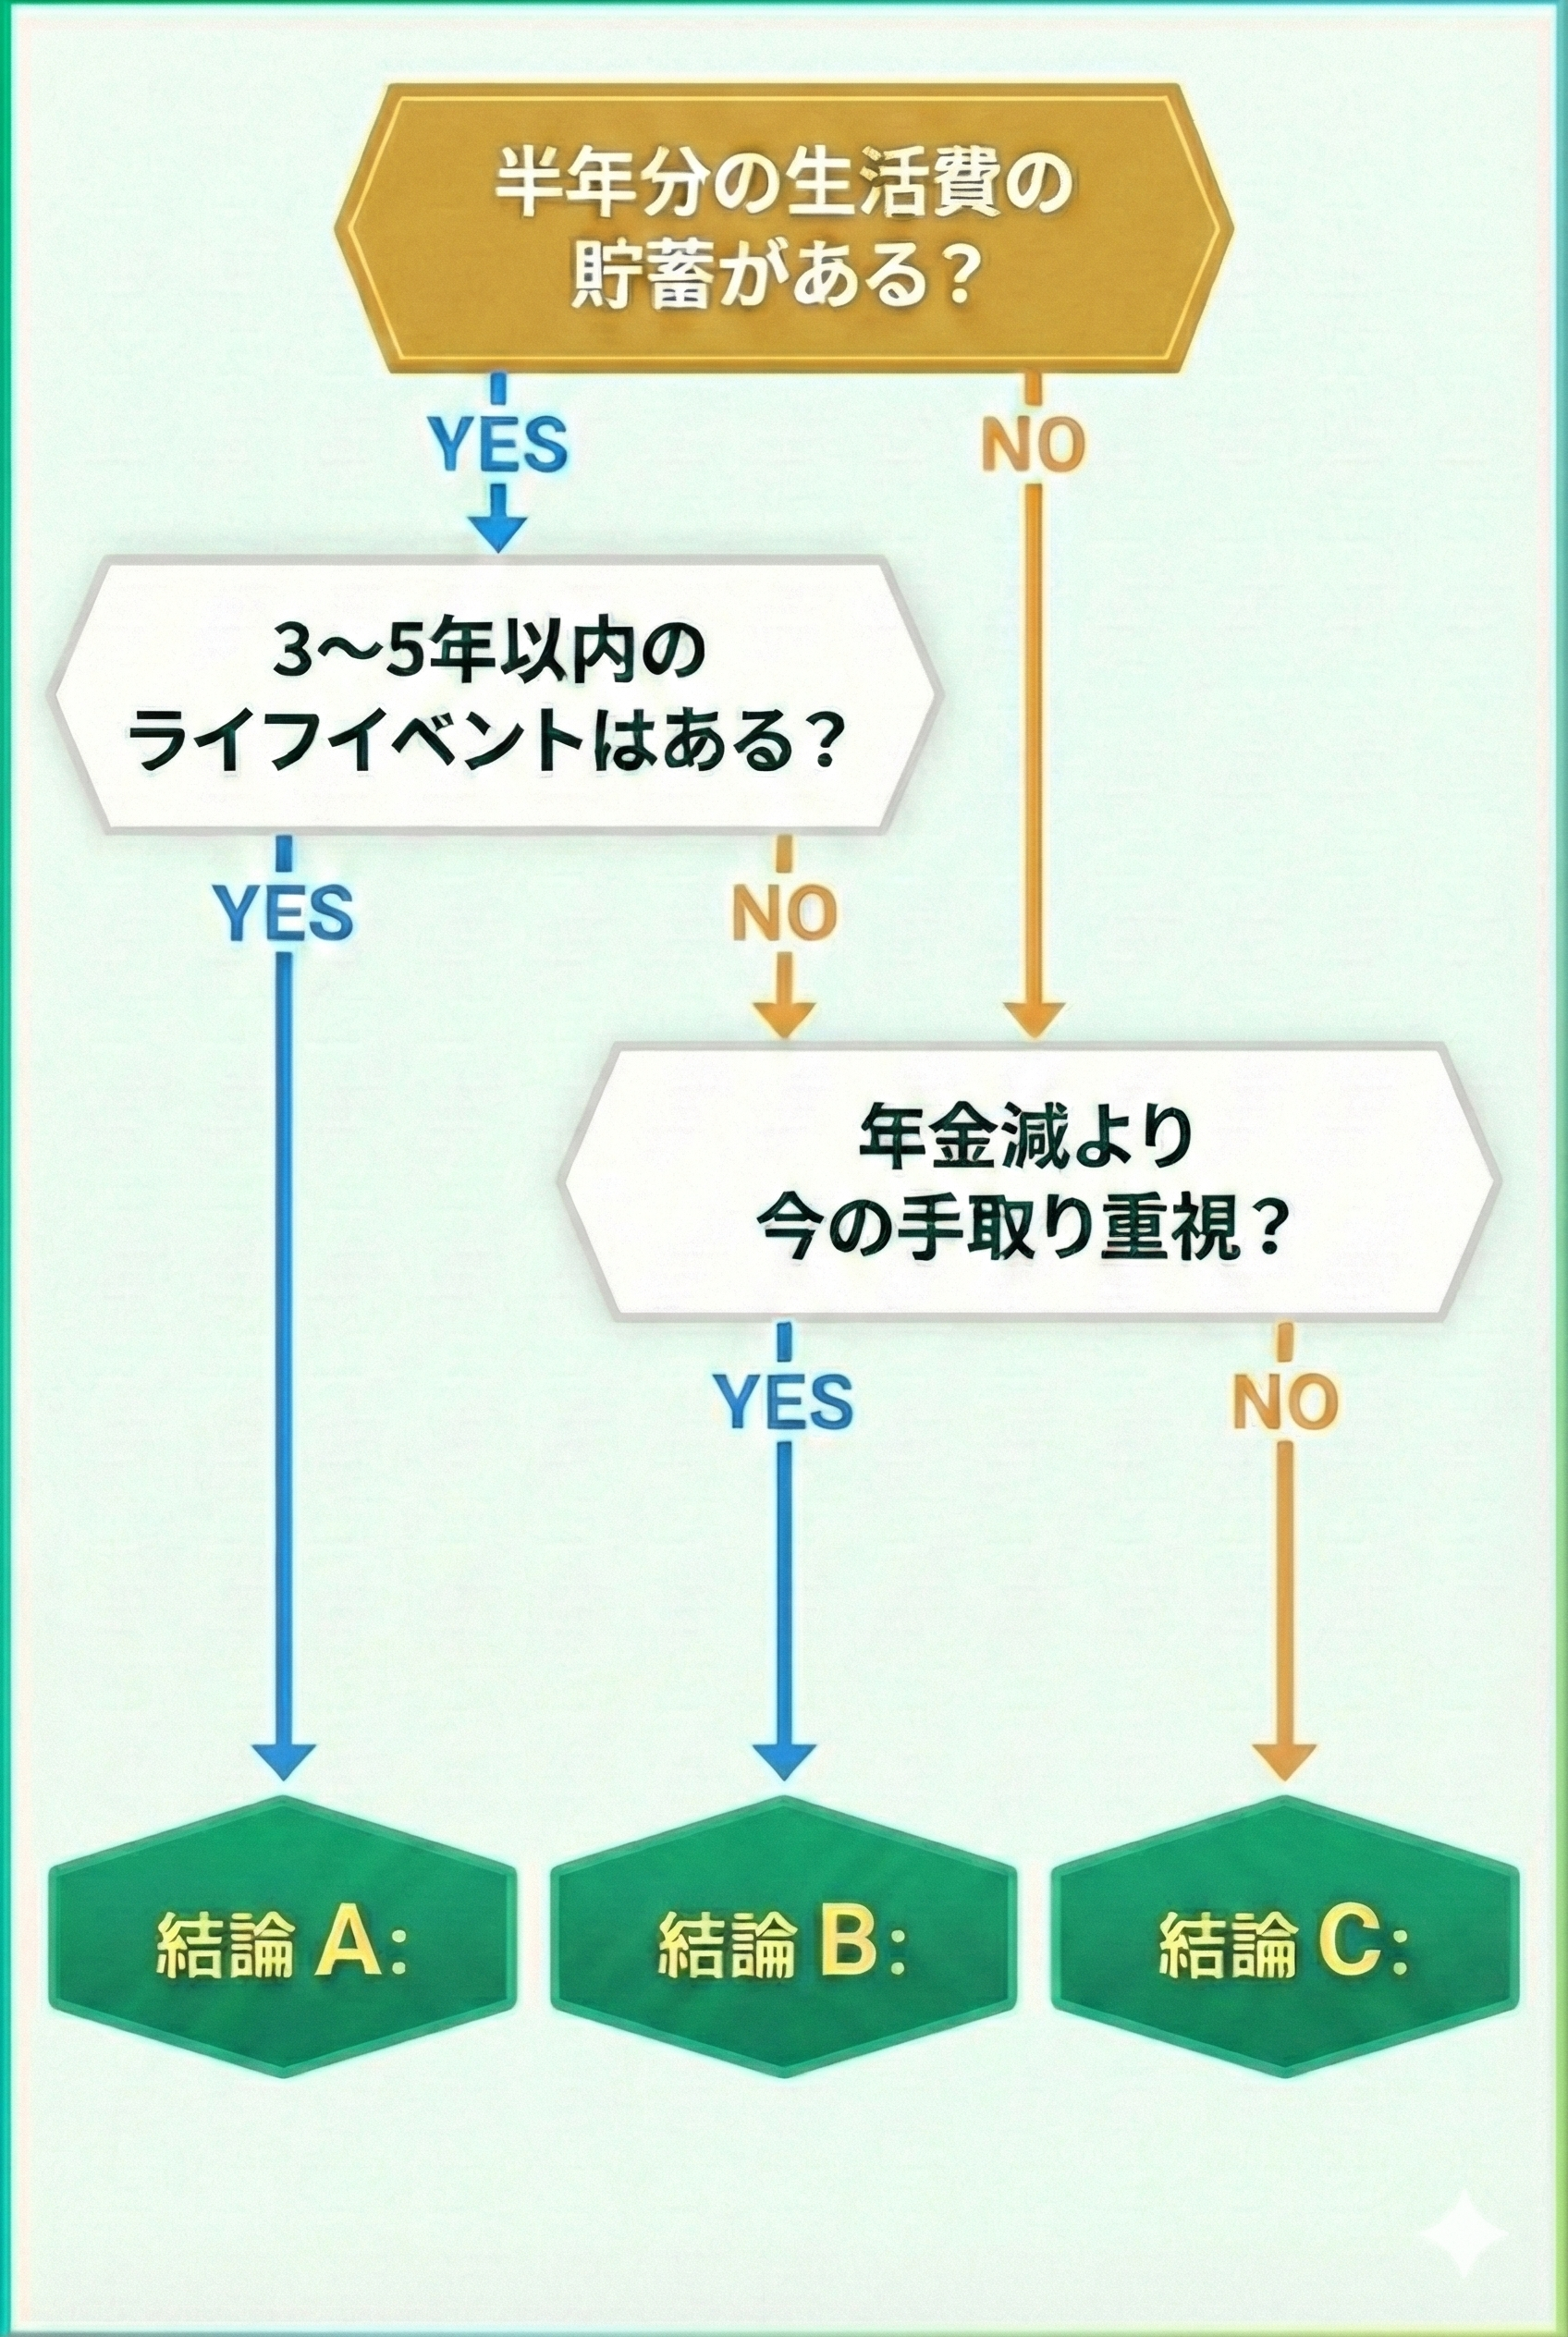
ライフプラン手当の最適な配分は、個々人の財務状況と直近5年間のライフイベントによって明確に分かれます。自身の状況を以下の基準に照らし合わせ、感情論ではなく論理的に決定してください。
【DC掛金への拠出(全額または一部)が向いている人】
- 生活防衛資金(生活費の半年〜1年分)が普通預金にすでに確保できている
- 所得税率が高い中堅・管理職層(課税所得が高く、所得控除の恩恵が大きい)
- 向こう5年以内に住宅購入や出産などの大規模な出費予定がない
- 貯金が苦手で、給与天引きでないと資産形成ができない体質である
【現金受取を優先すべき人】
- 新社会人や20代前半で、手元の貯蓄が乏しく生活基盤の構築が最優先である
- 近い将来に住宅ローンの本審査を控えており、源泉徴収票の額面年収を1万円でも高く維持したい
- 近々、産前産後休業・育児休業に入る予定がある(給付金の基礎額を下げたくない)
- 健康上の不安を抱えており、傷病手当金を受給する可能性が否定できない
【ライフプラン手当とは】に関するよくある質問(FAQ)
Q1:ライフプラン手当の掛金設定や配分割合は途中で変更できますか?
A1:年に1回〜2回設定されている「規約変更受付期間」内であれば、拠出額の増減や現金受取への切り替えが可能です。ただし、変更の申請時期や適用月は各企業の退職年金規約によって厳格に定められており、思い立った瞬間に即座に変更できるわけではありません。人事担当部署への事前確認が必要です。
Q2:住宅ローン審査を控えている場合、DC拠出を止めて現金受取にした方がいいですか?
A2:借入希望額が年収上限ギリギリの場合は、現金受取にして額面年収(源泉徴収票の支払金額)を底上げしておく選択が現実的です。金融機関は審査において源泉徴収票の総支給額をチェックするため、DC拠出によって額面が下がっていると返済比率の判定で不利に働くケースがあります。融資実行後に再びDC拠出へ切り替える戦略も有効です。
Q3:転職や退職をした場合、積み立てたライフプラン手当(企業型DC資産)はどうなりますか?
A3:転職先に企業型DCがあればその口座へ、企業型DCがない企業への転職や独立・無職になった場合は個人型確定拠出年金(iDeCo)の口座へ資産を移管(ポータビリティ)できます。退職後6カ月以内に移管手続きを怠ると、資産が国民年金基金連合会に自動移管され、管理手数料が差し引かれる上に運用指図もできなくなるため厳重な注意が必要です。
まとめ:目先の節税にとらわれず生涯キャッシュフローで判断を
給料明細に印字された「ライフプラン手当」は、社員一人ひとりのマネーリテラシーを試す試金石です。所得税・住民税の節税や社会保険料の削減という甘い響きだけに目を奪われ、盲目的に全額拠出を選ぶことは、病気やケガ、育児休業、住宅ローンといった人生の重要局面でのセーフティネットを自ら削り取ることと隣り合わせです。
重要なのは、現金受取とDC拠出のどちらか一方を「正解」と決めつけない姿勢です。直近の家計防衛と将来の資産形成のバランスを冷静に秤にかけ、必要に応じて配分を見直していくことこそが、制度の罠に陥らずにライフプラン手当を最大限に活用するための鉄則と言えます。 (出典: ライフ プラン 手当 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。