簡易課税制度選択届出書の提出期限と書き方見本|2年縛りを検証
インボイス制度の導入に伴う激変緩和措置として多くの小規模事業者を支えてきた「2割特例」が終了を迎えつつある2026年現在、全国の税務相談窓口では「簡易課税制度選択届出書」を巡る悲鳴と混乱が相次いでいます。「提出が1日遅れただけで数十万円もの消費税を追加で支払う羽目になった」「計算が楽になると聞いて安易に出したら、大型設備投資の消費税還付が受けられず大赤字に陥った」など、制度の構造を十分に理解しないまま手続きに踏み切った事業者からの相談が後を絶ちません。
消費税の納付税額を売上高から概算できる簡易課税制度は、経理業務を劇的にスリム化し、業種によっては大幅な節税効果を生む極めて強力な武器です。しかしその一方で、厳格な提出ルールと一度選んだら後戻りできない法的な制約が組み込まれています。本稿では、国税庁の最新手続要件に基づき、提出期限のシビアな実態から書き方見本、さらには事業者を縛る構造的な罠と賢い判断基準まで、現場の実例を交えて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:原則の提出期限は「適用を受けようとする課税期間の初日の前日」であり、1日でも遅れると翌事業年度まで本則課税での申告を余儀なくされる。
- 要点2:届出書を提出すると「2年継続適用の縛り」が発生するため、直近で店舗改装や高額機器の購入など大規模な設備投資を予定している事業者は還付を受ける権利を失う危険がある。
- 要点3:出し忘れた場合の裏技や遡及措置は原則存在せず、2026年のインボイス2割特例終了に伴う事業区分判定と本則課税シミュレーションの事前実行が生死を分ける。
【提出期限の罠】1日の遅れで大損?知っておくべき原則ルールと出し忘れた場合の対処法
消費税の実務において、税理士や経理担当者が最も神経を尖らせる書類の一つが「消費税簡易課税制度選択届出書」です。その最大の理由は、国税庁が定める提出期限が極めて厳格であり、わずか1日の遅滞であっても一切の情状酌量が認められない点にあります。
原則的な提出期限は、「簡易課税制度の適用を受けようとする課税期間の初日の前日」までです。個人事業主であれば、適用を受けたい年の前年12月31日(税務署の閉庁日であってもe-Taxまたは郵便消印有効)までに提出を完了させなければなりません。例えば、2027年1月1日からの事業に適用したい場合、2026年12月31日がデッドラインとなります。法人の場合は、事業年度開始の日の前日です(3月決算企業なら3月31日まで)。新規開業した法人の第1期目など一部の例外を除き、事業年度の途中で「今期は簡易課税にしたい」と思っても適用は不可能です。
「多忙で失念していた」「顧問税理士との連携が遅れた」といった理由で出し忘れた場合、結論から言えば法的な救済措置や裏技は原則として存在しません。消費税法第37条第1項の条文上、適用の前提として「あらかじめ届出書を提出した」ことが明確に規定されているためです。国税不服審判所の過去の裁決事例を見ても、提出遅延を理由とする救済請求はほぼ100%棄却されています。税務署の窓口でどれほど懇願しようとも、日付を遡って受理されることはありません。
唯一の例外は、災害や大規模停電、感染症の猛威など、事業者の責に帰さないやむを得ない事由によって期限内に提出できなかった場合に限られます。この場合は「災害等による申告、納付等の期限の延長申請書」を所轄の税務署長に提出し、承認を受けることで特例的に期限後の届出が認められる余地があります。しかし、単なる「失念」「制度の不知」は対象外です。万が一提出を失念した場合は、直ちに諦めてその課税期間を「本則課税(一般課税)」で申告する準備へ舵を切り、受領したすべてのインボイス(適格請求書)と領収書を綿密に集計して仕入税額控除を1円単位で積み上げるしか損失を最小化する道はありません。
提出の遅れや配送トラブルを防ぐためにも、提出先税務署管轄を事前に確認した上で、送信日時が公的に記録されるe-Tax電子申請手続きを活用するのが現代の実務における鉄則です。

【データ比較】みなし仕入率一覧と事業区分判定|本則課税シミュレーションで損得を徹底解剖
簡易課税制度の根幹を成すのが、実際の仕入経費に関わらず、課税売上高にかかる消費税額に一定の割合を掛け合わせて仕入税額控除を計算する「みなし仕入率」です。業種は第1種から第6種までの6区分に分類されており、どの区分に該当するかによって手元に残る現金の額が決定的に変わります。
以下の比較表は、国税庁の法定区分に基づくみなし仕入率一覧と、本則課税と比較した損得の分岐点、実務現場におけるリスク評価を整理したものです。
| 事業区分 | みなし仕入率 | 主な該当業種・取引 | 本則課税との有利判定ボーダー | 実務上の注意点・リスク |
|---|---|---|---|---|
| 第1種事業 | 90% | 卸売業(他の事業者への転売) | 実際の課税仕入率が90%未満なら有利 | 相手方が最終消費者(小売)でないことの証明が必要。 |
| 第2種事業 | 80% | 小売業、農業・林業・漁業(飲食料品の譲渡) | 実際の課税仕入率が80%未満なら有利 | 店舗販売でも加工や修理を伴うと別区分になるケースあり。 |
| 第3種事業 | 70% | 製造業、建設業、電気・ガス・水道業など | 実際の課税仕入率が70%未満なら有利 | 外注費比率が高い建設業は本則課税の方が得な局面も多い。 |
| 第4種事業 | 60% | 飲食店業、その他の事業(第1〜3、5〜6種以外) | 実際の課税仕入率が60%未満なら有利 | テイクアウト(第2種80%)と店内飲食(第4種60%)の売上区分が必須。 |
| 第5種事業 | 50% | サービス業、運輸通信業、金融・保険業、士業 | 実際の課税仕入率が50%未満なら有利 | ITプログラマーやライターなど人件費主体の職種は圧倒的有利。 |
| 第6種事業 | 40% | 不動産業(土地・建物の賃貸・仲介・管理など) | 実際の課税仕入率が40%未満なら有利 | 仕入率が低いため、大規模修繕を行う年は本則課税の方が有利になりやすい。 |
ここで具体的な本則課税シミュレーションを行ってみましょう。課税売上高が年間1,000万円(消費税額100万円)のITコンサルタント(第5種事業:みなし仕入率50%)を想定します。人件費や自宅作業が中心で、年間の実際の課税仕入が通信費やPC購入費などの150万円(消費税額15万円)にとどまる場合です。
- 本則課税の場合:預かった消費税100万円 − 支払った消費税15万円 = 納付税額85万円
- 簡易課税の場合:預かった消費税100万円 −(100万円 × 50%)= 納付税額50万円
このシミュレーションでは、簡易課税を選択するだけで年間35万円もの節税(いわゆる益税効果)が生まれます。さらに、受領した請求書が適格請求書であるかどうかを確認する作業も仕入税額控除の観点からは免除されるため、事務コストの圧縮幅は計り知れません。しかし、事業区分判定を誤って第5種ではなく第4種で申告していた場合、税務調査で否認されて追徴課税と延滞税を請求される危険があるため、自己判断は禁物です。
【2026年の激変】インボイス2割特例の終了カウントダウンと簡易課税への移行分岐点
2023年10月のインボイス制度開始に合わせて導入された「2割特例」は、免税事業者から適格請求書発行事業者になった小規模事業者の税負担を「売上税額の2割」に据え置く強力な防波堤でした。実質的にみなし仕入率80%を享受できたこの特例ですが、法律上の適用期限は「令和8年(2026年)9月30日を含む課税期間」までと定められています。
個人事業主の場合、2026年(令和8年)分の確定申告が2割特例を利用できる最後の年となります。2027年分以降は、何の手続きも取らなければ自動的に「本則課税」へ移行することになります。ここで極めて重大な選択を迫られるのが、フリーランスや個人事業主です。
例えば、デザイン業務やプログラミング、執筆業を営む個人(第5種事業:みなし仕入率50%)の場合、2割特例期間中は売上消費税の20%だけの納付で済んでいました。しかし、特例終了後に本則課税へ移行し、実際の課税仕入が10%程度しかなければ、負担は売上税額の90%へと一気に4.5倍に跳ね上がります。これを防ぐために簡易課税を選択すれば、負担は売上税額の50%に抑えられます。
インボイス登録と同時に課税事業者になった事業者には、激変緩和のための特別な提出ルールが用意されています。2割特例の適用を受けていた事業者が簡易課税へスムーズに移行する場合、「適用を受けようとする課税期間中」に届出書を提出すれば、その課税期間から簡易課税の適用が認められる特例が存在します。しかし、この経過措置の期限や要件を誤認し、特例が切れた後の課税期間に入ってから慌てて提出しても手遅れになります。2026年中に自社の年間試算を完了させ、簡易課税制度選択届出書をいつ提出すべきか確定させておくことが、事業継続の死活問題となっています。
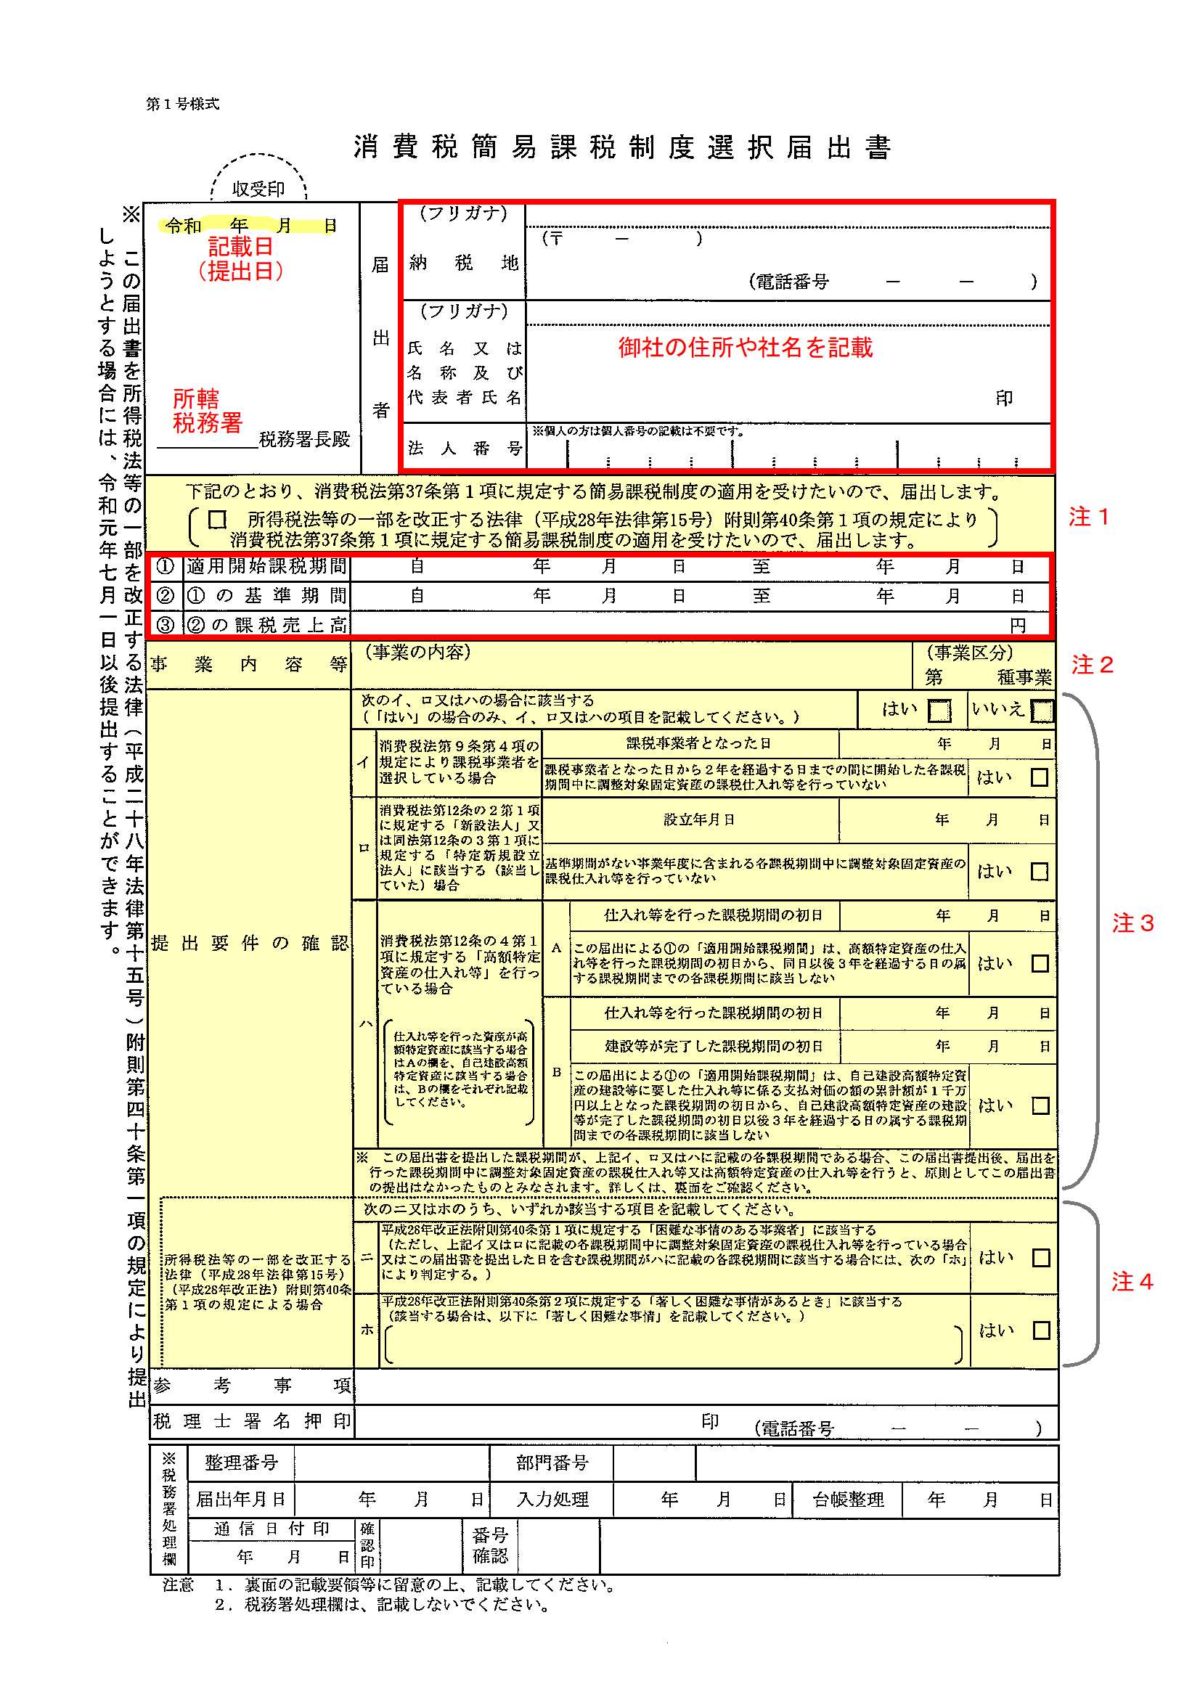
【書き方見本】国税庁第24号様式の記入欄を完全攻略|基準期間の課税売上高5000万円以下の確認手順
国税庁のウェブサイトからダウンロードできる「消費税簡易課税制度選択届出書(第24号様式)」は、書式自体はA4用紙1枚のシンプルなものです。しかし、記載ミスが1箇所あるだけで受理されなかったり、意図しない課税期間から適用されてしまったりする落とし穴が潜んでいます。記入にあたっては以下の主要項目を漏れなく正確に埋める必要があります。
書類の最上部には、提出する年月日と提出先税務署管轄(事業所の所在地を管轄する税務署名)を記載します。続けて「納税地」「氏名又は名称」「個人番号又は法人番号」「事業年度」などの基本情報を漏れなく記入します。
最も慎重を期すべきは、中央部の核心部分である以下の3つの記入欄です。
- 「適用開始課税期間」欄:
簡易課税の適用を開始したい期間の初日と末日を正確に記載します。個人事業主が2027年分から適用したい場合は「令和9年1月1日から令和9年12月31日まで」と書きます。ここを誤って提出日の属する年で記載してしまうと、即座に適用されてしまい想定外のトラブルを招きます。 - 「基準期間の課税売上高」欄:
簡易課税を適用するための絶対条件は、基準期間の課税売上高5000万円以下であることです。基準期間とは、個人事業主なら「前々年」、法人なら「前々事業年度」を指します。ここで注意すべきは、前々年が免税事業者だった場合は「税込売上高」が5,000万円以下かどうかで判定するという点です。課税事業者であった期間の売上高は「税抜」で判定しますが、免税事業者期間はそもそも消費税を預かっていないため税込額面で判定されます。この数え間違いにより、実質5,000万円を超えていて無効になるケースが頻発しています。 - 「営む事業の内容」及び「事業区分」欄:
自社が営む事業の具体的な内容を書き、第1種から第6種までの該当区分にチェックまたは記載を行います。複数事業を行っている場合は、それぞれの売上構成比を把握し、主たる事業と従たる事業を明記しなければなりません。
手書きや郵送による書面提出も可能ですが、国税庁のシステム(e-TaxソフトまたはWEB版)を利用した電子申請であれば、必須項目の入力漏れをシステムが自動検知してくれるため不備を防ぐことができます。電子申請後は、必ず送信完了画面の「受信通知(メール詳細)」をPDFで保存し、法的に有効な提出証明として保管してください。
【実態検証】知恵袋・SNSに溢れる「2年縛りの罠」と現場目線で見えたリアルな失敗談
ネット上の知恵袋やSNSを調査すると、簡易課税制度を「手軽で確実な節税策」と信じ込んで安易に選択した事業者の生々しい後悔が数多く投稿されています。その元凶となっているのが、消費税法第37条第6項に規定された「2年継続適用の縛り」です。
簡易課税制度選択届出書を一度提出すると、最低でも2年間は本則課税へ戻すことができません。途中で「やっぱり本則課税の方が税金が安かった」と気づいても、課税期間の途中で取り消すことは法的に一切不可能です。この2年縛りが牙を剥く典型例が、設備の更新や店舗展開などの設備投資局面です。
都内でカフェを経営するA氏(個人事業主)の手記によると、インボイス導入後に「経理を簡素化したい」との思いから安易に簡易課税(第4種:仕入率60%)を選択しました。ところがその翌年、厨房機器の一斉故障と客席のリニューアルが重なり、総額800万円(消費税額80万円)の大型設備投資を実行しました。当時の状況をA氏は次のように振り返っています。
「本則課税のままであれば、支払った消費税が売上消費税を大幅に上回っていたため、確定申告で数十万円規模の『消費税の還付』を受けられるはずでした。しかし、簡易課税を選択していたため還付は1円も受けられず、それどころか売上高に対する40%分の消費税を律儀に納税させられました。通帳から消えた現金を前に、自分の無知を呪いました」
簡易課税制度は、計算上「売上消費税 ×(1 − みなし仕入率)」を必ず納税する仕組みであるため、どれほど赤字を出そうが、どれほど巨額の設備投資をして支払った消費税が多くなろうが、還付金を受け取ることは構造上絶対にできません。
さらに、簡易課税を辞めるための手続きである「消費税簡易課税制度選択不適用届出書」の存在もまた、事業者を悩ませます。2年間の適用期間を満了した後に本則課税に戻したい場合、戻したい課税期間の「初日の前日」までに不適用届を提出しなければならず、ここでも1日でも遅れると3年目も簡易課税が自動継続されてしまいます。この「出し忘れ・やめ忘れ」の連鎖が、現場で深刻なキャッシュフロー危機を引き起こしています。
一般に知られていない盲点とネットの誤解|3年縛り・棚卸調整・高額特定資産の落とし穴
税務関連のウェブ情報やSNSには、実務経験の浅いライターによる誤った解釈が散見されます。特に多額の追徴税額や資金ショートに直結する危険な誤解を排除し、正しい事実を把握しておく必要があります。
第1の誤解は、「簡易課税を選べば、領収書や適格請求書の保管は一切不要になる」という言説です。確かに、消費税の仕入税額控除の計算においてはみなし仕入率を用いるため、支払先から受け取ったインボイスの保存が控除の直接要件とはされません。しかし、所得税や法人税の経費算入のためには、帳簿書類や領収書の保存義務(原則7年間)が何ら免除されるわけではありません。簡易課税だからといって領収書を破棄すれば、税務調査において法人税・所得税の経費計上を否認され、重加算税を含む莫大なペナルティを科されることになります。
第2の盲点は、2年縛りよりもさらに強力な「高額特定資産を取得した場合の3年制限」です。本則課税を適用している事業者が、1回あたりの支払額が税抜1,000万円以上の高額特定資産(棚卸資産や業務用不動産など)を取得し、仕入税額控除を受けた場合、取得日の属する課税期間の初日から3年間は簡易課税制度の選択が法的に禁止されます。本則課税で多額の還付を受けた直後に簡易課税に逃げ込み、益税を享受するという課税逃れを封じるための税法上の防壁です。
また、基準期間の課税売上高が一時的に5,000万円を超えた場合の挙動についても誤解が目立ちます。基準期間の売上が5,000万円を超えた課税期間については、簡易課税制度選択届出書を提出していても自動的に簡易課税の適用が停止され、本則課税での計算が強制されます。ただし、これは届出書の効力が消滅したわけではありません。売上高が再び5,000万円以下に低下した事業年度が来ると、何の手続きも行わなくても簡易課税が自動的に復活します。「以前出した届出書の存在を忘れており、本則課税で申告するつもりで準備していたら突然簡易課税が復活して計算が狂った」というトラブルも後を絶ちません。
【プロの結論】簡易課税を選択すべき人・慎重になるべき人の判断基準
行動経済学の観点から見ると、多くの経営者は「毎月の帳簿付けが面倒」「インボイスの登録番号を確認するのが苦痛」という目先の認知負荷を減らすために、短絡的に簡易課税を選択しがちです。しかし、将来の事業計画や投資回収を考慮しない意思決定は、後から取り返しのつかないサンクコスト(埋没費用)を生み出します。専門家の視点による客観的な選択基準は以下の通りです。
▼ 簡易課税を迷わず選択すべき事業者の条件:
- 実質的な経費が人件費中心の事業者:ITエンジニア、ライター、デザイナー、コンサルタント、各種士業(第5種事業)など、仕入率が50%を大幅に下回ることが恒常的な職種。
- 今後2〜3年以内に大規模な設備投資の予定が皆無の事業者:店舗の移転、全面改装、高額な車両や特殊機械の購入計画がなく、経常的な運転資金のみで事業が回る場合。
- 免税事業者との取引比率が高い事業者:外注先や仕入先にインボイス未登録事業者が多く、本則課税のままだと仕入税額控除が削られて税負担が増加するリスクが高い場合。
▼ 簡易課税の選択を絶対に避けるべき(慎重になるべき)事業者の条件:
- 近い将来に多額の設備投資を計画している事業者:飲食店の新規出店、工場の機械導入、営業車両の新規購入などを控えており、消費税の「還付」を受けられる可能性が高い場合。
- 実際の課税仕入率がみなし仕入率を恒常的に上回っている事業者:薄利多売の物販業や、外注比率が極端に高い建設業(第3種事業:70%)などで、実際の仕入・外注費が売上の75%〜80%を超えている場合。本則課税の方が納税額が少なくなります。
- 業績のボラティリティが激しく赤字転落のリスクがある事業者:赤字決算で本則課税なら消費税がほとんど発生しない(または還付になる)局面でも、簡易課税は売上高に応じて強制的に課税されるため、資金繰りを直撃します。
【簡易 課税 制度 選択 届出 書】に関するよくある質問(FAQ)
Q1:簡易課税制度選択届出書は、一度提出したら毎年出し直す必要がありますか?
A1:毎年提出する必要はありません。一度提出して受理されれば、基準期間の課税売上高が5,000万円以下である限り、翌年以降も半永久的に自動更新されます。本則課税に戻したい場合は、別途「消費税簡易課税制度選択不適用届出書」を期限内に提出する必要があります。
Q2:個人事業主が年の途中で法人成りした場合、個人時代の簡易課税の効力は引き継がれますか?
A2:引き継がれません。個人事業主と法人は税法上まったく別の法的人格となります。新設法人として簡易課税の適用を受けたい場合は、設立第1期の事業年度が終了する日までに、法人名義で新たに「消費税簡易課税制度選択届出書」を所轄税務署へ提出しなければなりません。
Q3:インボイスの「2割特例」を使っている最中ですが、今すぐ簡易課税選択届出書を出すべきですか?
A3:2割特例が適用できる期間中(令和8年9月30日を含む課税期間まで)は、基本的に2割特例(実質みなし仕入率80%)を優先して申告する方が、第3種〜第6種事業においては有利です。ただし、特例終了後の課税期間からスムーズに簡易課税へ移行できるよう、自社の事業区分と終了タイミングに合わせた提出スケジュールのシミュレーションを今すぐ行うことが極めて重要です。
Q4:届出書をe-Taxで提出したか郵送したか分からなくなりました。確認する方法はありますか?
A4:e-Taxを利用した場合は、メッセージボックスの「受信通知」一覧を確認することで過去の送信履歴と受付日時を照会できます。書面で提出し控えを紛失した場合は、管轄の税務署に対して「保有個人情報開示請求」を行うか、税務署窓口で「申告等閲覧手続」を行うことで過去の提出状況を確認できます。
まとめ:今後の動向と失敗しないための判断基準
消費税制の複雑化が進むなか、「簡易課税制度選択届出書」は単なる事務手続きの書類ではなく、事業者のキャッシュフローを左右する重大な経営判断そのものです。2026年という節目は、インボイス導入時の激変緩和措置が幕を閉じ、すべての事業者が自らの選択責任を問われる転換点となっています。
「提出期限の前日ルール」「一度選んだら後戻りできない2年縛り」「基準期間売上5,000万円の壁」という3大原則を正しく把握し、目先の計算の手間だけでなく、今後2年間の設備投資計画と本則課税での税額シミュレーションを綿密に対照させてください。感情や直感で判断せず、冷徹な数字の検証に基づいて届出書を提出することこそが、激動の税務環境を生き抜くための最善の防衛策です。 (出典: 簡易 課税 制度 選択 届出 書(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。