応能負担とは何か?応益負担との決定的な違いと生活への影響を徹底解説
税金の通知書や保育料の決定通知、あるいは親の介護保険サービスの見積もりを手にしたとき、「なぜ人によってこんなにも支払う金額が違うのか」と疑問を抱いた経験を持つ人は少なくありません。日本の社会保障や公的サービスを根底で支えているのが、支払い能力に応じて公平に費用を分担する「応能負担(おうのうふたん)」という大原則です。
少子高齢化が一段と加速し、現役世代の手取り減少や社会保険料の引き上げが深刻な議論を呼ぶ2026年現在、国は「年齢に関わらず能力に応じた負担を求める」社会保障改革を強力に推し進めています。しかし、対となる概念である「応益負担」との違いや、制度ごとの細かな仕組み、そして私たち家計への実質的な損得については、正確に把握されていないのが実情です。本稿では、複雑に入り組んだ制度の輪郭を解き明かし、制度の光と影、そして生活防衛のために知るべき要点を多角的な視点から徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:応能負担とは「個々の支払い能力(所得・資産など)に応じて負担額を決める仕組み」であり、所得税の累進課税や認可保育料の所得階層別設定などに広く適用されている。
- 要点2:サービスを受けた量に応じて均等に支払う「応益負担」と異なり、応能負担は弱者保護と富の再分配(垂直的公平)を果たす一方で、中間層・高所得層の負担感増大という構造的課題を抱える。
- 要点3:2026年現在の社会保障改革では、介護保険や後期高齢者医療制度における「応能負担化」が急速に進んでおり、フローの年金収入だけでなく金融資産の保有状況まで見据えた制度改定の波が押し寄せている。
【基本概念】応能負担とは何か?応益負担との決定的な違いと原則をわかりやすく解説
経済学や財政学における応能負担原則とは、各人が持つ「担税力(経済的な支払い能力)」の大きさに応じて公的負担を割り振るという倫理的・制度的な考え方を指します。デジタル大辞泉などでも定義されている通り、特に医療、介護、保育、税制といった公共性の極めて高い領域で中核をなす思想です。
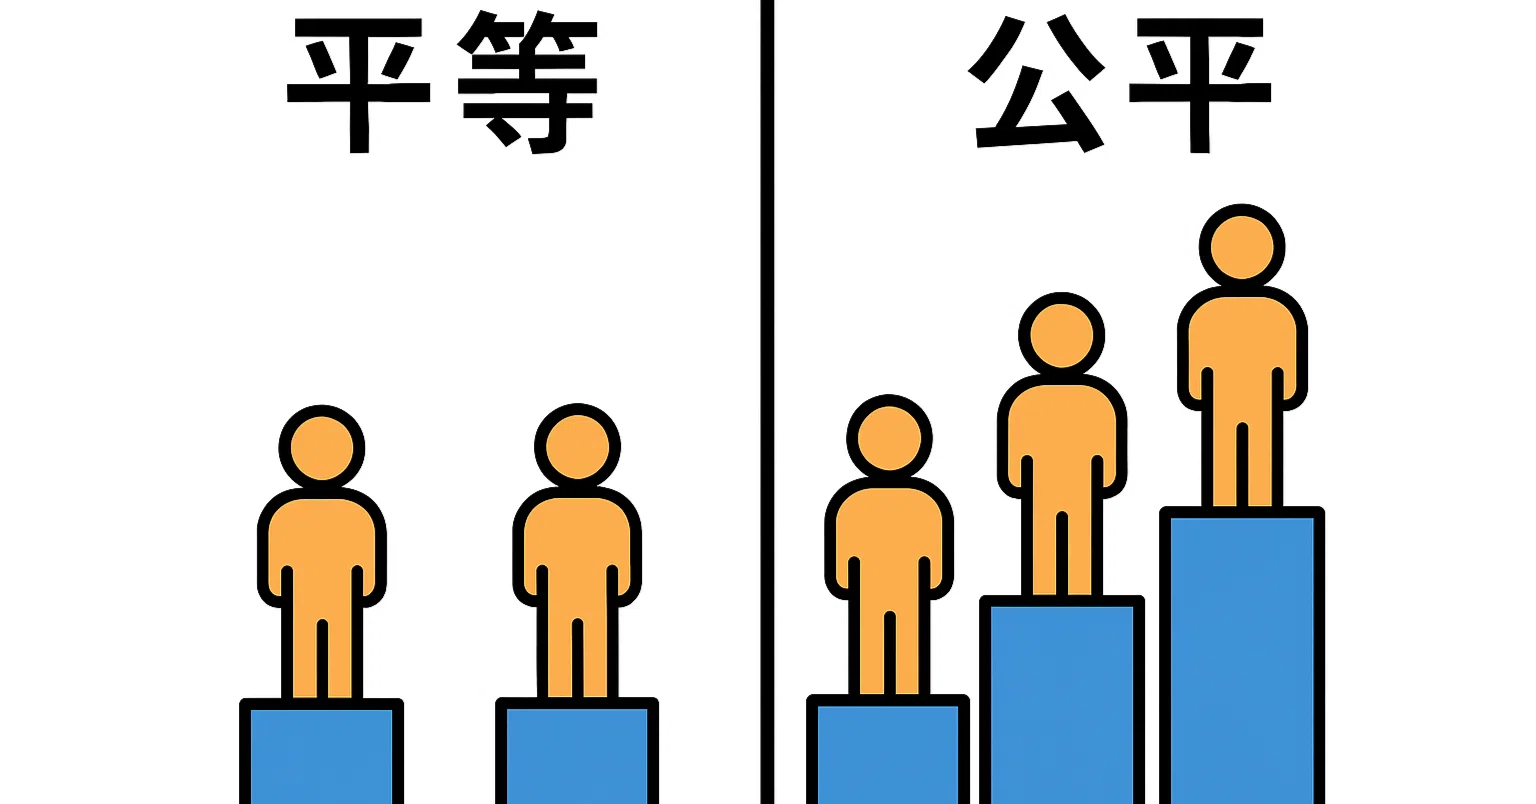
この応能負担を深く理解する上で欠かせないのが、公平性を測る2つの物差しである「水平的公平」と「垂直的公平」です。Wikipediaの財政学解説や行政資料にも示されている通り、水平的公平とは「同程度の負担能力を持つ者は等しい負担を負うべきである」とする考え方です。これに対し、垂直的公平とは「より大きな負担能力を持つ者は、より重い負担を負うべきである」という規範を意味します。応能負担はまさにこの垂直的公平を具現化し、所得格差がそのまま生活基盤の崩壊に直結しないようセーフティネットを機能させるための要となっています。
一方、対極にあるのが「応益負担(おうえきふたん)」です。これは、受益者負担の原則に基づき「公的サービスから受けた利益や利用量(便益)に応じて費用を支払う」という仕組みです。例えば、有料道路の通行料や公立図書館の有料コピー代、水道料金の従量部分などは典型的な応益負担にあたります。どれほど資産家であっても、どれほど低所得であっても、「サービスを1単位使えば同じ金額を支払う」という割り切りが応益負担の根本にあります。
両者の違いは、地方税である住民税(個人住民税)の構成を見れば一目瞭然です。住民税は主に「所得割(応能割)」と「均等割(応益割)」の2階建て構造になっています。前者は前年の所得金額に原則10%の税率を掛けて算出されるため、稼ぎが多い人ほど税額が跳ね上がる応能負担の典型です。対して後者は、地域社会の基礎的な費用を広く全員で分担するという観点から、一定以上の所得がある住民に対して年間数千円程度(標準税額:市民税3,000円+県民税1,000円、さらに森林環境税等)が一律で課されます。このように、行政サービスは完全にどちらか一方に偏るのではなく、両者を巧みに組み合わせることで成り立っています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 応能負担(所得連動型) | 所得税(5%〜45%)、住民税所得割(10%)、認可保育料(0円〜月7万円超) | 支払い能力(所得・課税標準額)の階層に応じて金額や税率が変動 | 所得再分配と生活保護に不可欠だが、中高所得層への負担偏重が勤労意欲を削ぐ副作用がある。 |
| 応益負担(利用対価型) | 消費税(10%・8%)、住民税均等割(約5,000円)、公共インフラ利用料 | 利用したサービスの量や価値に応じて一律均等に費用を徴収 | 受益と負担の対応関係が明確で公平に見えるが、低所得層にとっては実質負担率が重くなる逆進性を孕む。 |
| ハイブリッド型制度 | 介護保険自己負担(1〜3割)、後期高齢者医療(1〜3割)、高額療養費制度 | 基本は利用量に応じた定率負担だが、所得基準により負担割合や月額上限を段階化 | 財政健全化とセーフティネットの妥協点。制度境界付近の「判定ライン」での不公平感が噴出しやすい。 |

【暮らしの具体例まとめ】身近な制度で見る「応能負担」の仕組み
私たちの暮らしを取り巻く行政や社会保障の現場では、あらゆる場面に応能負担の思想が組み込まれています。代表的な5つの公的制度を取り上げ、その具体的な実態と計算のからくりを紐解きます。
1. 所得税における累進課税制度
日本の税制において最も象徴的なのが、所得税の応能負担の原則です。国税庁の規定により、課税される所得金額に応じて税率が5%から45%まで7段階に跳ね上がる超過累進課税方式が採られています。所得が195万円以下の区分では5%にとどまる税率が、4,000万円超の区分では45%に達します。住民税の10%と合わせれば、最高税率は実質55%に達し、稼いだ金額の半分以上が社会に還元される設計です。これは「担税力が高い者ほど、公共サービスを維持するためのコストを多く支払うのが正義である」という哲学に基づいています。
2. 認可保育園の保育料算定
子育て世帯が直面する保育料の応能負担の仕組みは、市区町村民税の「所得割額」をベースに細かく階層区分(自治体により十数段階〜二十数段階)が設けられています。2019年に幼児教育・保育の無償化がスタートし、3歳から5歳児クラスは原則無料となりましたが、0歳から2歳児の住民税非課税世帯以外は今なお応能負担が基本です。同じ自治体で同じ時間預け、まったく同じ給食を食べていても、生活困窮世帯が月額0円であるのに対し、共働きで高所得の世帯は月額7万円〜8万円を超える負担を求められます。
3. 介護保険サービスの自己負担割合
介護現場における費用負担は、劇的な歴史的変遷を辿ってきました。2000年に介護保険制度が発足した当初は、利用者の尊厳を守り、権利としてサービスを利用するという観点から、所得に関わらず一律1割負担とする「応益負担」が導入されました。しかし、高齢化に伴う給付費の急膨張を受け、2015年に一定以上所得者が2割負担へ、2018年には現役並み所得者が3割負担へと引き上げられました。現在では、単身者の場合、合計所得金額が160万円以上で年金収入等280万円以上なら2割、合計所得金額220万円以上で年金収入等340万円以上なら3割というように、明確な応能負担化が定着しています。
4. 後期高齢者医療制度の窓口負担
75歳以上のシニアが加入する後期高齢者医療制度の応能負担も、政治の大きな争点となってきました。長らく原則1割負担が維持されてきましたが、2022年10月から「年金収入+その他の合計所得金額」が単身で200万円以上(複数世帯で320万円以上)かつ課税所得28万円以上の世帯を対象に「2割負担」が導入されました。現役並み所得者(課税所得145万円以上)の3割負担と合わせ、3段階の応能化が進められた形です。現役世代の過重な保険料負担を抑えるための措置として、今後も判定基準の厳格化が議論され続けています。
5. 障害福祉サービスの月額負担上限
障害福祉の分野は、応能負担と応益負担の激しいイデオロギー闘争が繰り広げられた歴史を持ちます。2006年施行の障害者自立支援法により、福祉サービス利用時に一律1割を支払う「応益負担」が導入された際、当事者や家族から「生きるために不可欠な支援なのに、使えば使うほど生活が破綻する」と猛烈な反対運動が巻き起こりました。結果として制度は改正され、現在は利用量に応じた1割負担を原則としつつも、世帯所得に応じて「生活保護:0円」「市町村民税非課税:0円」「一般1(市町村民税課税世帯・年収約600万円未満):9,300円」「一般2(年収約600万円以上):37,200円」という厳格な月額上限が設定され、実質的な応能負担へと回帰しています。
制度がもたらす光と影|応能負担のメリットとデメリットを徹底比較
富の格差を是正し、誰一人取り残さない社会を築くために設計された応能負担ですが、万能の解決策ではありません。社会の成熟とともに、その功罪の両面が浮き彫りになっています。
応能負担の計り知れないメリット
最大の利点は、「生存権の保障と格差の固定化防止」にあります。病気、要介護、育児、障害といった人生の不測の事態やライフステージの変化において、所得が低い人であっても必要な公共インフラやセーフティネットから排除されません。仮に高度医療や毎日の介護が純粋な応益負担(市場価格や利用量通りの請求)であれば、貧困層は治療や介護を断念せざるを得ず、社会の治安や安定そのものが揺らぎます。垂直的公平を担保し、社会連帯の精神を制度として具現化している点が最大の強みです。
制度の軋みが生む深刻なデメリット
一方で見過ごせないのが、「勤労意欲の阻害(モラルハザード)」と「不公平感の逆転」です。税金や社会保険料が所得に応じてどこまでも上昇すると、汗水流してキャリアアップしたり残業して収入を増やしたりしても、手取りの増加幅が著しく圧縮されます。「額面年収は上がったのに、保育料の階層が上がり、児童手当の特例給付から弾かれ、手取りが前年より減った」という現象は、現役の中間層に深い徒労感を植え付けます。
さらに、行政実務における資産把握の限界も大きな影を落としています。現行の応能負担判定の多くは「給与や公的年金などのフロー所得」を基準としています。その結果、都心部の一等地に数千万円から億円単位の金融資産や不動産を抱える高齢者が、年金収入が少額であるという理由だけで「低所得・1割負担」の恩恵を享受する一方、必死に働いて子育てローンを抱える現役世代が重い負担に喘ぐという、世代間の構造的歪みが放置されてきました。

【実態検証】利用者の生の声と現場目線で見えたリアル
制度の数値を離れ、実際に制度の狭間で生きる人々の現場からは、切実な証言が寄せられています。大手掲示板やSNS、家計相談の現場で聞かれるリアルな叫びを検証します。
都内のIT企業で働く30代の共働き夫婦は、自治体の保育料通知を受け取った際のため息をこう打ち明けます。
「夫婦ともに残業をこなし、世帯年収が1,100万円を超えた途端、2歳児クラスの保育料が上限区分の月額7万8,000円に達しました。隣の世帯が数千円で預けている同じ園、同じ先生の保育です。社会貢献と言い聞かせてはいますが、家賃と保育料を引いたら手元に残る金はギリギリ。これでは何のために身を削って働いているのか分かりません」
こうした声は「子育て罰」という俗語とともにネット上でたびたび炎上を巻き起こしています。努力して稼ぐ人ほど懲罰的な負担を課されるという感覚は、少子化対策の本気度を疑わせる要因にもなっています。
一方で、介護現場を支えるシニア層からも悲鳴が上がっています。地方都市の相談窓口に訪れた70代後半の女性の手記には、制度の境界線に対する強い不満が綴られていました。
「夫が遺してくれた企業年金と私自身の年金を足すと、わずかに基準額を上回ってしまい、介護保険も医療費も2割負担になりました。月々の支払いが倍近くになり、持病の通院やデイサービスの回数を減らさざるを得ませんでした。隣の独居の方は預貯金が数千万円あるのに、公的年金が国民年金だけだからと1割負担のまま。通帳残高ではなく、表面上の年金額だけで線引きされるのは納得がいきません」
地域包括支援センターの主任ケアマネジャーも、「制度改正のたびに窓口負担の割合判定が複雑化し、境界線上にいる利用者への説明が極めて困難になっている。負担増を理由に必要なリハビリを拒否し、かえって重度化を招いて医療費を押し上げるという本末転倒な事態が日常的に起きている」と現場のジレンマを指摘します。
一般に知られていない盲点とネットの誤解
ネット上の言説や一般的な理解において、「応能負担」にはいくつかの決定的な勘違いが存在します。代表的な2つの誤解を正し、社会の暗黙の前提を検証します。
誤解①:「応能負担=富裕層だけがターゲットの制度」という錯覚
「負担能力に応じる」という言葉の響きから、一般のサラリーマンや年金受給者には関係のない、一部の超富裕層に対する増税策だと受け止める向きが少なくありません。しかし実態はまったく逆です。社会保障財源の規模から見て、上位数パーセントの富裕層からどれほど徴収しても全体を支え切ることは不可能です。結果として、政府が推進する社会保障改革の応能負担化が真に狙い撃ちにするのは、人口のボリュームゾーンである「中間層」です。平均的な世帯年収のサラリーマンや、真面目に企業年金を積み立ててきたシニア層が次々と「能力あり」と判定され、負担増の最前線に立たされています。
誤解②:「応益負担は弱者切り捨ての悪法である」という偏見
応益負担という単語は、障害者自立支援法導入時の混乱などから「弱者に冷淡な冷酷な制度」というネガティブなイメージで語られがちです。しかし、応益負担には「自分が受けている公的サービスの原価や価値を正しく意識させ、過剰な過剰利用(コンビニ受診や不必要なサービスの囲い込み)を防ぐ」という極めて健全な自律機能があります。もしすべての費用を応能負担(無料〜定額)にしてしまえば、「タダなのだから使えるだけ使わなければ損だ」というモラルハザードが蔓延し、結果として制度の財政基盤そのものが早期に崩壊しかねません。適度な応益負担の導入は、サービスの持続可能性を守るための防波堤でもあるのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
この応能負担が社会全体で強化される潮流の中で、恩恵を享受しやすいタイプと、予期せぬ家計打撃に直面するタイプは明確に分かれます。
【恩恵を最大化できる人(現行制度が向いている人)】
・自営業や個人事業主で、正当な経費計上や共済制度(小規模企業共済、iDeCo等)を活用して課税所得を合法的に低くコントロールできる層。
・フローの公的年金受給額が低く抑えられており、非課税世帯の枠組みの中で医療・介護・給付金の恩恵をフルに享受できるシニア層。
【慎重な対策と警戒が必要な人(負担リスクに直面する人)】
・給与所得の控除枠に縛られ、所得の捕捉率がほぼ100%の「ガラス張り」状態にある中高年サラリーマン・共働きパワーカップル。
・各種の所得判定ライン(介護保険の2割ラインや児童手当の制限ラインなど)の「数百円〜数万円上」に位置しており、少しの所得増で優遇措置から一気に転落する境界層世帯。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
応能負担をめぐる議論は、単なる税率や保険料の計算にとどまりません。日本の家族観や社会心理学の深層に根ざした構造的な問題を浮き彫りにしています。
かつての昭和・平成初期までの日本型社会では、社会保障の不備を「強固な家族の絆(家制度の残滓)」が補ってきました。親の介護も子育ても、家庭内、とりわけ女性の無償労働によって吸収されていたため、公的な応能・応益の議論はここまで先鋭化しませんでした。しかし核家族化と未婚化が進んだ2026年現在の日本において、家族はもはや無限のセーフティネットたり得ません。
家族社会学の視点から見ると、行政が安易に世帯単位の応能負担(世帯合算所得による判定など)を強化することは、深刻な「家族間の経済的・心理的共依存」を再生産するリスクを孕んでいます。例えば、同居している現役世代の子の収入が多いばかりに、別会計で暮らす同居の高齢親の介護保険料や医療費負担区分が跳ね上がり、結果として「世帯分離」という行政ハックを選択せざるを得なくなる家庭が後を絶ちません。制度が家族の分断を促し、本来尊重されるべき健全な自立や心理的バウンダリー(境界線)を破壊しているのです。
私たちがこの時代を生き抜くためには、「国や自治体が無条件に守ってくれる」という過度な依存心を捨てると同時に、「能力があるのだから親族全員を養うべきだ」という自己犠牲の呪縛から脱却する必要があります。個々の家族構成員が自立した尊厳を保つためにも、公的制度の境界線と算定ルールを客観的に把握し、感情論ではなく論理的な生活防衛策を講じることが不可欠です。
【応能負担とは】に関するよくある質問(FAQ)
Q1:応能負担と応益負担の最も直感的な見分け方は?
A1:利用したサービスの「量」で金額が決まるか、利用者の「所得や財力」で金額が決まるかで判別できます。例えば、ファミレスの食事代のように全員が同じメニューに対して同額を払うのが「応益負担」、稼ぎの多さに応じて支払う税率や負担率が変わるのが「応能負担」です。
Q2:住民税の「応能割」と「応益割」とは具体的に何を指しますか?
A2:個人住民税における「所得割」が応能割に該当し、前年の所得に応じて原則一律10%(標準税率)が課されます。一方、「均等割」が応益割に該当し、一定以上の所得がある住民に対して年間約5,000円(森林環境税含む)が一律定額で均等に課税されます。
Q3:なぜ介護保険制度は「応益負担」から「応能負担」へとシフトしたのですか?
A3:2000年の制度発足時は一律1割負担の応益負担でした。しかし、超高齢化に伴い年間の介護給付費が創設当初の約3.6兆円から13兆円超へと激増したためです。現役世代の保険料上昇を食い止め、制度崩壊を防ぐための財源確保策として、所得の高いシニア層に2割・3割の負担を求める応能負担化が進められました。
Q4:2026年現在、社会保障改革で応能負担化がさらに叫ばれる背景には何がありますか?
A4:いわゆる団塊ジュニア世代が50代半ばに達し、生産年齢人口が急速に減少している構造的危機があるからです。「高齢者=弱者・受給者」「若者=強者・負担者」という旧来の年齢基準の福祉モデルが崩壊したため、年齢に関係なく「能力のあるシニアにも応分の負担を求め、現役世代の過重な負担を軽減する」全世代型社会保障への転換が急務となっているためです。
まとめ:持続可能な社会保障と個人の賢い制度理解に向けて
応能負担とは、単なる「金持ち優遇・冷遇」の議論ではなく、格差の拡大を食い止めながら社会全体の安定を維持するために生み出された人類の知恵です。しかし、少子高齢化という未曾有の人口動態に直面する2026年の日本において、その負担の波は確実に中堅サラリーマンや一般的な年金受給者世帯にまで押し寄せています。
制度の仕組みを知らないままでは、「なぜか毎年手取りが減っていく」「いつの間にか親の医療費が跳ね上がっていた」という事態に翻弄されるばかりです。税金や社会保障は、ルールを知る者だけが適切な控除を申請し、過剰な負担を回避できる極めてシビアな設計になっています。自治体や国の動向を注視し、応能負担の判定基準となる課税所得の仕組みを正しく理解することこそが、激動の時代において家族の生活基盤を守り抜く最大の防衛策となるのです。 (出典: 応能 負担 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。