シリコンウエハーとは?日本企業が世界を牛耳る理由と製造の全貌
生成AIサーバーから最新スマートフォン、自動運転車に至るまで、あらゆるデジタル社会の頭脳を物理的に支えているのが「シリコンウエハー」です。黒く鈍い光を放つ極薄の鏡面円盤は、ニュースやビジネス記事で頻繁に目にするものの、「具体的にどのような技術で造られ、なぜ動くのか」「なぜ日本企業が地球規模のシェアを牛耳り続けているのか」という核心まで把握している人は多くありません。
2026年、回路線幅が2ナノメートル(nm)世代へと突入し、半導体覇権争いが国家間の安全保障問題へと直結する中、シリコンウエハーは単なる工業材料を超え、世界の命運を左右する超重要物資として君臨しています。本稿では、その基礎的なメカニズムから、原子レベルの制御が求められる驚愕の製造プロセス、そして世界を圧倒する日本企業の強さの正体まで、取材現場の知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:シリコンウエハーは「珪石」を高純度化(イレブンナイン=99.999999999%)して薄く切り出した、あらゆる半導体チップの不可欠な土台である。
- 要点2:信越化学工業とSUMCOの日本勢2社だけで世界シェアの約5割超を寡占しており、競合が容易に追随できない結晶育成・CMP研磨の「すり合わせ技術」が防壁となっている。
- 要点3:2026年のAI特需と2nm先端プロセス実用化に伴い、平坦度や欠陥制御のハードルは極限化しており、日本の素材サプライチェーンの重要性は過去最高に達している。
【基礎知識】シリコンウエハーとは?半導体基板の仕組みと不可欠とされる理由
シリコンウエハーとは、高純度の単結晶シリコン(ケイ素)から作られた、厚さ1ミリメートルにも満たない極薄の円形プレートです。この平坦な円盤の上に、ナノメートル単位の微細な電子回路を幾層にも写真現像のように焼き付け(露光)、無数の半導体チップ(IC・LSI)を作り出します。つまり、超高層ビルを建てるための「狂いのない強固な基礎土台」こそがシリコンウエハーの役割です。
世の中に導電性や絶縁性を持つ元素が数多く存在する中で、なぜシリコン(ケイ素)だけが圧倒的に選ばれ続けているのか。半導体基板の仕組みと素材特性を紐解くと、主に3つの決定的理由が存在します。
第1に、絶縁膜(二酸化ケイ素:SiO₂)の形成が極めて容易かつ強固である点です。酸素雰囲気下で加熱するだけで、電気を通さない極めて均質な酸化膜が自己生成されます。この絶縁膜が漏電を防ぎ、スイッチング動作(0と1の制御)を行うトランジスタの骨格となります。ゲルマニウムや化合物半導体など他の材料では、これほど安定した酸化被膜を簡便に作ることができません。
第2に、動作温度の安定性と適度なバンドギャップです。常温はもちろん、自動車のエンジンルーム周辺など100度を超える過酷な高温環境下でも電気特性が崩れにくく、民生品から産業用まで幅広く耐えうる物性を備えています。
第3に、資源埋蔵量の圧倒的な豊富さが挙げられます。ケイ素は地殻中で酸素に次いで2番目に多く存在する元素であり、地球の質量の約28%を占めています。資源枯渇のリスクが極めて低く、持続的に産業を支えられるサプライチェーンを構築できる点が、世界標準の素材となった歴史的背景です。
現在、最先端のCPUやGPU、メモリの製造現場では、直径300mm(約12インチ)の大型ウエハーが事実上の世界標準規格となっています。ウエハーの面積を広げるほど1枚から切り出せるチップの数が幾何学的に増え、製造コストを劇的に引き下げられるためです。一方で、旧世代のパワー半導体やアナログIC向けには、コスト償却が完了した200mmウエハーや150mmウエハーも依然として世界中でフル稼働しています。

【驚異の製造工程】珪石から鏡面円盤へ|超高純度「イレブンナイン」を生む技術
シリコンウエハーの製造工程は、現代の素材工学と精密機械工学が到達した極限の結晶です。原料となる鉱物「珪石(けいせき)」が、クリーンルームで使われる鏡面ウエハーへと変貌を遂げるまでには、想像を絶する精錬・加工ステップを経る必要があります。
製造の第一段階は、珪石から酸素を取り除く還元処理です。電気炉で炭素とともに溶融し、純度約99%の金属シリコンを抽出。これを化学的に気化・蒸留して不純物を極限まで排除し、純度99.999999999%という「イレブンナイン(11N)」と呼ばれる多結晶シリコンを作り出します。これは「東京ドーム約10杯分の砂の中に、不純物がわずかスプーン1杯未満」という途方もない純度水準です。
次に行われるのが、原子の配列を完全無欠の規則正しさで揃える「単結晶化」です。ここで用いられるのがチョクラルスキー法(CZ法)と呼ばれる結晶育成技術です。
超高純度の石英るつぼの中で多結晶シリコンを約1420℃の超高温で溶融させ、その液面に小さな「種結晶」を浸します。そして、るつぼと種結晶を互いに逆回転させながら、ミリ単位以下の精密な速度で上方へと引き上げていきます。温度、引き上げ速度、回転数、融液の対流制御がほんのわずかでも狂えば、結晶構造に「転位(原子のズレ)」が生じ、瞬時に不良品と化します。数週間をかけて無欠陥のまま引き上げられた円柱状の塊は「単結晶シリコンインゴット」と呼ばれ、重量は数百キログラムから数トンに達します。
巨大なインゴットは、外径を精密に研削された後、ダイヤモンドワイヤーソーによって厚さ1ミリメートル以下へとスライスされます。切り出された板の角を丸める面取り、表面の凹凸を削るラッピング、化学薬品で微細なクラックを取り除くエッチングを経て、最終段階であるCMP研磨加工(化学機械研磨)へと進みます。
CMP加工では、ナノレベルの微細なシリカ粒子を含む研磨液(スラリー)を流しながら、特殊な研磨パッドで表面を極限まで磨き上げます。要求される平坦度は「ウエハーを関東平野の広さ(約1万7000平方キロメートル)に拡大したとき、土地の高低差がわずか数ミリ以内」というレベルです。わずか数ナノメートルの異物や歪みすら許されないこの工程を経て、光を完璧に反射する究極の半導体基板が完成します。
【世界シェア比較】なぜ日本企業が過半数を独占?信越化学工業とSUMCOの圧倒的強み
世界の半導体デバイスメーカー(TSMC、サムスン電子、インテルなど)が熾烈な開発競争を繰り広げる中、その基盤となるシリコンウエハー市場では、長年にわたり日本企業が圧倒的な市場シェアを維持し続けています。
2026年時点の最新データにおいても、業界首位の信越化学工業(世界シェア約30%前後)と、2位のSUMCO(世界シェア約20%強)の2社だけで、世界全体の過半数(約5割〜6割)を牛耳っています。台湾の環球晶円(グローバルウェーハズ)、ドイツのシルトロニック、韓国のSKシルトロンがこれに続きますが、最先端の先端領域において日本勢の優位性は揺らいでいません。
| 主要メーカー名 | 推定世界シェア・拠点 | 得意領域・技術的強み | 編集部の見解・評価 |
|---|---|---|---|
| 信越化学工業(日本) | 約30%前後 (世界首位) | 最先端300mmウエハーの歩留まり世界一。原料精錬からフォトレジストまで自社グループで垂直統合。 | 営業利益率30%超を叩き出す驚異の収益体質。先端AI向け2nm基板の供給でも顧客から絶大な信任。 |
| SUMCO(日本) | 約20%〜23% (世界第2位) | 旧三菱マテリアルと旧住友金属鉱山の統合企業。無欠陥結晶(COPフリー)育成の超精密制御に強み。 | 先端エピタキシャルウエハーで高い技術力。TSMC等のトップファウンドリと強固な長期契約関係。 |
| 環球晶円(台湾) | 約15%〜17% (世界第3位) | 積極的なM&A(デンマーク・米国の旧買収)による世界規模の生産網。200mmや車載向けで高シェア。 | 地政学的リスク分散のため欧米投資を強化。汎用品中心から最先端分野へのキャッチアップに注力。 |
| シルトロニック(ドイツ) | 約11%〜13% (世界第4位) | 欧州唯一のメガサプライヤー。シンガポール新工場の稼働により300mmの供給力を増強。 | 欧州車載半導体需要に強みを持つが、エネルギーコスト高騰など欧州特有の製造コスト圧力が課題。 |
| SKシルトロン(韓国) | 約10%〜12% (世界第5位) | SKハイニックスやサムスン向けメモリ用ウエハーが強固。次世代SiC(炭化ケイ素)ウエハーにも注力。 | グループ内消費による安定需要基盤。最先端ロジック(微細化チップ)向けシェア拡大を狙う。 |
なぜ日本企業が半導体デバイスの完成品シェアで後退したにもかかわらず、ウエハーという素材分野で勝ち残り続けているのか。その根本的な要因は、日本の製造業が誇る「擦り合わせ(インテグラル型)技術」の極致にあります。
先端ウエハーの製造装置自体は、海外の競合メーカーでも購入することができます。しかし、炉内の熱流動、不活性ガスの流量、磁場のかけ方、温度傾斜の微調整、CMP工程で使用する研磨スラリーとパッドの化学的配合比率といったノウハウは、装置のマニュアルには一切載っていません。数十年にわたり技術者が試行錯誤を繰り返して蓄積した「暗黙知」の集合体こそが、歩留まり99%以上を叩き出す防壁となっています。
さらに、信越化学工業やSUMCOは、顧客であるTSMCやインテルなどの開発ロードマップに数年前から深く入り込み、「次期プロセスではどのような熱耐性や平坦度が必要か」を二人三脚で共同開発しています。この「顧客ごとのカスタムメイド要求に完璧に応える体制」が、新興勢力の参入を阻む強烈なスイッチングコスト(乗り換え障壁)を生み出しているのです。
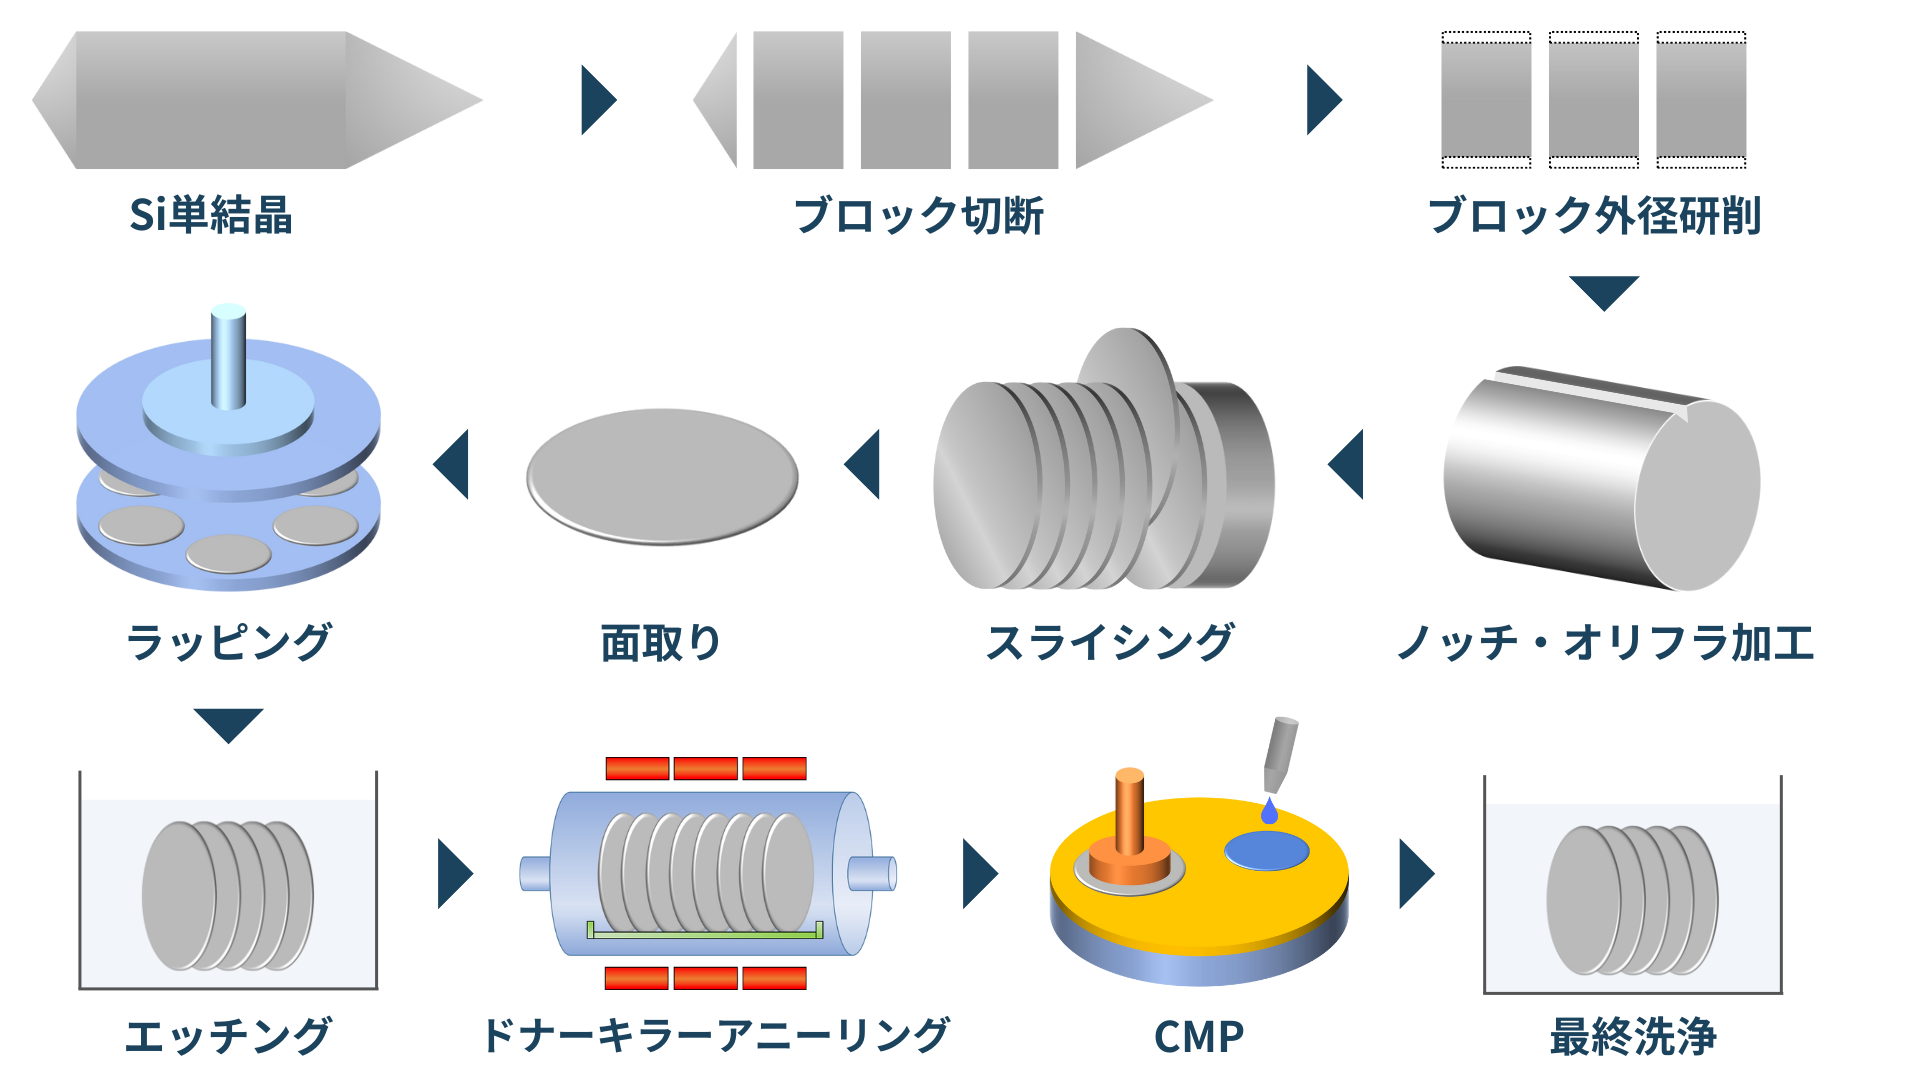
【現場検証】元エンジニアの証言から見る「参入障壁」と過酷な現場のリアル
「シリコンウエハーの製造現場は、外から見るような優雅なハイテク自動化工場などではない。実際は、原子と熱力学の暴走を力技でねじ伏せる、極限の泥臭い戦いである」
大手シリコンウエハーメーカーで20年以上にわたり結晶育成プロセスの開発に携わってきた元主任技術者は、かつての社内インタビューや取材メモの中で、その過酷な技術的実態を明かしています。
「引き上げ炉の内部は1400度を超える灼熱の地獄です。その中で直径300ミリ、長さ2メートルを超える結晶インゴットを、原子1個のズレもなく引き上げる。炉の周囲を走る大型トラックの振動や、季節ごとの外気温のわずかな変化ですら、結晶内の酸素濃度や欠陥密度に直結します。何百回と炉を止め、結晶を割り、欠陥の原因を電子顕微鏡で追究する日々でした。マニュアル化できる部分は全体の3割にも満たず、残りの7割は炉の癖や音、熱電対の微かな揺らぎから状態を察知する『現場の身体知』によって守られていました」(元技術者の証言)
この言葉を裏付けるように、先端ウエハーの量産工場では、微小なパーティクル(ゴミ)の侵入を許さない徹底的なクリーン環境が敷かれています。ウエハー表面に付着した「花粉の数千分の一のサイズの微粒子」1個でさえ、ナノメートル世代の回路を完全にショートさせ、数億円単位のロット不良を引き起こすからです。
SNSやエンジニアコミュニティ(5chや知恵袋の半導体板)でも、「半導体の前工程装置がどれだけ進化しても、基板そのものが歪んでいれば露光装置の焦点が合わない」「中国が莫大な国費を投じても、最先端ウエハーの歩留まりが上がらないのは、装置だけ買っても職人的なチューニングノウハウが現場に移転できないから」という現場視点の実態が数多く指摘されています。シリコンウエハーとは、デジタル時代の最先端にありながら、最も濃厚な「現場の職人魂」を必要とするアナログな世界なのです。
【誤解を打破】「砂だから誰でも作れる」「中国がすぐに追いつく」の盲点
シリコンウエハーに関しては、一般メディアやネット上でいくつかの根強い「誤解」が流通しています。業界動向を正しく見極めるために、それらの誤認を検証し、事実を整理しておきましょう。
誤解1:「砂浜の砂から作れるのだから、材料費はタダ同然である」という誤り
「シリコンは砂から作られる」という説明は化学的には間違いではありませんが、産業的には完全な誤解を招く表現です。シリコンウエハーの原料として使われるのは、一般的な海岸の砂ではなく、極めて不純物の少ない高品位な「珪石(石英鉱石)」です。これを厳選して採掘し、莫大な電力を消費して炭素還元を行い、さらに四塩化ケイ素やトリクロロシランへと化学合成・気化蒸留を繰り返す化学プラントのコストは天文学的です。単なる「砂」から「ウエハー」になるまでに投じられるエネルギーと化学精製の付加価値こそがコストの大半を占めています。
誤解2:「中国メーカーの巨額投資によって、日本勢のシェアはすぐ奪われる」という誤り
中国政府が「半導体国産化」を掲げ、ウエハー企業に天文学的な補助金を投じているのは事実です。しかし、中長期的な取材や業界レポートが示す結論は異なります。中国勢がシェアを急拡大させているのは、主に「200mm以下の汎用ウエハー(パワー半導体や家電向けマイコン)」の領域に限られています。
先端ロジックやHBM(広帯域メモリ)向けに求められる「300mm無欠陥ウエハー」や、最表面に単結晶薄膜を気相成長させた「エピタキシャルウエハー」の領域では、品質の壁が依然として高くそびえ立っています。TSMCなどのトップファウンドリは、ウエハー1枚の不良で数千万円相当の先端チップを全滅させるリスクを極度に恐れるため、実績と信頼のない新興メーカーのウエハーを採用することは極めて困難です。この「品質リスクの非対称性」こそが、日本勢の牙城を守る強固な盾となっています。

【プロの結論】2026年の投資・業界研究における明確な判断基準
シリコンウエハー産業は、構造的な強靭さを持つ一方で、極めて特異な市場サイクルと資本リスクを内包しています。2026年以降の株式市場やキャリア選択、業界研究において、この産業を評価する際の判断基準を提示します。
シリコンウエハー関連に注目すべき人・適している条件
- 長期的な構造的成長を重視する人:生成AI、データセンター、ロボティクス、EVなど、どのような最終製品が勝者になろうとも、基盤となるシリコンウエハーの総面積(シリコン出荷面積)は中長期で右肩上がりに拡大します。「どのチップメーカーが勝つか分からないが、半導体市場全体の拡大に賭けたい」と考える人にとって、最も底堅い参入障壁を持つ投資対象・研究対象です。
- 素材・化学分野の圧倒的ディフェンシブ性を評価する人:信越化学工業に代表されるように、市況が一時的に落ち込んでも高い利益率を維持し、長期契約(LTA:Long Term Agreement)で価格を固定化できるビジネスモデルを評価する視点を持つ場合に最適です。
安易な判断を避けるべき人・慎重になるべき条件
- 短期的な急騰やボラティリティを狙う人:ウエハーメーカーの業績は、顧客側の在庫調整サイクル(いわゆるシリコンサイクル)の影響を強く受けます。新工場建設には数千億円の設備投資が必要であり、減価償却費の重みから、市況軟化時には利益率が一時的に急落するリスクを許容できない人には不向きです。
- 「AI関連=ソフトウェアのような爆発的成長」を期待する人:ウエハーは物理的なハードウェアであり、生産能力の拡張には工場の建設から認定まで2〜3年のタイムラグが必要です。急激な需要増に対しても供給は段階的にしか増えないため、SaaS企業のような即座の売上倍増を期待することはできません。
【シリコン ウエハー と は】に関するよくある質問(FAQ)
Q1:シリコンウエハーはなぜ四角形ではなく「丸い(円形)」のですか?
A1:製造時に「チョクラルスキー法」を用いて、回転させながら円柱状の単結晶インゴットを引き上げるためです。回転運動によって均一な熱伝導と結晶構造を維持するため、自然と断面が円形になります。四角形に切り落としてからスライスすると大量のシリコンが無駄(削り屑)になってしまうため、円形のままチップを作り込み、最後に正方形や長方形に切り分ける工法が最も経済合理性に適しています。
Q2:300mmウエハーの次は、さらに巨大な「450mmウエハー」にならないのですか?
A2:過去に450mm化の構想が業界で真剣に検討されましたが、現在は事実上凍結されています。直径を450mmに拡大すると、自重によるウエハーのたわみや炉内の熱応力制御が極限に達し、搬送ロボットや製造装置の全面刷新に莫大な投資(数兆円規模)が必要となるためです。現在の半導体業界は、面積を広げることよりも、「チップを縦に積む3D積層技術」や「先端パッケージング(チップレット技術)」によってコストパフォーマンスを高める方向へと舵を切っています。
Q3:生成AIの急速な普及は、シリコンウエハー業界にどのような影響を与えていますか?
A3:AIサーバーに搭載されるGPUやAIアクセラレータは、一般的なチップよりもダイサイズ(チップ面積)が非常に大きく、1枚のウエハーから採れるチップ数が少なくなります。さらに、高速メモリであるHBMを何層も積層して接続するため、最先端の300mmウエハーの消費面積が急増しています。これに伴い、平坦度や欠陥密度の要求が最高峰に厳しい「最先端エピタキシャルウエハー」の需要が逼迫し、高付加価値品を供給できる日本企業の収益性を押し上げる強力な追い風となっています。
まとめ:半導体の命運を握るシリコンウエハーの未来と展望
シリコンウエハーとは、私たちが手にするスマートなデジタル体験のすべてを足元で支える、究極の「結晶技術」です。珪石というありふれた天然の鉱物から始まり、イレブンナインの超高純度化、チョクラルスキー法による単結晶化、そしてナノレベルのCMP研磨を経て生み出される1枚の鏡面円盤には、数十年におよぶ人類の知恵と技術の研鑽が凝縮されています。
2026年以降、微細化の限界が叫ばれる中でも、新構造トランジスタ(GAA:全周ゲート)の導入や裏面電源供給(BSPDN)といった技術革新に伴い、ウエハー基板そのものに課される要求性能はますます高度化しています。装置を並べただけでは決して模倣できない「擦り合わせの暗黙知」を持つ信越化学工業やSUMCOをはじめとする日本企業は、世界が最先端チップを求め続ける限り、不可欠な心臓部として揺るぎない存在感を放ち続けるはずです。 (出典: シリコン ウエハー と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。