手書き領収書の正しい書き方|インボイス対応と無効を防ぐ必須ルール
取引先との会食、急な備品購入、イベント会場での物販など、デジタル化が進むビジネス現場においても「手書き領収書」が求められる場面は依然として数多く存在します。民法第486条において、代金の受取側は弁済者から請求があれば受取証書(領収書)を交付する法的な義務が課されており、その書式が手書きであること自体には法的な問題はありません。
しかし、適格請求書等保存方式(インボイス制度)の実務が定着した現場では、従来の慣習的な書き方を続けていると「仕入税額控除が否認される」「取引先から再発行を突き返される」といった深刻なトラブルに直結します。宛名一つ、金額の記号一つをとっても、税務調査を想定した厳密な記載ルールが存在します。本稿では、第一線の経理実務と税務ルールに基づき、手書き領収書で絶対に損をしないための作成手順と注意点を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き領収書はインボイス制度下でも有効だが、「適格請求書発行事業者の登録番号(T+13桁)」や税率ごとの区分記載がなければ仕入税額控除の対象外となる。
- 要点2:宛名「上様」や但し書き「お品代」は税務上のリスクが高く、金額欄の改ざん防止記号(¥・ハイフン)や税抜5万円以上における収入印紙の判定が不可欠である。
- 要点3:書き損じに対する二重線や訂正印は信用の失墜を招くため「破棄・再発行」が鉄則であり、発行者側の控え伝票は法的に原則7年間の厳格な保管義務がある。
【2026年最新】手書き領収書の書き方で損をしていませんか?無効を防ぐ基本ルールと落とし穴
「手書きの領収書なんて、市販の伝票に金額と名前を書いてハンコを押せば済む」と思い込んで発行していると、受け取った側も発行した側も大きな不利益を被ることになります。手書き領収書が無効になる理由の多くは、税制改正への理解不足や、旧来の商慣行を安易に踏襲している点に起因しています。
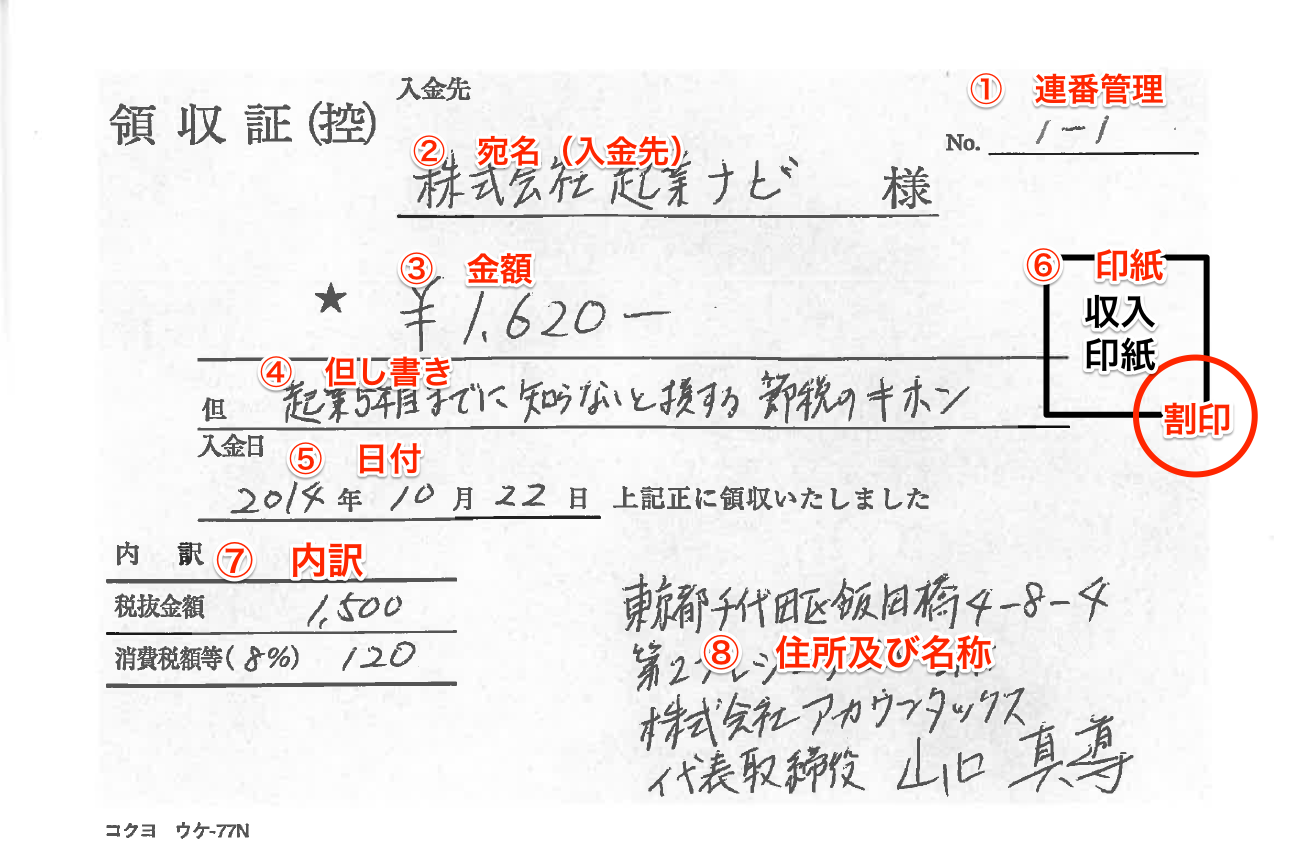
国税庁の指針および民法上の規定に照らし合わせた場合、領収書に記載すべき基本項目は明確に定義されています。金銭授受の証拠力を担保するためには、以下の項目が正確に網羅されていなければなりません。
- 発行年月日:実際に金銭を受け取った正確な年月日(西暦・和暦どちらでも可)。
- 宛名:代金を支払った側の氏名または法人名・屋号(略称不可)。
- 金額:改ざん防止措置を施した受領総額。
- 但し書き:取引の実態が具体的に把握できる品名や用途。
- 発行者情報:発行者の名称(氏名・会社名)、所在地、連絡先電話番号。
- インボイス要件:適格請求書発行事業者の登録番号、税率ごとに区分した消費税額等および適用税率。
特に多くの現場でトラブルを引き起こしているのが、領収書の宛名「上様」問題です。インボイス制度において、不特定多数の顧客に対して領収書を発行する一部の業種(飲食業、小売業、タクシー業、写真業、旅行業など)では「適格簡易請求書」の交付が認められており、法律上は宛名の記載を省略すること、あるいは「上様」と記載することが許容されています。
しかし、一般的なBtoBの取引や高額な経費精算において、宛名が「上様」のまま提出された領収書は、社内経理での承認が降りないばかりか、税務調査において「実際に自社が支払った経費であること」の立証責任を厳しく問われる原因になります。トラブルを未然に防ぐためには、受取側の正式な会社名(「株式会社」などを(株)と略さずに記載)を正確に記入することが実務上の大原則です。
金額の改ざん防止と但し書きの鉄則|¥マーク・ハイフンから「お品代」の罠まで
手書き伝票の最大の弱点は、後からの追記や数値の改ざんが物理的に可能である点にあります。悪意のある第三者による不正計上や水増し請求を防止するため、領収書の金額記載には厳格な記号ルールが確立されています。
領収書の金額の書き方におけるマークとフォーマットには、以下の2パターンが存在します。
- アラビア数字で記載する場合:金額の先頭に「¥」マーク、末尾に「-」(ハイフン)または「※」を付け、3桁ごとにカンマ「,」を必ず打刻します(例:¥100,000-)。これにより、先頭や末尾に数字を書き足して桁を水増しする領収書の改ざん防止を図ります。
- 漢数字(大字)で記載する場合:先頭に「金」、末尾に「円也」を付けます(例:金壱拾萬圓也)。「一、二、三」などの単純な漢数字は容易に加筆されてしまうため、重要な契約や高額取引では「壱、弐、参、拾」といった大字(だいじ)を用いるのが伝統的な防御策です。
また、金額と並んで税務署の調査官が厳しくチェックするのが、領収書の但し書きの書き方です。現場で最も安易に使われがちな「お品代」や「お品代等として」という表現は、取引の具体性が一切読み取れないため、税務調査において「私的な買い物を経費に紛れ込ませたのではないか」と疑われる最大の引き金になります。
現場で迷わないためには、「文房具代(ノート・ボールペン等)として」「〇月〇日 〇〇プロジェクト打ち合わせ飲食代(参加4名)として」「社用PC周辺機器代(モニター等)として」といった具合に、品目や目的を具体的に記載してください。品目数が多岐にわたる場合は、手書き領収書単体で済ませようとせず、「別紙レシート(または納品明細書)の通り」と明記し、詳細なレシートをステープラーで添付することが経理上の模範解答となります。
インボイス制度下の手書き領収書|適格請求書発行事業者の登録番号と消費税端数処理
インボイス制度下における手書き領収書の実務では、制度開始以降に定められた必須要件を確実にクリアしなければなりません。免税事業者でない限り、発行側は適格請求書発行事業者の登録番号(「T」から始まる13桁の半角数字)を記載する必要があります。
大手クラウド会計ソフト「弥生」や各種請求情報メディアの実務データによれば、会計処理のたびに13桁の登録番号を手書きすると、1文字の転記ミスや判読不能な悪筆によって受取側の仕入税額控除が否認される事例が多発しています。このリスクを回避するため、現場の事業者が導入している最も現実的かつ効果的な防衛策が「登録番号入りゴム印(スタンプ)」の活用です。既製品の手書き領収書帳であっても、専用のゴム印を押印するだけで法的な要件を満たすことができます。
さらに見落とされがちなのが、領収書における消費税の端数処理ルールです。インボイス制度では、1枚の領収書につき「税率ごとに区分した消費税額の計算において、端数処理は税率ごとに1回のみ」と厳格に定められています。個々の商品ごとに端数処理(四捨五入・切捨て・切上げなど)を行って合算する手法は認められていません。標準税率10%対象の合計金額と軽減税率8%対象の合計金額をそれぞれ算出し、その総額に対して税率を乗じて端数処理を行う必要があります。

5万円以上の収入印紙と発行者の証明|住所・認印・電子決済の境界線
手書き領収書を発行する際、発行者側にとって金銭的な負担となるのが印紙税です。印紙税法に基づき、領収書が5万円以上(税抜)となる売上代金の受取書には、領収書に所定の収入印紙金額を貼付し、消印(割り印)を行わなければなりません。
ここで重要な判定基準が「消費税の記載方法」です。領収書の受取総額が税込52,800円であった場合、消費税額が4,800円であることが領収書上に明記されていれば、税抜本体価格は48,000円となり「5万円未満」として印紙の貼付は非課税となります。しかし、消費税額の記載を怠り「52,800円」と総額のみを記載した手書き領収書を発行してしまうと、額面通りの判定となり、200円の収入印紙を貼る義務が生じてしまいます。
一方で、現代の決済手段の多様化に伴い、印紙税が免除されるケースも存在します。クレジットカードや電子マネー、QRコード決済で代金を受け取った場合、領収書の但し書き等に「クレジットカード決済」「〇〇Payにて受領」と決済手段を明記していれば、受領金額が5万円以上であっても印紙税法上の「金銭の受取」に該当しないため、収入印紙の貼付は不要です。
また、領収書下部の領収書の発行者住所と認印についても正しい知識が求められます。商慣行として社判(角印)や個人の認印を押印することが一般的ですが、法的には押印がなくても発行者の氏名・住所が記載されていれば領収書としての効力は成立します。ただし、押印がない手書き領収書は偽造リスクを警戒され、受取側の経理から受領を拒否される実務上のリスクがあるため、社判または認印による押印を欠かさないことが確実なマナーです。
【実態検証】手書き領収書が引き起こすトラブルの現場と経理担当者のリアルな声
手書き領収書を取り扱う現場では、日常的に些細なミスが大きな業務負担を生み出しています。特に経理担当者や税理士が頭を抱えるのが、記入ミスが発生した際の「訂正方法」です。
多くのビジネスパーソンがやってしまいがちな手書き領収書の訂正を二重線と訂正印で行う行為は、税務署や厳格な内部統制を持つ企業からは極めて嫌悪されます。第三者が後から二重線を引いて訂正印を押したのか、発行者が正規に訂正したのかを判別することが極めて困難であるためです。わずかでも数字や宛名、日付を書き間違えた場合は、二重線で修正しようとせず、必ずその伝票を破棄し、最初から新しい用紙で「再発行」を行うのが実務の鉄則です。
さらに発行者側が見落としがちなのが、手書き領収書の控えの保管期間です。市販の複写式伝票(手書き領収書テンプレートに基づくカーボン紙形式)を使用した場合、相手に渡す本紙だけでなく、手元に残る複写の控え伝票も立派な国税関係書類となります。
法人税法および所得税法において、領収書の控えは「確定申告書の提出期限の翌日から原則7年間」(法人が青色申告で欠損金が生じた事業年度は10年間、個人事業主の白色申告で所定の条件下では5年間)の保存が義務付けられています。「客に渡したから終わり」と控えをその場で捨ててしまう行為は、税務調査における重大な法令違反(帳簿書類の保存義務違反)に該当し、最悪の場合は青色申告の承認取り消し処分につながる危険性を孕んでいます。

【比較データ】手書き領収書の必須項目とインボイス要件の完全対比表
手書き領収書が適格請求書(または適格簡易請求書)として有効に機能するために必要な要素を、旧来の一般的な領収書要件と比較して以下の表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 発行者情報 | 登録番号(T+13桁)+名称・住所・連絡先 | 屋号・会社名と所在地のみで可だった | 手書きミスを避けるため、13桁入り住所ゴム印の常備が必須。 |
| 宛名記載 | 正式法人名・屋号(簡易インボイスのみ省略可) | 「上様」や空欄が広く通用していた | 受取側の税務否認リスクを防ぐため、必ず正式名称を確認すべき。 |
| 税率区分表示 | 10%対象・8%対象の受領総額および税額の明記 | 「内消費税等〇円」の一括記載が主流 | 市販の「インボイス対応複写伝票」を使用しないと記載欄不足に陥る。 |
| 収入印紙 | 税抜50,000円以上で200円〜(累進課税) | 2014年4月以降一貫して5万円が分岐点 | 税抜金額の併記を怠ると過大課税となるため、税額の明記を徹底。 |
| 控え保管義務 | 事業年度終了から原則7年間(法人・個人) | 控えを取らない単券領収書が一部横行 | 単券式は絶対に避け、カーボン複写式伝票でのナンバリング管理が鉄則。 |
一般に知られていない盲点とネットの誤解|「手書きはダメ」という噂の真相
ネット上のQ&AサイトやSNSでは、「インボイス制度が始まってから手書きの領収書は一切認められなくなった」という極端な言説が散見されます。しかし、これは明確な誤解です。国税庁の法令通達上、インボイスに指定された書式やフォーマットはなく、手書きであっても必要な要件(登録番号、税率区分、適用税率、消費税額等)が漏れなく記入されていれば、法的に何ら問題のない適格請求書として成立します。
もう一つの深刻な盲点は、「収入印紙を貼り忘れた手書き領収書は無効になる」という噂です。印紙税法と民法上の証拠力は切り離されており、仮に収入印紙が貼られていなくても、金銭授受の事実を証明する領収書としての効力そのものは失われません。ただし、税務調査で印紙の貼り忘れが発覚した場合、発行者には本来納めるべき印紙税額の3倍に相当する「過怠税」が課されます。領収書自体が無効になるわけではないものの、発行側にとっては過酷な金銭ペナルティが待ち受けている点に留意してください。
【プロの結論】手書き領収書を継続すべき事業者・デジタル移行すべき事業者の判断基準
手書き領収書には「レジ設備のない出張先やイベントですぐに切れる」「低コストで運用できる」という圧倒的な機動力があります。一方で、書き間違いによる再発行リスク、印紙税コスト、13桁の登録番号の誤記入リスクなど、人的エラーとコストの増大が常に付きまといます。
今後も手書き領収書を運用すべきなのは、「月間の領収書発行枚数が20枚未満の小規模事業者」「屋外イベントや移動販売が中心の業態」「高齢層顧客が中心で紙の物理的な手渡しが信用に直結する店舗」に限定されます。これらに該当する事業者は、登録番号と店名を刻印したゴム印と、あらかじめ税率区分欄が印刷されたインボイス対応のカーボン複写伝票を必ず用意してください。
一方で、「月間50枚以上の領収書を発行する事業者」「BtoB取引で5万円以上の高額決済が頻発する企業」は、直ちにモバイルPOSレジやクラウド請求書作成ソフトによるデジタル発行(PDF送付または電子レシート)への移行を強く推奨します。電子的に交付される領収書であれば印紙税が完全に非課税(0円)となるため、年間の印紙代と記入ミス対応に奪われる人件費を劇的に削減することが可能です。
【領収 書 書き方 手書き】に関するよくある質問(FAQ)
Q1:宛名に「上様」と書いてしまった手書き領収書は経費に落とせませんか?
A1:飲食業や小売業、タクシー業などの特定業種が発行した「適格簡易請求書」であれば、宛名が「上様」や無記載であっても法的には経費計上および仕入税額控除が可能です。ただし、それ以外の業種間の取引や、企業の内部監査においては経費承認を拒絶されるケースが非常に多いため、可能な限り正式な社名・屋号を記載してもらうのが実務上の安全策です。
Q2:金額を書き間違えた場合、二重線と訂正印で修正しても税務上問題ありませんか?
A2:法律上直ちに無効となるわけではありませんが、実務上は二重線訂正の領収書を受け取り拒絶する企業が多数派です。第三者による改ざんとの判別がつかず、税務調査でも不正を疑われやすいため、書き損じた伝票には大きく「無効」と斜線を引いて控えと共に保管し、必ず新しい用紙に最初から書き直して再発行してください。
Q3:インボイスの登録番号(T+13桁)を手書きするのが大変です。ゴム印での押印は認められますか?
A3:完全に認められています。むしろ手書きによる転記ミスや数字の読み間違いを防ぐ観点から、国税庁の実務指導においてもゴム印やシールの活用が推奨されています。13桁の登録番号・屋号・所在地・電話番号が一体となったスタンプを用意しておくと、現場での記入時間を大幅に短縮できます。
Q4:税込50,000円ちょうどの手書き領収書の場合、収入印紙は貼る必要がありますか?
A4:領収書内に「内消費税等(10%)4,545円」のように消費税額が明記されている場合は、税抜金額が45,455円となり5万円未満となるため、収入印紙は不要です。ただし、消費税額の内訳を一切書かずに「¥50,000-」とだけ記載した場合は、額面そのものが判定基準となるため、200円の収入印紙を貼る義務が発生します。
まとめ:手書き領収書の正しい運用がビジネスの信用と税務リスクを守る
手書き領収書は、単なる金銭受領のメモではなく、企業の納税額を左右し、民法上の弁済を証明する重大な法定書面です。慣習的な「上様」「お品代」といった曖昧な記述を排除し、改ざん防止の記号処理、税抜計算に基づいた的確な印紙税の判定、そしてインボイス制度が求める登録番号と税率区分の明記を徹底しなければなりません。
1枚の書き間違いや記載漏れが、取引先との信頼関係を損ね、余計な税務リスクや再発行の手間を引き起こします。インボイス対応伝票の常備やゴム印の導入など、手作業のミスを構造的に排除する環境を整え、隙のない正確な領収書発行を実務のスタンダードとして定着させてください。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。