予防接種は医療費控除の対象外?例外となる条件と2026年確定申告の真相
確定申告の時期が近づくと、手元にたまった領収書を前に「インフルエンザの予防接種や子どものワクチン代は医療費控除に含めてよいのか」と思い悩む納税者は少なくありません。家族4人で予防接種を受ければ、それだけで1万円から2万円超の支出になることも珍しくなく、少しでも家計の負担を減らしたいと考えるのは当然の心理です。
しかし、税務の世界における原則は極めて明快であり、予防接種の費用は原則として医療費控除の対象外と定められています。それにもかかわらず、SNSやネット上の相談窓口では「申告書に含めたら還付金が戻ってきた」「領収書をまとめて提出しても何も言われなかった」といった真偽不明の情報が飛び交い、混乱を招いています。本稿では、国税庁が公表する最新の指針と現場取材をもとに、原則対象外とされる根本的な理由から、例外的に控除が認められるケース、そして2026年最新の税制を踏まえた賢い立ち回りまでを詳しく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インフルエンザや子どもの予防接種は「病気の治療」ではなく「予防」を目的とするため、所得税法上の医療費控除の対象外となる。
- 要点2:ケガを負った後に医師の指示で接種する「破傷風ワクチン」など、明確な治療行為の一環である極めて限定的なケースのみ例外として認められる。
- 要点3:予防接種の費用自体は控除できなくとも、「セルフメディケーション税制」を利用するための健康管理の証明実績(一定の取組)として活用できる。
【2026年最新】予防接種が医療費控除「対象外」とされる決定的な理由
税務署や国税庁の相談窓口において、毎年トップクラスに多い相談のひとつが予防接種の扱いです。国税庁が公表しているタックスアンサー「No.1122 医療費控除の対象となる医療費」によると、医療費控除の対象は「医師または歯科医師による診療または治療の対価」であり、かつ「その病状などに応じて一般的に支出される水準を著しく超えない部分」と厳格に定義されています。
ここで鍵を握るのが、「治療」か「予防」かという根本的な境界線です。所得税法第73条に規定される医療費控除制度は、現に発症している傷病を治癒・回復させるために生じた経済的負担を緩和することを目的として創設されました。したがって、将来の感染リスクを下げるための予防接種や、病気にかかっていない状態で行う健康診断・人間ドックの受診費用は、税法上の「治療費」とはみなされません。
取材に応じた元国税局査察官の税理士は、「医療費控除の対象外判定基準において、疾病予防や健康増進を目的とした出費を無制限に認めてしまうと、サプリメントの購入やフィットネスクラブの会費まで控除対象に含めなければならず、制度の公平性が担保できなくなる」と解説します。インフルエンザ予防接種医療費控除の可否について、どれほど感染予防の実効性や社会的意義が高くとも、現行法令上は自己負担による任意の健康維持管理費として処理されるのが揺るぎない現実です。

【驚きの例外】予防接種が医療費控除の対象として認められる特殊ケース
「予防接種は一律ですべて対象外」と思われがちですが、実務上、極めて例外的に医療費控除の対象として認められるケースが存在します。その決定的な分水嶺は、「既に発生した傷病の治療行為として医師が必要と判断したか」という点にあります。
その代表例が、深い刺し傷や屋外での受傷時に行われる破傷風ワクチンの接種です。例えば、錆びた釘を踏み抜いたり動物に深く噛まれたりした際、破傷風菌の感染を防ぎ、重篤な痙攣や生命の危機を回避するために医師が傷病の処置として投与するトキソイドやワクチンは、単なる将来の予防ではなく「外傷に対する一連の治療行為」とみなされます。この場合、保険診療の適用対象となることも多く、窓口で支払った自己負担分は当然に医療費控除の対象一覧に含まれる扱いとなります。
また、海外渡航時に感染地域で狂犬病の動物に咬まれた後、発症を食い止めるために連続投与される暴露後発症予防接種(PEP)なども同様の論理で治療費と解釈されます。一方で、渡航前に安全を見越して接種する狂犬病ワクチンや黄熱病ワクチンは、どれほど危険な地域への出張であっても「予防」の枠を出ないため対象外です。このように、同じ名称のワクチンであっても「発症前の予防」か「受傷後の発症阻止(治療処置)」かによって、税務上の評価は180度分かれます。
人間ドック・子どもの予防接種・定期健診|医療費控除の境界線データ比較
予防医療にかかる費用は多岐にわたり、それぞれ控除対象かどうかの判断基準が細かく分かれています。納税者が最も誤認しやすい代表的な項目について、実務基準と費用相場を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| インフルエンザ予防接種(任意) | 控除対象外(全額自己負担) | 1回あたり3,500円〜5,000円程度 | 原則不可。セルフメディケーション税制の「受託実績」にのみ流用可能。 |
| 子どもの定期予防接種(公費) | 控除対象外(実質自己負担0円) | 自治体助成により無料 | 負担額が発生しないため申告自体が存在しない。 |
| 子どもの任意接種(おたふく等) | 控除対象外(自治体助成差額) | 自己負担3,000円〜7,000円程度 | どれほど推奨されるワクチンであっても税務上は予防目的のため合算不可。 |
| 破傷風トキソイド(受傷時) | 医療費控除の対象 | 保険適用(3割負担で1,000円〜2,000円前後) | 受傷後の発症阻止を目的とする治療行為に該当するため全額控除可能。 |
| 人間ドック(異常なし) | 控除対象外 | 40,000円〜100,000円程度 | 自覚症状のない健康スクリーニングは控除の理念から外れる。 |
| 人間ドック(重大な疾患発見) | 検査費用も含めて対象 | ドック費用+その後の治療費 | 検査で胃がんやポリープ等が見つかり、引き続き治療へ移行した場合は遡及適用。 |
上記のように、人間ドックや健康診断の場合、結果として重大な疾病が発見され、そのまま切除手術や投薬治療に直結したケースでは、その検査そのものが治療に先立つ不可欠な診断と認められ、受診料を医療費控除に合算できます。しかし、予防接種においては「接種した結果として病気にかかり治療した」としても、ワクチン接種費用そのものが治療費へと昇格することはありません。この点が両者の決定的な相違点です。

一般に知られていない盲点とネットの誤解|「申告が通った」の真相
インターネット上の質問サイトやSNSでは、「予防接種の領収書を申告書に混ぜて提出したが、無事に還付金が振り込まれた。だから対象になるはずだ」という主張を散見します。しかし、税務調査の実務を知る専門家は、こうした言説を「最も危険な誤認」と一蹴します。
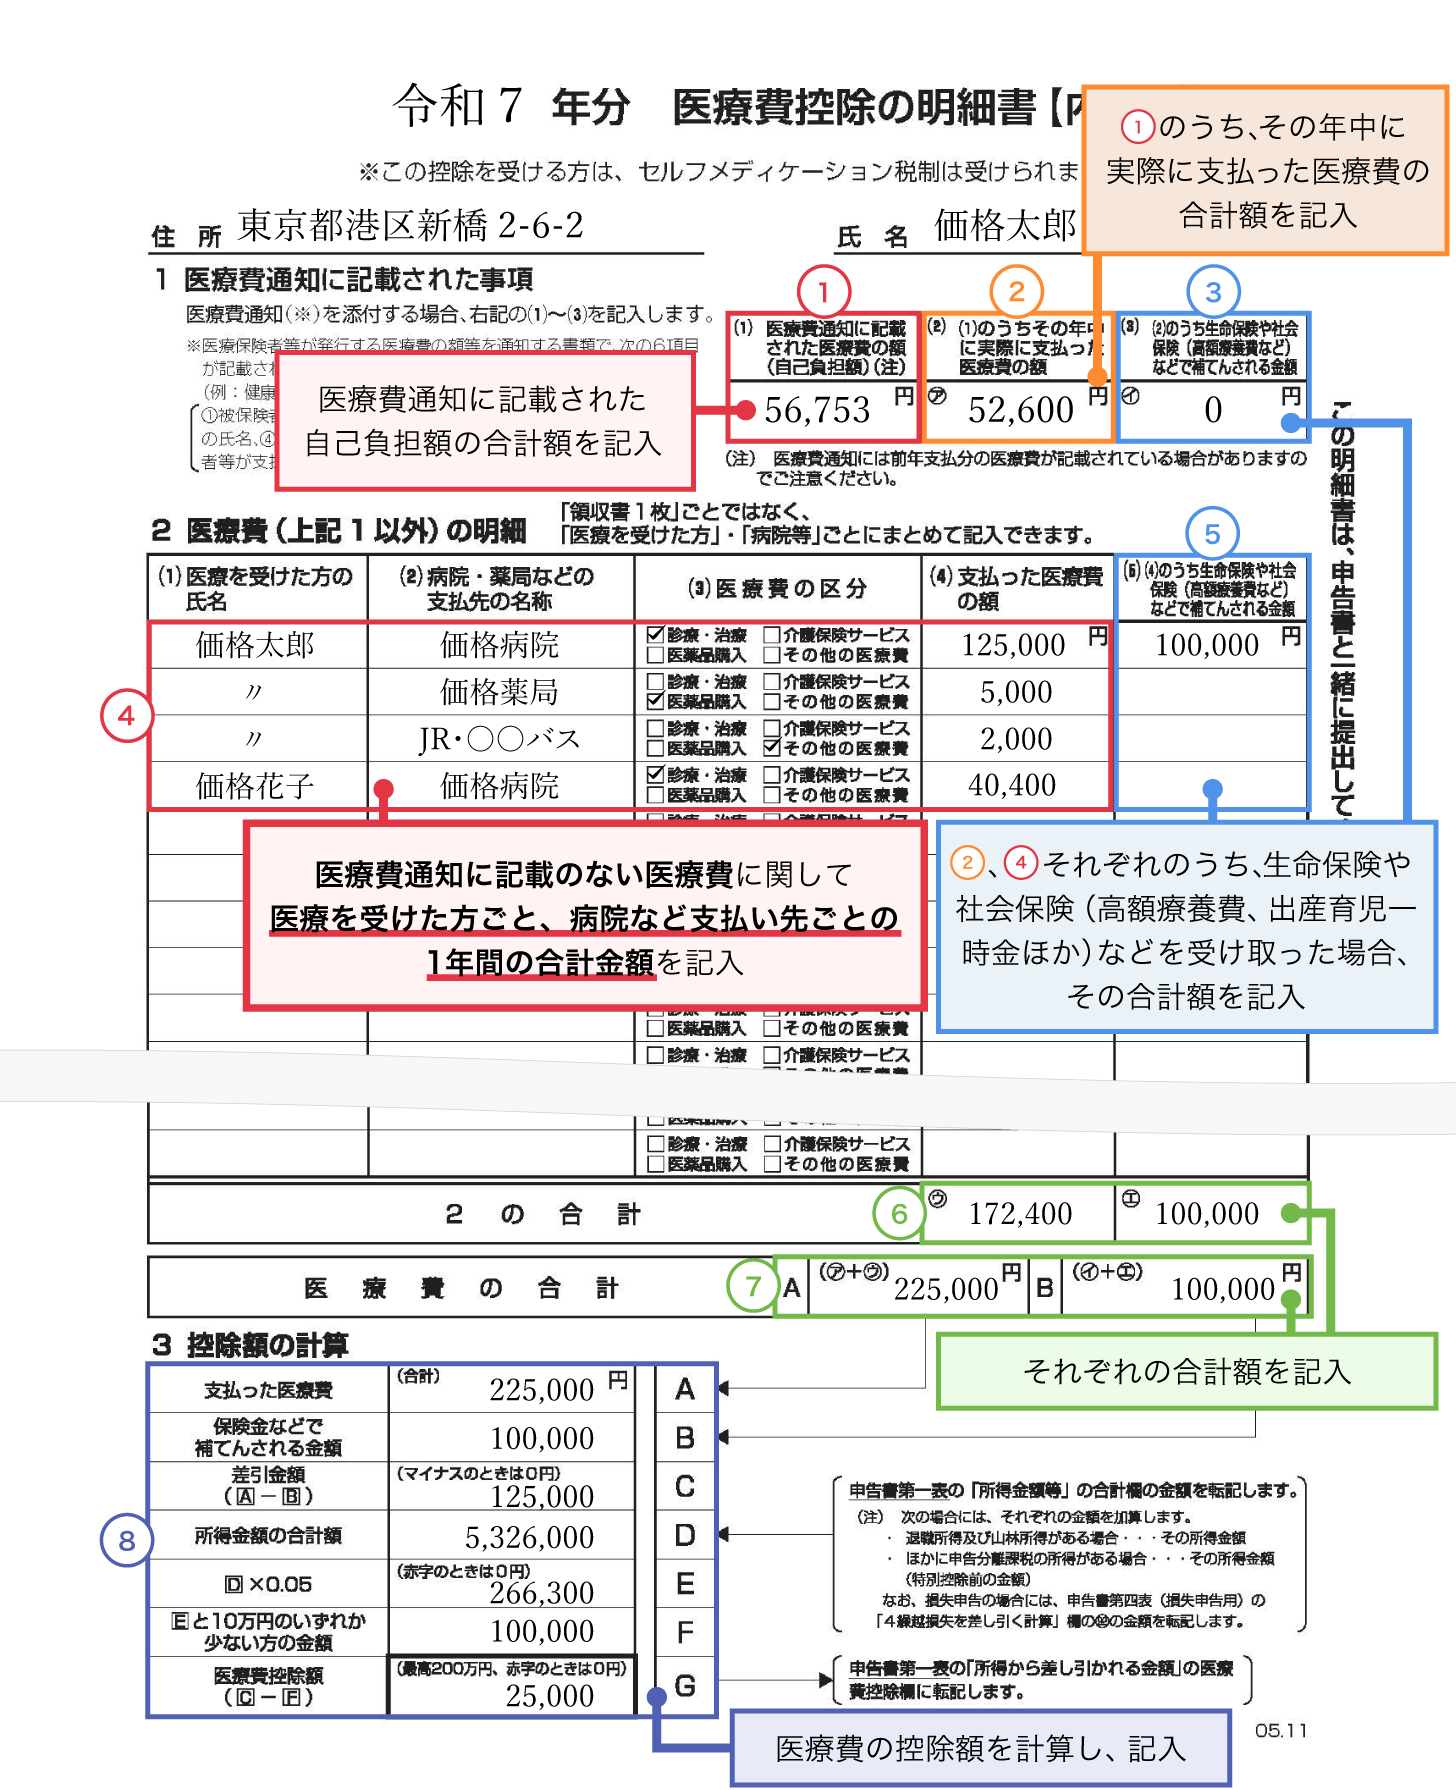
現在、確定申告における医療費控除は、領収書そのものを税務署へ提出する方式から、納税者が集計した「医療費控除の明細書」を提出し、領収書自体は自宅で5年間保存する方式へと移行しています。申告時に提出された明細書に「〇〇クリニック 4,000円」と記載されていた場合、税務署側のシステムや担当官は書類の受付段階でその4,000円が投薬治療なのか予防接種なのかをいちいち判別しません。つまり、還付金が振り込まれたのは「税務署が正当と認めた」のではなく、「単に書類上の形式審査を通過しただけ」に過ぎないのです。
もし税務署から後日、領収書の提示・提出を求められた場合、そこに「インフルエンザ予防接種代」と印字されていれば、その金額は確実に否認されます。控除の過大申告と認定された場合、差額の税金を追徴されるだけでなく、過少申告加算税(原則10%〜15%)や延滞税が課されるリスクが生じます。「周囲が通っているから大丈夫」という安易な同調は、数年後に痛いしっぺ返しを受ける危険を孕んでいます。
もうひとつの選択肢|セルフメディケーション税制と予防接種の意外な関係
通常の医療費控除では対象外とされる予防接種ですが、実は確定申告において全く無駄になるわけではありません。医療費控除の特例措置である「セルフメディケーション税制(特定の医薬品購入額の所得控除)」において、予防接種は決定的に重要な役割を果たします。
セルフメディケーション税制の適用を受けるためには、申告者本人が「健康の保持増進及び疾病の予防への取組として一定の取組」を行っていることが法律上の絶対条件となっています。そして、この「一定の取組」に該当する具体的な実績として、国税庁および厚生労働省は以下を明記しています。
- インフルエンザワクチン等の定期予防接種または任意予防接種
- 市区町村が実施するがん検診
- 勤務先で実施される定期健康診断(事業者健診)
- 特定健康診査(メタボ健診)
- 人間ドックなどの各種健康診査
つまり、予防接種の領収書そのものの金額を控除額に加算することはできませんが、その領収書は「私は予防接種を受けて健康維持に努めました」という受託資格の証明書類として機能します。対象となるスイッチOTC医薬品(風邪薬、胃腸薬、湿布薬など)を年間1万2,000円を超えて購入している世帯であれば、予防接種を足がかりにしてセルフメディケーション税制を活用することで、実質的な減税メリットを享受できます。
【プロの結論】確定申告で損をしないための判断基準と向いている人の条件
医療費をめぐる税制には「従来の医療費控除」と「セルフメディケーション税制」の2種類があり、両者を併用することはできません。年間の領収書を前にしてどちらを選択すべきか、判断基準を明確にしておく必要があります。
従来の医療費控除を選ぶべき人
- 本人および生計を一にする家族の「治療目的」の医療費合計が、年間10万円(総所得金額等が200万円未満の場合はその5%)を明確に超えている世帯
- 手術、入院、高額な歯科矯正、不妊治療、処方箋薬の負担が重かった家庭
- 注意点:ここにインフルエンザや任意ワクチンの領収書を混ぜてはならない。領収書は病院の診療明細ときっちり分別し、除外して集計する。
セルフメディケーション税制を検討すべき人
- 病院での治療費は年間10万円に到底届かないが、ドラッグストアで対象の市販薬(スイッチOTC医薬品)を年間1万2,000円超購入している家庭
- 家族の軽い体調不良を市販薬で手当てすることが多く、かつインフルエンザ予防接種や会社の健康診断をきちんと受けている人
- 推奨されるアクション:予防接種の領収書は「取組証明」として手元に保管し、市販薬のレシート(「★」などの識別マークが付いたもの)を集中的に集計する。
判断を誤らないための鉄則は、「予防の出費を無理に治療費へねじ込もうとしない」ことです。税制の枠組みを正しく理解し、合致するルートへ適切に書類を振り分けることこそが、税務署からの指摘を回避しつつ家計を防衛する唯一の近道です。
【医療 費 控除 予防 接種】に関するよくある質問(FAQ)
Q1:会社の指示で受けたインフルエンザ予防接種の領収書は合算できますか?
A1:合算できません。会社の業務命令や福利厚生の一環であっても、自己負担した場合は予防目的であることに変わりないため医療費控除の対象外です。なお、会社が全額費用を負担してくれた場合は個人の出費自体が存在しないため、当然ながら申告は不要です。
Q2:子どもの任意予防接種(おたふくかぜ等)で2万円かかりました。医療費控除に入れたらバレますか?
A2:税務署の確認が入れば確実に判明します。確定申告の提出直後は領収書の添付が不要なため一時的に通過したように見えますが、後日行われるサンプリング調査や重点調査で「医療費の領収書を提示してください」と求められた際、ワクチン接種であることが判明すれば即座に否認され、是正を求められます。
Q3:誤って確定申告に予防接種の領収書を含めて提出してしまった場合はどうすればいいですか?
A3:法定申告期限内であれば「訂正申告」として正しい数値を再提出できます。期限を過ぎてから気づいた場合は、速やかに所轄の税務署へ「修正申告」を行ってください。税務署からの指摘を受ける前に自主的に修正申告を行えば、過少申告加算税が免除されるなどペナルティを最小限に抑えられます。
まとめ:2026年の確定申告を正しく乗り切るための鉄則
予防接種は健康維持や重症化予防において極めて重要な医療的介入ですが、税制上の「医療費控除」という物差しでは、厳格に「治療費」と切り離されています。例外となるのは、受傷後の破傷風トキソイドなど、医師が具体的な傷病を処置する目的で投与したごく一部のケースに限られます。
毎年の領収書整理で損をせず、かつ税務リスクを完全に排除するためには、予防接種の費用を無理に医療費控除へ組み込むのではなく、セルフメディケーション税制の適用要件として正当に活用するか、各自治体が実施している接種費用の助成制度を漏れなく利用することが堅実な選択です。ルールの境界線を正しく見極め、適正でミスのない確定申告を実践してください。 (出典: 医療 費 控除 予防 接種(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。