領収書とレシートの違いとは?経費で落ちる真実と最新税務ルール
「会社のお金で買い物をしたのだから、レシートではなく手書きの領収書をもらわなければならない」――ビジネスの現場で長年まことしやかに信じ込まれてきたこの慣習は、2026年現在の税務実務において、完全に時代遅れの思い込みとなりつつあります。レジ前で店員の手を止め、宛名や但し書きを伝えて発行を待つ光景は今なお見られますが、実は税務の専門家や企業のベテラン経理担当者の間では、手書きの領収書よりもレシートの方が圧倒的に証拠能力が高いという見解が常識です。
国税庁の指針やインボイス制度(適格請求書等保存方式)、さらに定着が進んだ電子帳簿保存法に照らし合わせても、「領収書でなければ経費で落ちない」という法的な根拠は一切存在しません。それどころか、安易に手書き領収書を貰う行為には、思わぬ税務リスクすら潜んでいます。長年信じられてきた慣習のウソを解き明かし、2026年における最新の経費精算ルールと、税務調査を難なく乗り切るための実践的な防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税法上「領収書」と「レシート」に法的な優劣はなく、品目詳細が印字されるレシートの方が税務調査における証拠能力が高い。
- 要点2:インボイス制度の簡易インボイス要件でもレシートは完全準拠しており、逆に「品代」「宛名なし」の手書き領収書は否認リスクを抱える。
- 要点3:カード売上票との二重発行トラブルや電帳法のスキャナ保存要件を踏まえると、2026年の実務では「レシート保管」こそが最も合理的である。
【2026年最新】「領収書でないと経費で落ちない」は完全な誤解!税務調査でレシートが有利な決定打
「領収書じゃないと経費精算を受け付けない」と社内規定で定めている企業が存在することは事実ですが、税法上の根拠を調べると全く異なる実態が浮かび上がります。日本の税法(所得税法、法人税法、消費税法)において、経費計上のために「手書きの領収書でなければならない」とする規定は一行も存在しません。法的に求められているのは、金銭の授受が行われた事実を証明する「証憑(しょうひょう)書類」が存在することであり、レシートも法的にれっきとした領収書の一種なのです。
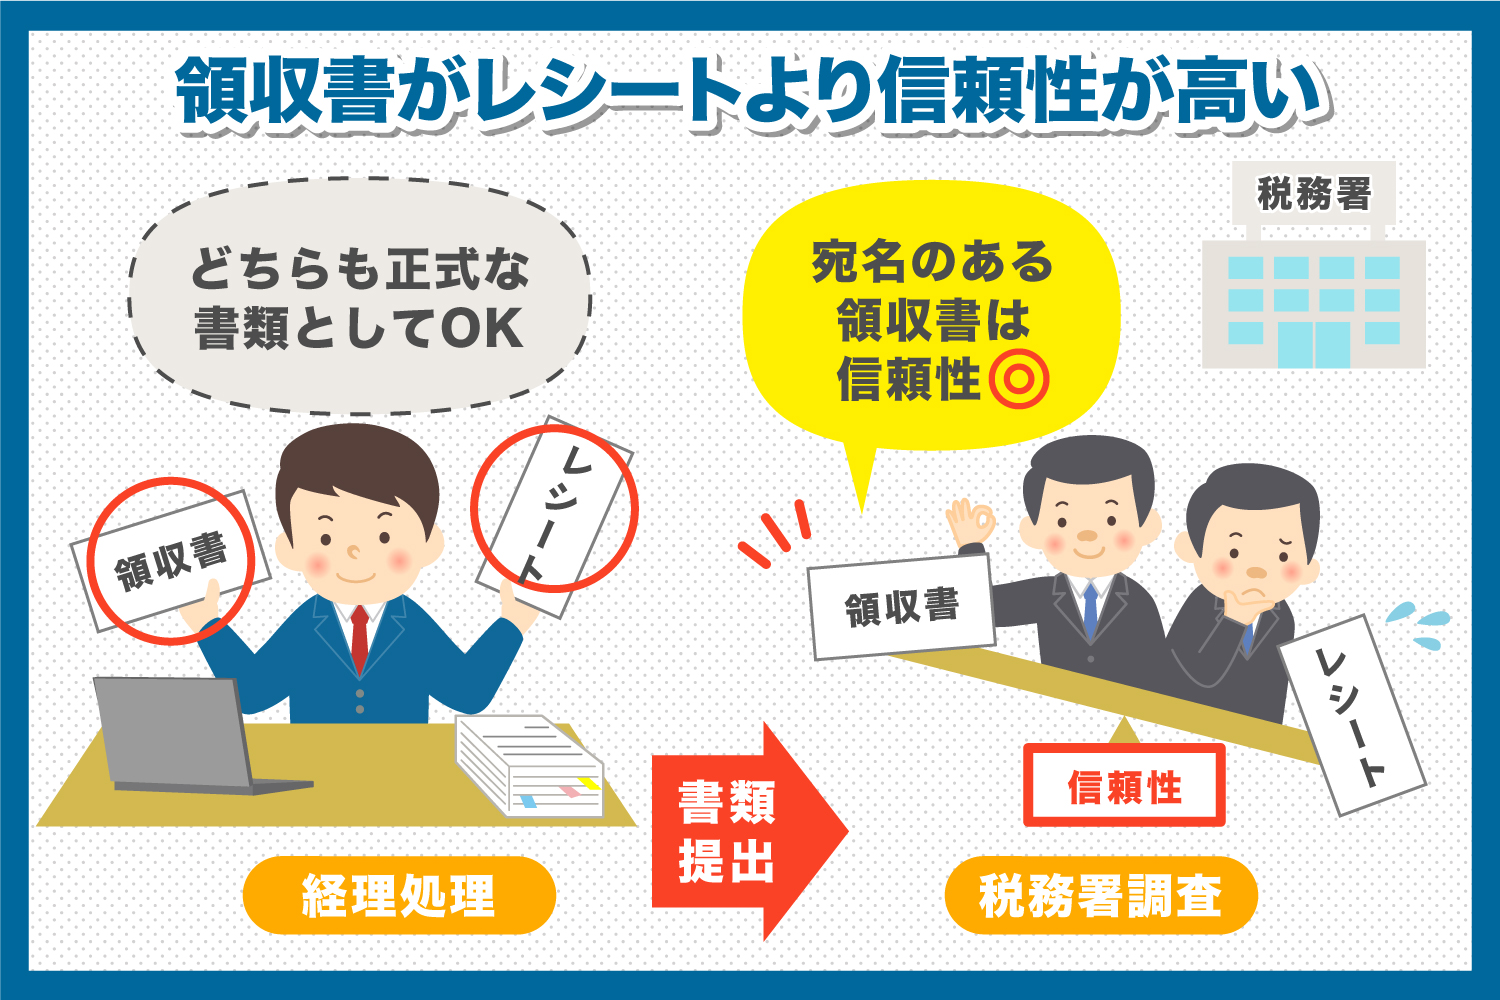
それどころか、税務署の税務調査官が調査現場で真っ先に注目するのは、書類の「名称」ではなく「客観的な事実の記載」です。ここでレシートが手書き領収書を圧倒する決定的な理由が、印字される情報量の差にあります。
手書きの領収書には、「株式会社〇〇様」「金額:50,000円」「但し、お品代として」といった極めて大まかな情報しか書かれないケースが少なくありません。これでは、実際に購入した物品が事業に関係のある消耗品なのか、それとも役員の個人的な私物(高級筆記具や家庭用家電など)なのかを外部から検証することが極めて困難です。そのため、税務調査官は手書き領収書を見ると、「内訳を隠そうとしているのではないか」と疑いの目を向けることすらあります。
対して、レジから自動発行されるレシートには、店舗名、取引日時(年月日だけでなく購入時刻まで)、購入した具体的な商品名(型番や品名)、個々の単価、適用税率ごとの内訳が正確に記録されます。レジシステムの記録と連動しているため改ざんが極めて困難であり、「事業用の支出であること」を証明する客観的な証拠能力は、手書きの領収書よりもレシートの方が圧倒的に高いのです。
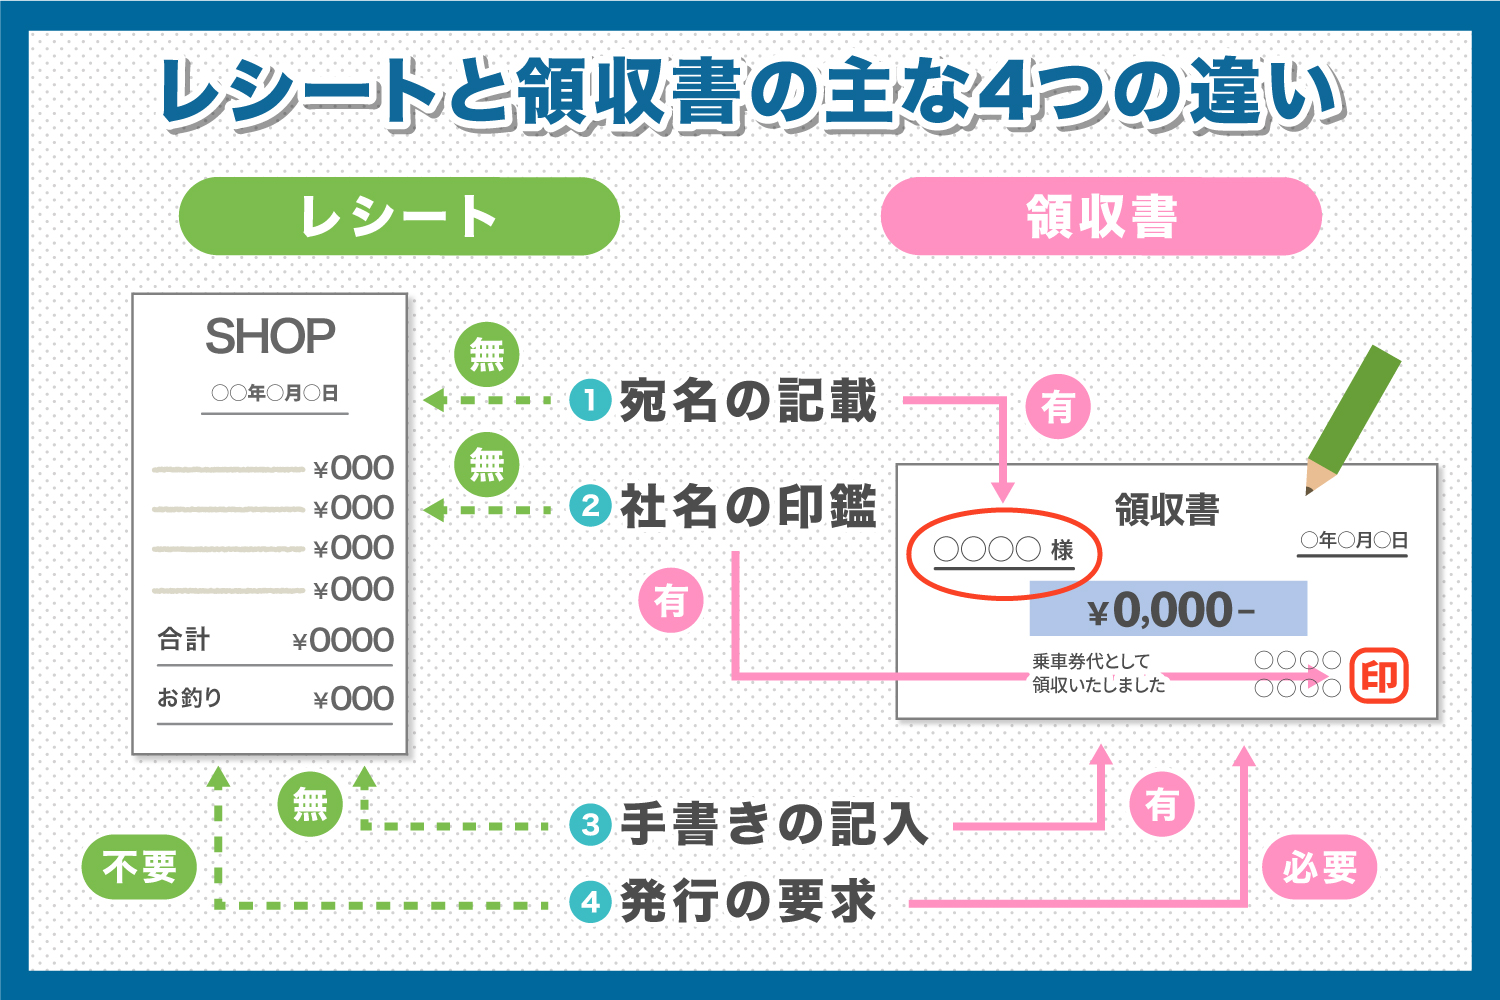
【徹底比較】領収書とレシートの法的位置づけと証拠能力の決定的な違い
日常の購買現場において、両者にはどのような機能差があるのでしょうか。税務関係法令、インボイス制度、電子帳簿保存法の要件を総合的に比較整理したデータが以下の表です。
| 比較項目 | 手書きの領収書 | レジ発行のレシート | 専門家の見解・評価 |
|---|---|---|---|
| 購入品目の明細 | 「品代」など曖昧な表記が多い | 商品名・個数・単価が完全印字 | 私的流用の疑いを晴らすにはレシートが圧倒的有利 |
| 改ざん・偽造リスク | 金額加筆や虚偽記載の余地がある | レジ連動のため改ざんは極めて困難 | 税務調査官に対する信頼性はレシートが上回る |
| 宛名の有無 | 会社名・屋号を記載可能(空欄も散見) | 原則として宛名なし(持参人払い) | 簡易インボイス対象業種なら宛名なしで法的に有効 |
| インボイス要件適合度 | 登録番号や税率内訳の手書き漏れが頻発 | 登録番号・税率・税額が自動印字 | 記載要件の抜け漏れミスはレシートの方が起きない |
| 用紙の保存耐久性 | 普通紙が多く、長期保存に強い | 感熱紙が多く、熱や光で印字消失リスク | 電子帳簿保存法に基づくスキャナ保存で弱点は完全解消 |
実務上の大きな盲点として、クレジットカード決済時の「売上票(利用控え)」の取り扱いが挙げられます。カードを切った際に出る横長の売上票は、信用取引の証明書に過ぎず、税法上の正式な領収書としては扱われません。しかし、POSレジが普及した店舗では「レシート兼売上票」として、インボイス登録番号や品目、消費税額が一体となって印字されているケースが大半です。この一体型伝票であれば、単体で完全な証拠書類として機能します。
ここで現場で絶対に避けなければならないのが、「クレジットカード決済なのに手書き領収書を要求すること」です。カード決済は信用取引であり、店舗側は直接金銭を受け取っていないため、領収書の発行義務はありません。仮に発行する場合、「クレジットカード払い」と明記しなければ印紙税法違反(印紙の貼付義務違反)に問われる恐れがあります。さらに、レシートと手書き領収書の両方を手元に残して経費精算に回すと、経理現場で「領収書の二重発行トラブル」や架空経費の二重計上とみなされ、社内コンプライアンス上の重大な違反に発展します。
噂の真偽を徹底検証|インボイス制度と「宛名なし」「品代」に潜む落とし穴
「レシートには宛名が書いていないからインボイスとして認められないのではないか」という不安の声を耳にしますが、これも制度の要件を正しく把握していないことによる誤解です。
消費税法第30条第9項およびインボイス制度の規定において、不特定多数の顧客に対して商品やサービスを提供する業種については、「適格簡易請求書(簡易インボイス)」の発行が明確に認められています。対象となるのは以下の業種です。
- 小売業(スーパー、コンビニ、書店、家電量販店など)
- 飲食店業(カフェ、居酒屋、レストランなど)
- 写真業
- 旅行業
- タクシー業
- 駐車場業、その他不特定多数を相手にする類似の取引
簡易インボイスにおいて必須とされる記載要件は、「発行事業者の氏名または名称および適格請求書発行事業者番号(Tから始まる13桁の番号)」「取引年月日」「取引内容」「税率ごとに区分して合計した対価の額」「税率ごとに区分した消費税額等(または適用税率)」の5点です。ここには「書類の交付を受ける事業者の氏名(宛名)」は含まれていません。
つまり、コンビニでの文具購入や居酒屋での接待飲食、出張時のタクシー移動などにおいて、宛名の印字がないレシートであっても、登録番号が記載されていれば仕入税額控除の要件を100%完璧に満たします。
むしろ極めて危険なのは、手書き領収書で長年まかり通ってきた「但し書き:品代」や「宛名:上様」の慣行です。手書きの領収書を求める人の多くは、品目を具体的に書かれるのを嫌がり「品代でお願いします」と頼みがちですが、税務調査において「品代」は取引内容を特定できないため、証憑としての能力が極めて脆弱です。追徴課税のリスクを避けるために、調査官から購入明細や納品書の追加提示を求められ、結局提示できずに損金算入を否認される事態に陥る個人事業主や法人は後を絶ちません。確定申告において「レシートのみ」で提出した方が疑いを持たれずスムーズに通るのは、まさにこの情報の透明性が理由です。
【実態検証】利用者の生の声と現場目線で見えたリアル
日々のレジ現場やオフィスの経理現場では、この「領収書とレシート」を巡る摩擦が日常茶飯事となっています。大手ネット掲示板やSNS、知恵袋には、双方の立場から生々しい叫びが投稿されています。
都内の大手コンビニエンスストアで深夜ワンオペ勤務を経験した店員の告白には、現場の疲弊が如実に現れています。
「混雑する朝のラッシュ時、レシートが出ているにもかかわらず『領収書をくれ』と言ってくる客がいます。手書き伝票を取り出して、インボイス登録番号のスタンプを押して、金額を書いて……とやっている間に後ろには長蛇の列。『レシートで税務上通りますよ』と説明しても、『うちの会社は領収書じゃないとダメなんだ!』と怒鳴られる。あの無駄な数分間は本当に不条理です」
一方で、受け取る側の経理担当者からも、手書き領収書に対する強烈な拒否反応が上がっています。都内IT企業で経理マネージャーを務める女性は次のように語ります。
「社員から上がってくる経費精算で一番困るのが、手書きの『品代・3万円』という領収書です。何を買ったのか本人がメモを忘れていたら、経理側で私的利用ではないことを証明できません。結局、店舗に電話してPOSデータを照会したり、本人に再提出を求めたりする二度手間が発生します。最初から全品目が並んでいるレシートを添付してくれた方が、社内審査も5秒で終わるのです」
海外の主要国では、そもそも「手書きの領収書」を別途起こす文化自体が存在しない国が主流です。英語圏における「Receipt」は金銭授受の受領証そのものを意味し、レジから印字されるペーパーをそのまま経費証明として提出するのがグローバルスタンダードです。日本においてのみ「手書きの筆文字=正式な書類」「機械の印字=安っぽい控え」という奇妙な精神論的ヒエラルキーが生き残ってしまったことが、現場の生産性を削ぐ要因となっています。
一般に知られていない盲点とネットの誤解|電帳法スキャナ保存と7年保存の真実
レシートを経費の主役にする際、多くの人が懸念するのが「感熱紙の印字が消える問題」と「保存期間」です。
税法上、法人および個人事業主(青色申告・白色申告を問わず一定規模以上)は、帳簿書類や領収書・レシートを原則7年間保存することが義務付けられています(法人が赤字で繰越欠損金を適用する場合は最長10年間)。日光や熱、油分に弱いレシートの感熱紙は、机の引き出しに放置していると数年で文字が退色し、真っ白になってしまうリスクがあるのは事実です。
しかし、この問題は2024年1月に宥恕期間が終了し、完全施行された電子帳簿保存法のスキャナ保存制度によって完全にクリアされています。スマートフォンやスキャナによる読み取り要件が大幅に緩和されたため、現在は以下のような運用が法的に認められています。
- レシートを受け取ったら、スマホのカメラで速やかに撮影またはスキャンする。
- 所定の解像度(200dpi以上)、カラー画像(RGB256階調以上)でクラウドストレージや経費精算システムへアップロードする。
- 受領者本人が署名するなどの従来求められていた厳格なタイムスタンプ要件は、訂正削除履歴が残るクラウドシステム等を利用していれば大幅に代替可能。
- データが適正に保存されたことを確認した後は、元の紙のレシートを即座に破棄しても法律上問題ない。
「紙の原本を7年間ファイリングして倉庫に保管しなければならない」というのは、もはや過去の遺物です。スマホ撮影してクラウドに放り込めば、感熱紙の印字が消える心配も、オフィスを書類の山で圧迫する心配もありません。品目詳細が印字されているレシートだからこそ、AI-OCR(文字認識技術)によって日付・金額・取引先名が自動入力され、経費精算にかかる時間を激減させることができるのです。

【プロの結論】日本社会の「形式主義」から脱却するための判断基準
なぜ日本人は、客観的証拠能力が劣る手書きの領収書をこれほどまでに手放せなかったのでしょうか。社会学的な観点から見れば、これは「ハンコ文化」にも通じる日本特有の「手続き的形式主義」と「責任回避の心理」に起因しています。
組織の中で「万が一、税務調査で指摘されたら困る」と恐れる担当者が、法律の条文を精読することなく、前例踏襲で「より形式ばった手書きの紙」を求めて自衛しようとした結果、非効率な慣習が固定化されました。また、渡す側と受け取る側の間に生じる「わざわざ手書きで書いてもらったのだからちゃんとした取引だ」という情緒的な信認も、この慣習を延命させる温床となっていました。
しかし、DX(デジタルトランスフォーメーション)とインボイス制度が浸透した2026年現在、求められているのは情緒ではなく「データの透明性」です。今後、どのような基準で領収書とレシートを使い分けるべきか、明確な指針を提示します。
迷わず「レシート」を選ぶべきケース(推奨度:95%)
- コンビニ、スーパー、ドラッグストア等での事務用品・備品購入
- カフェやファミリーレストランでの打ち合わせ、小規模な飲食
- タクシー代、コインパーキング等の移動交通費
- 家電量販店やホームセンターでの機材購入(品目保証を兼ねるため)
これらの場面では、レシートをもらうのが最も早く、正確で、税務調査でも最も安全です。
例外的に「手書き領収書」を依頼すべきケース(推奨度:5%)
- 結婚式や祝賀会など、慶弔費の支払いでレジシステムが存在しない場合
- 不動産売買や中古車購入など、数百万〜数千万円規模の特定高額取引で、契約書と一体となった領収印が必要な場合
- 神社の初穂料やお寺へのお布施など、宗教法人への支払いでレシート発行機能がない場合
- 海外出張時の現地の個人商店など、機械化されていない環境での金銭授受
通常の日常業務において発生する経費精算であれば、手書き領収書をわざわざ依頼する必要性はほぼゼロであると断言できます。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:クレジットカードで購入した際にもらうカード利用伝票は、領収書の代わりになりますか?
A1:純粋な「カード利用伝票(売上票)」単体では、購入品目や消費税の内訳が書かれていないため、税法上の正式な領収書としては認められません。ただし、現在多くの店舗で発行されている「レシートとカード売上票が一体になった感熱紙」であれば、品目やインボイス登録番号が印字されているため、完全に領収書代わりとして使用可能です。
Q2:宛名が空欄(または「上様」)の領収書をもらいました。自分で会社名をペンで書き足しても問題ないですか?
A2:絶対に書き足してはいけません。領収書の発行権限は金銭を受け取った側にあります。受領者が勝手に文字を書き加える行為は、私文書偽造・変造罪に問われる可能性がある極めて危険な行為です。簡易インボイス対象業種(飲食・小売等)であれば宛名なしのままでも税法上有効ですので、加筆せずにそのまま処理してください。
Q3:社内規定で「レシート不可、領収書のみ精算可能」と明記されている場合はどうすればいいですか?
A3:税法上はレシートで問題ありませんが、会社の就業規則や経費精算規程は社内のローカルルールとして法的効力を持ちます。そのため、規定が改定されない限りは社内ルールに従わざるを得ません。しかし、レシート添付の方が経理業務の工数削減や税務リスク回避に繋がるため、経理部門に対して「電子帳簿保存法対応やインボイス対応の観点から規定を見直してはどうか」と改善提案を行うことを強くお勧めします。
Q4:財布に入れていた感熱紙レシートの文字が薄くなって読めなくなりました。経費計上は諦めるしかありませんか?
A4:文字が完全に消えて判読不能になると証拠能力を失いますが、微かに読める状態であれば、輪郭をスキャナのコントラスト調整で強調して画像保存するか、コピー機で濃く印刷することで証拠力を維持できる場合があります。また、クレジットカード決済であればカード会社の利用明細と突合することで取引事実を補強できます。再発を防ぐためにも、受け取ったその日のうちにスマートフォンで撮影・データ化する習慣をつけましょう。
まとめ:2026年の経費精算は「レシート+即時電子化」が最適解
「領収書でなければ経費で落ちない」という迷信は、客観的な品目情報を排して形式を重んじた昭和・平成の遺産に過ぎません。取引内容が細部まで克明に印字され、インボイス登録番号も明確に確認できるレシートこそが、税務調査において最も強い盾となります。
2026年のビジネス環境においては、レジ前で店員に手書き作業を強いて時間を浪費するのではなく、印字されたレシートを受け取り、その場でスマートフォンから経費精算システムへスキャンして即座にペーパーレス化する――これこそが、無駄な社内摩擦をなくし、税務コンプライアンスを最大化させる最もスマートなビジネスパーソンの流儀です。 (出典: 領収 書 レシート 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。