訪問介護の特定事業所加算は取るべきか?返還リスクと2026年の真実
2024年の介護報酬改定で基本報酬が引き下げられて以降、全国の訪問介護事業所はかつてない経営の荒波に揉まれています。小規模事業所の倒産や休廃業が過去最多ペースで報じられるなか、2026年現在の訪問介護現場において、事業継続の命綱として再び脚光を浴びているのが「特定事業所加算」です。基本報酬の減算分を補い、最大20%前後の収益上乗せを狙える制度として、多くの経営者が取得を急いでいます。
しかし、増収という甘い果実の裏には、要件の解釈ミスや形式的な書類管理によって、数千万円規模の返還処分や指定取消しに追い込まれる危険な罠が潜んでいます。現場のサービス提供責任者(サ責)や登録ヘルパーの間では、加算取得に伴う過重労働への悲鳴も後を絶ちません。制度の仕組みやメリットだけでなく、現場を揺るがす構造的リスクまでを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の厳しい経営環境下において、特定事業所加算は事業所収益を大きく底上げする生命線である一方、要件不備による「数千万円規模の返還リスク」が急増している。
- 要点2:サ責の配置基準、重度要介護者対応要件、24時間連絡体制、個別研修計画の4大ハードルを正しくクリアできるかどうかが成否の分かれ目となる。
- 要点3:現場ヘルパーのバーンアウトや形骸化したペーパーワークを放置したまま加算を取得すると、離職ドミノから事業停止へ直結するため、組織の成熟度に応じた冷静な判断が不可欠である。
【2026年最新】訪問介護特定事業所加算を取得すべき決定的な理由と最新動向
なぜ今、多くの事業所が特定事業所加算の取得に走るのか。その背景には、2026年介護報酬改定の最新動向と、訪問介護業界を取り巻く構造的な収益悪化があります。2024年度改定で断行された訪問介護の基本報酬引き下げは、都市部・地方を問わず事業者の体力を激しく削り取りました。処遇改善加算の一本化(新加算Ⅰ〜Ⅳ)が進んだものの、そもそも基本報酬のパイ自体が削られたため、従来通りの運営では人件費の高騰や物価高を吸収しきれない事業所が続出したのです。
こうした逆風のなかで、特定事業所加算は「サービスの質の向上」に対する正当な評価として、強力なインセンティブを持ち続けています。ここで、事業所規模に応じた具体的な特定事業所加算の計算方法とシミュレーションを見てみましょう。
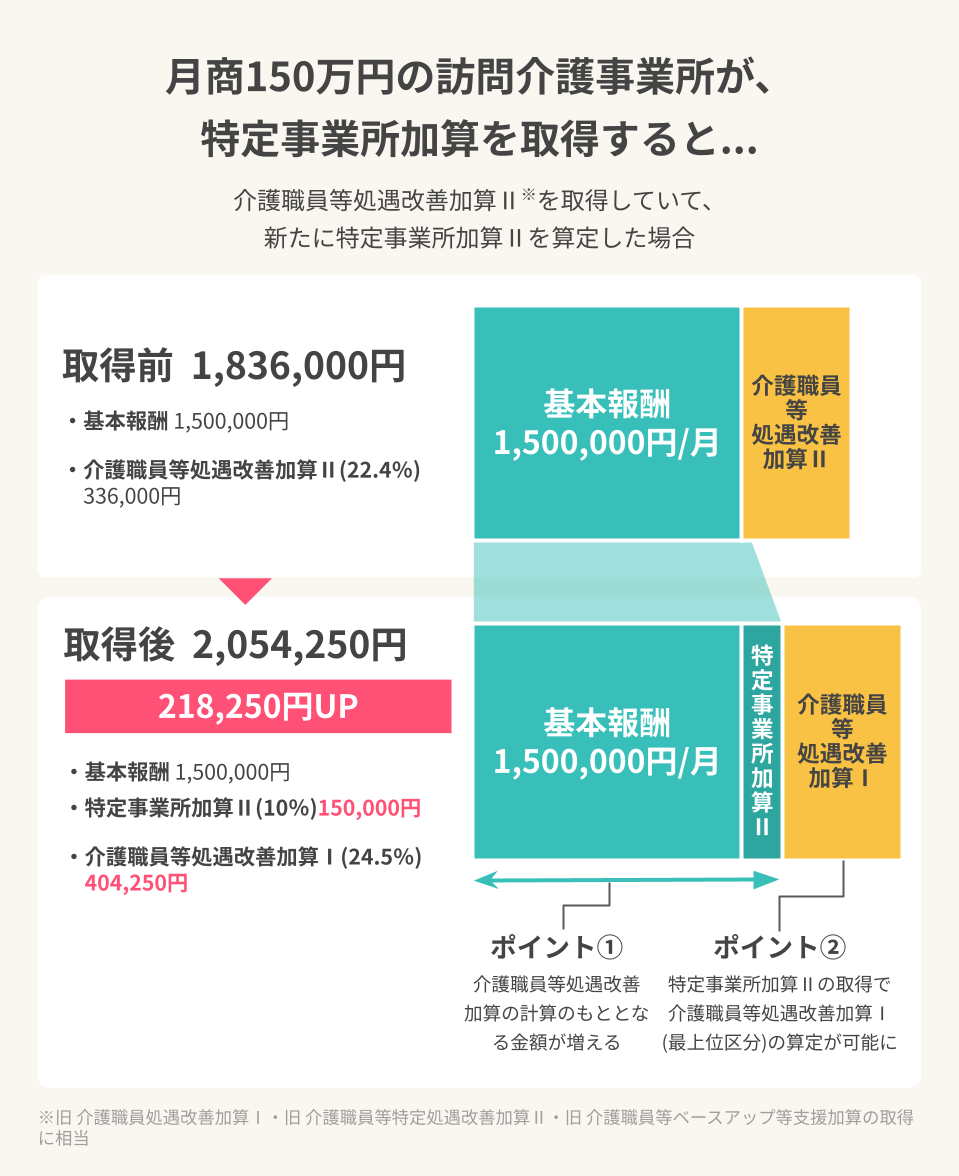
たとえば、月間の総報酬単位数が約35万単位(売上約350万円、地域区分1点=10円換算の場合)の中規模事業所を想定します。特定事業所加算Ⅰ(加算率20%)を取得した場合、毎月約70万円、年間で約840万円もの増収が生まれます。仮に加算Ⅱ(10%)や加算Ⅲ(10%)であっても、月額35万円、年額にして約420万円の売上純増です。このインパクトは、ヘルパーのベースアップや正社員サ責の新規採用原資として、他事業所との決定的な差別化要素になり得ます。
しかし、厚生労働省が公表する実地指導・監査データによると、特定事業所加算を算定している事業所ほど、行政による「運営指導(旧実地指導)」のターゲットになりやすいという冷徹な現実があります。高単価な加算であるがゆえに、要件を1つでも欠落させた場合の返還金額は莫大なものとなり、倒産へと直結する諸刃の剣なのです。

特定事業所加算の加算率と区分|知っておくべき算定要件の全体像
特定事業所加算には、事業所の体制や対応力に応じてⅠからⅤまでの区分が存在します。それぞれの加算率と、満たすべき訪問介護特定事業所加算の算定要件を俯瞰して理解することが、戦略づくりの第一歩です。
| 区分・加算率 | 算定要件の主な概要 | 一般的な取得難易度 | 編集部の見解・実効性 |
|---|---|---|---|
| 加算Ⅰ(20%) | 人材要件(介護福祉士割合等)、重度者対応要件、体制要件(24時間連絡・研修等)のすべてを最高水準で網羅。 | 極めて高い(業界全体でも上位数%水準) | 増収効果は最大だが、1つの書類不備で返還リスクが数千万円に膨らむハイリスク・ハイリターン型。 |
| 加算Ⅱ(10%) | 体制要件に加え、人材要件(訪問介護員の介護福祉士比率30%以上、または実務者研修修了者等含め50%以上)を満たす。 | 中〜高(人材定着が鍵) | 重度者割合の縛りがないため、利用者の要介護度変動に左右されにくく、実務上最も安定して狙いやすい。 |
| 加算Ⅲ(10%) | 体制要件に加え、重度要介護者対応要件(要介護4・5、認知症高齢者自立度Ⅲ以上等の割合)をクリアする。 | 中程度(利用者属性に依存) | スタッフの資格保有率が低くても利用者の重度化が進んでいる事業所で有効。ただし毎月の割合監視が必須。 |
| 加算Ⅳ(5%) | 体制要件のうち、サ責の配置や研修、24時間連絡体制等を満たしつつ、中山間地域等への対応等を評価。 | 地域性に強く依存 | 都市部では取得意義が薄いものの、過疎地や特定地域で訪問サービスを支える拠点には貴重な加点要素。 |
| 加算Ⅴ(3%) | 人材要件または重度者要件のいずれかを満たし、体制要件の一部を整備。小規模事業所のステップアップ枠。 | 比較的低〜中 | 3%の上乗せでは書類整備や運用コストに見合わないケースも多く、現場ではⅡやⅢへの足がかりとされる。 |
このように、特定事業所加算の加算率と区分は一律ではなく、自社の「抱えるヘルパーの有資格者割合」と「受け入れている利用者の重度化傾向」のどちらに強みがあるかによって、攻めるべき区分が明確に分かれます。
重度要介護者対応要件の割合とサービス提供責任者の配置基準を徹底解剖
特定事業所加算を算定するうえで、最も現場を悩ませる2大関門が「重度要介護者の比率」と「サービス提供責任者(サ責)の適正配置」です。この2つは数字の計算ルールが複雑であり、指導監査で最も厳格に突かれるポイントでもあります。
重度要介護者対応要件の計算式と毎月のモニタリング義務
加算Ⅰおよび加算Ⅲで求められる重度要介護者対応要件の割合は、原則として「前年度または直近3ヶ月間の利用者のうち、重度要介護者等の占める割合が20%以上(または要介護3以上が一定割合以上)」と定められています。具体的には以下のいずれかに該当する利用者です。
- 要介護4または要介護5の利用者
- 認知症高齢者の日常生活自立度ランクⅢ以上の利用者
- たんの吸引等の医療的ケアを必要とする利用者
ここで多くの事業所が陥る罠は、「算定開始時に20%を超えていたから安心」と放置してしまうことです。利用者の入院、施設入所、逝去によって母数が変動し、割合が20%を1%でも下回った月が続けば、その時点で算定資格を喪失します。資格を失ったまま漫然と請求を続けていた場合、その全額が「不正請求・過誤請求」として返還請求の対象になります。
サービス提供責任者の配置基準と専従要件のリアル
次に、屋台骨となるサービス提供責任者の配置基準です。サ責は「常勤換算で利用者40人(または一定条件を満たす場合は44人)に対して1人以上」の配置が基本基準ですが、特定事業所加算の算定においては、さらに「専従かつ常勤のサ責を1名以上配置」「すべてのサ責が介護福祉士等の上位資格者であること、または実務経験を満たすこと」が求められます。
現場でトラブルになりやすいのが「兼務問題」です。サ責が管理者を兼務している場合、管理業務に割く時間とサ責業務に割く時間が明確に区分されているか、タイムカードや出勤簿の整合性が徹底して問われます。「急なヘルパーの休みでサ責が訪問に入り続け、本来のサ責業務や会議が記録上できていなかった」という事態は、行政から「専従義務違反」と見なされる最大の火種です。
形骸化が許されない2つの体制要件
加えて、以下の2つの体制要件は日常的な運用エビデンスがすべてです。
- 特定事業所加算の研修計画と実績記録:全訪問介護員(登録ヘルパー含む)に対して、個別の能力評価に基づいた年間研修計画を作成し、実際に研修を実施した受講記録・レポート・出席簿を全員分保管しなければなりません。「全体の勉強会に全員参加は無理だから資料を配っただけ」では、監査で即座に否認されます。
- 緊急時対応と24時間連絡体制:利用者や家族から24時間いつでも連絡を受けられる体制を整え、必要に応じて緊急訪問できる連携ルートをあらかじめ文書で契約・説明しておく必要があります。夜間対応窓口の電話履歴やオンコール日誌の提出を求められるケースが標準化しています。

【実態検証】訪問介護事業所のネットの評判と実態|サ責とヘルパーのリアルな苦悩
制度上は理想的な「質の高い事業所」であっても、一歩現場の内側に足を踏み入れると、インターネット上の掲示板やSNSで語られる訪問介護事業所のネットの評判と実態には、深刻な乖離が見て取れます。
大手SNSや介護従事者専用コミュニティでは、特定事業所加算を算定する事業所に対する生々しい告発が日常的に投稿されています。
「特定事業所加算を取ってから、サ責の仕事が書類作りのマシーンになった。毎月の個別指示書、ヘルパーからのサービス実施後の即時報告、全員分の研修記録……。定時で帰れた日など1日もない」(都内・サ責手記より)
「登録ヘルパーですが、毎月事業所に行って受講記録を書かされるのに、その分の時給は数百円の手当だけ。しかもオンコール携帯を持たされる日があり、夜中に電話が鳴る恐怖で熟睡できない。割に合わないので加算のない気楽な事業所に移籍した」(勤続5年の登録ヘルパーの声)
現場のリアルな証言が示す通り、訪問介護特定事業所加算のデメリットは「現場スタッフの業務負荷の激増」と「離職リスクの跳ね上がり」に集約されます。増収分がそのまま現場スタッフの給与に十全に還元されず、書類作成や連絡調整の負担だけが押し付けられた場合、スタッフの不満は限界に達します。結果としてベテランヘルパーが抜け、人材要件を割り込んで加算取り消しに追い込まれるという、本末転倒の「自滅スパイラル」が各地で起きています。
一般に知られていない盲点とネットの誤解|返還処分の落とし穴
ネット上の情報では「書類さえ整えて届出を出せば、あとは毎月自動的に加算が入ってくる」という甘い言説が散見されますが、これは極めて危険な誤解です。実際の現場で起きている特定事業所加算の返還リスクと落とし穴を直視しなければなりません。
監査当局が踏み込んできた際、最も痛打となるのが「過去数年間にさかのぼる全額返還処分」です。仮に加算Ⅰを算定していた事業所で、ある1人のサ責の資格要件が満たされていなかったり、研修計画の実績が虚偽と判定されたりした場合、直近数年分で受け取った加算総額(数千万円単位)の返還+加算金(年14.6%等の延滞利息)が課されます。このペナルティに耐えきれず、自己破産を選択した法人も実在します。
以下のチェックリストは、監査現場で実際に追及される代表的な不備の項目です。自治体の指導監査対策として、今すぐ自社の運用を照合してください。
【指導監査向けチェックシート詳細まとめ:監査官が必ず確認する10項目】
- 1. 訪問介護員ごとの「個別研修計画」が個別の課題や経験年数に応じて作成されているか(全職員一律のコピー&ペーストは不可)。
- 2. 研修実績の報告書や確認テスト、受講記録に本人の自筆署名または客観的な受講ログが存在するか。
- 3. サービス提供前の「個別の指示」が、利用者ごとの心身状況の変化を踏まえてサ責から具体的に伝達されているか。
- 4. サービス提供後の「報告」がヘルパーから速やかに行われ、サ責が確認した日時と記録が残っているか。
- 5. 月次ミーティング(情報共有会議)が定期開催され、参加者氏名・議事録が漏れなく保管されているか。
- 6. 24時間連絡体制について、重要事項説明書に明記され、利用者の同意・押印が得られているか。
- 7. 重度要介護者割合(20%等)の計算シートが毎月更新され、基準割れした月に算定を速やかに停止しているか。
- 8. サ責の「専従時間」が明確に担保され、実務上のシフト表やケアプラン作成業務と矛盾がないか。
- 9. 訪問介護員の有資格者割合(介護福祉士比率等)について、毎月の実勤務時間(常勤換算)を分母として正しく算出しているか。
- 10. 緊急時の対応マニュアルが全スタッフに周知され、緊急呼び出し時のフローが確立されているか。
これらの項目で1つでも「運用があいまい」「形式上ハンコを押しただけ」という部分があれば、そこがまさに返還金の導火線となります。
【プロの結論】加算取得に向いている事業所・おすすめできない事業所の判断基準
組織心理学および介護経営構造の視点から分析すると、特定事業所加算の成否は「ツールの導入状況」と「組織カルチャーの健全性」に100%左右されます。
経営者や管理者が「増収になるから取るぞ」とトップダウンで号令をかけても、現場に過重な負担を押し付けるだけの組織は、間違いなく内部崩壊します。心理的安全性と情報インフラが整っていない事業所での加算取得は、劇薬を飲む行為に等しいのです。
取得を強く推奨できる事業所の条件
- ICT化・業務DXが完了している:介護記録ソフトや業務チャットツールを全ヘルパーが使いこなし、サービス終了直後の「指示・報告」や体調記録がデジタルで即座に完結・保存できる体制がある。
- 常勤のサービス提供責任者が複数名定着している:サ責が1人だけのワンオペ状態ではなく、オンコールの当番を交代でき、有給休暇や研修時間を互いにカバーし合える余力がある。
- 加算による増収を現場へ還元する給与設計がある:加算取得によって生まれた利益を、サ責の手当やヘルパーの昇給に明確に連動させ、現場の納得感とエンゲージメントを維持できている。
算定を絶対におすすめできない(慎重になるべき)事業所の条件
- いまだに紙の伝票と手書きの申し送りに依存している:指示・報告や研修記録を手書きで回している事業所は、書類作成の残業代だけで増収分が吹き飛び、記録の改ざんや漏れが発生して監査で摘発されます。
- 登録ヘルパー頼みで、直行直帰が常態化している:月次の全体ミーティングや個別研修への参加をヘルパーに強制できず、実質的な組織統制が効いていない事業所は、体制要件を維持できません。
- 管理者自身が要件の計算ロジックを理解していない:顧問税理士や外部コンサルタントに丸投げし、自社で「毎月の割合計算」や「常勤換算チェック」を行えない経営体制の場合、監査時の説明責任を果たせず返還命令を受けます。
【訪問介護の特定事業所加算】に関するよくある質問(FAQ)
Q1:年度の途中で重度要介護者の割合が20%を下回ってしまった場合、即座に返還対象になりますか?
A1:直ちに返還となるわけではありませんが、要件を満たさなくなった時点で「加算の取り下げ届(変更届)」を速やかに自治体へ提出し、請求を止めなければなりません。要件を下回っていることを認識しながら、届出を出さずに請求を継続していた期間の報酬は全額返還対象となります。前年度の実績で算定しているのか、直近3ヶ月の平均値で算定しているのかによって判定タイミングが異なるため、毎月の割合モニタリングが絶対に不可欠です。
Q2:登録ヘルパーが個別研修への参加を拒否した場合、どう対応すべきですか?
A2:特定事業所加算の研修要件は「すべての訪問介護員等」が対象であり、登録ヘルパーであっても例外は認められません。拒否される背景には「無給で拘束される」という不満があるケースが多いため、研修受講時間に対する適正な時給・手当の支払いを就業規則に明記することが大前提です。また、集合研修だけでなく、スマートフォンを活用したeラーニングや短時間の個別面談など、多様な受講形態を整備して記録を残す工夫が求められます。
Q3:監査で「指示・報告の不備」を指摘された場合、どのような是正が求められますか?
A3:訪問前の「具体的指示」と訪問後の「実施報告」が、定型文(「特変なし」「いつも通り実施」など)のみである場合や、報告日時が数日後にまとめて記載されている場合、実態のない形式的記録として加算の算定基準違反と判定されます。是正にあたっては、利用者の日々のバイタル変化や心理状況を踏まえた具体的な指示内容と、それに対するヘルパーからの即時報告をタイムスタンプ付きで記録・保存するシステム構築が不可欠となります。
まとめ:今後の動向と失敗しないための判断基準
訪問介護事業における特定事業所加算は、事業所を黒字化させ、質の高いケアスタッフを惹きつけるための強力なエンジンです。2026年以降、介護保険財政の引き締めがさらに加速する未来において、加算を武器にできる事業所と、そうでない事業所の二極化は決定的なものになります。
しかし、制度の本質は「単なる金儲けの加算」ではなく、利用者の重度化を防ぎ、働くスタッフの専門性を高めるための「仕組みづくり」への対価です。書類を誤魔化して目先の増収を得ようとすれば、後から訪れる行政処分によって事業所そのものが消滅します。
自社のDXインフラ、サ責の負担感、現場のエンゲージメントを冷静に見極めてください。土台となる体制が盤石であると確信できたときこそ、特定事業所加算の取得へ踏み切るべきベストなタイミングです。 (出典: 訪問 介護 特定 事業 所 加算(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。